【天地网讯】
2023-2024年香辛料板块在资金与市场人气带动下整体走强,多数大宗香料涨幅显著,不少品种价格翻倍,市场交投火热,从业者盈利空间可观。但自 2024年下半年起,大盘行情快速转弱,前期追高囤货的商家普遍被套,多数品种价格大幅回落,部分甚至跌回、低于本轮行情启动前水平。在整体偏弱的大环境里,山柰走出独立行情:虽同样受益于前一轮香料行情上涨,但近两年来并未随大盘同步走弱,而是维持震荡上行、高位坚挺的格局。是什么因素支撑山柰在行业萧条期站稳高价?随着国产货源逐步进入产新阶段,行情是否迎来拐点,是当前市场关注的焦点。
一、山柰品种概况
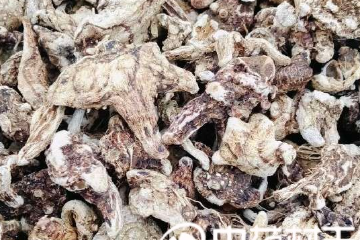
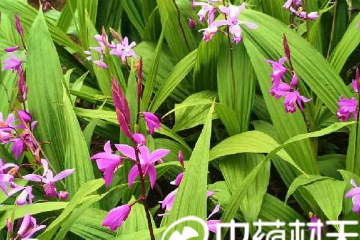
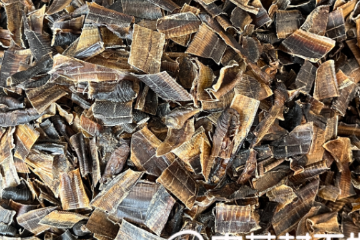
山柰,药典正名,俗称沙姜、三奈,属于药食同源品种,以香料调味需求为核心,药用需求为辅,广泛应用于卤料、盐焗制品、复合香辛料配方。两广、海南民间长期有种植习惯,但其中很大一部分鲜货直接就地作为生鲜食材流通;加工成干片、流入香料药材流通渠道的核心产区集中在广东阳春、湛江、茂名,以及广西桂平、玉林等地。进口货源主要来自越南、印度等东南亚产区,流通形态以小圆片为主。
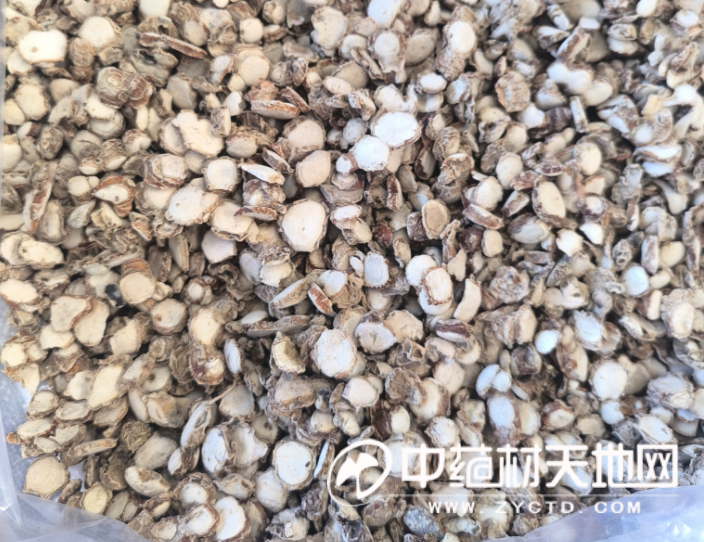
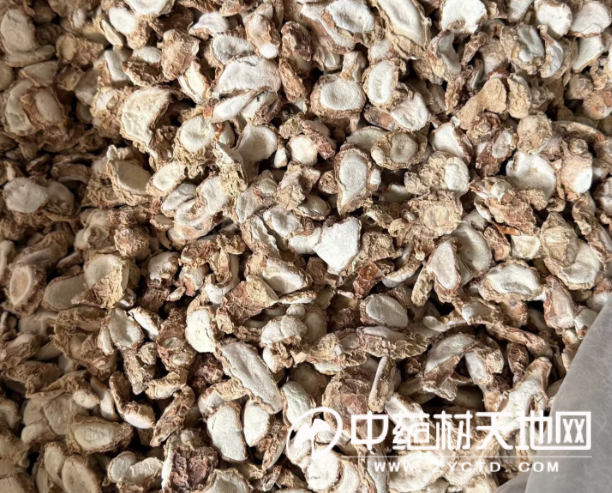
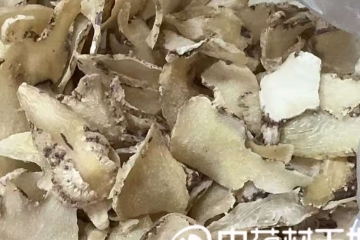
从供需体量看,国内山柰干货年度总需求量约6000-7000吨;正常年份国产加工干货供给仅 2000-3000 吨,供给缺口长期依靠进口货源补充。同时市场存在明显规格分层:国产阳春白粉片香气足、断面白净,更容易满足药典标准;进口小圆片色泽偏暗,挥发油指标偏弱,多数仅适用于普通调料渠道,两类货源价差长期存在。

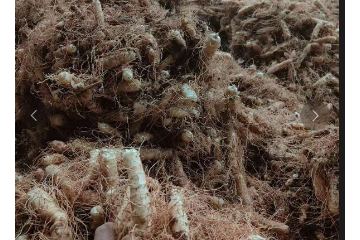
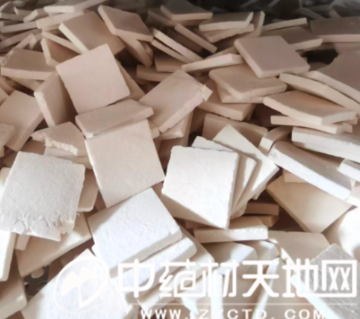
图 进口山柰
二、行情历史复盘
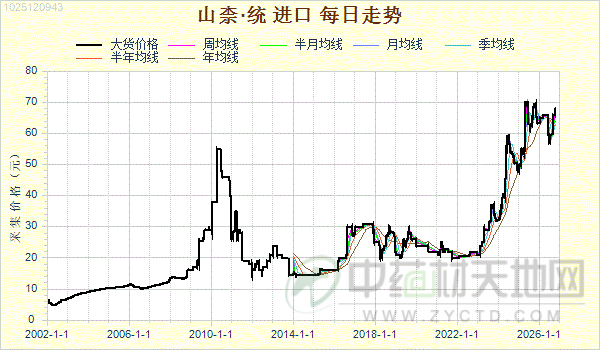
山柰历史上在2010年出现一轮高点,进口货价格曾突破50元(下同);2011年至2023年长达十余年时间,行情长期运行在15-30元的低位区间。长期低价下农户种植收益微薄,扩种意愿低迷,产区种植面积持续缩减,社会库存持续被动消化,至2023年,市场存量陈货基本消耗见底。
2023 年,香料大盘上行带动下,库存薄弱的山柰启动上涨,行情自20元附近起步,年内最高涨至37元,接近翻倍。2024年香料板块热度进一步升温,年中冲高至60元,下半年随着大盘退潮,价格回落至50元附近。进入2025年,香料市场整体萧条,但山柰库存基础薄弱的矛盾仍在,行情再度发力,6-7月冲高至70,年底产新阶段出现阶段性回调,产新结束后再度反弹。进入2026年,进口统货持续在65-68元区间高位震荡,优质阳春白粉片货源溢价突出,近月报价已达80元以上,是近两年香料市场里走势较强的品种。

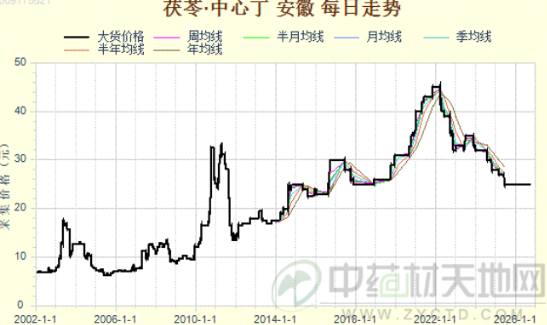
图 山柰历史价格变化曲线图
三、高位行情支撑逻辑分析
本轮山柰上涨初期,确实有资金、人气叠加低库存的助推,而在资金退场、香料大盘降温之后,行情依旧维持高位震荡,核心不在于炒作,而是供给恢复难度、需求结构、加工成本三重因素形成支撑:
1. 供给端产能修复缓慢,供需缺口持续存在
山柰春种冬收,生长周期一年,虽属于当年种植当年采收品种,但种植风险高:忌旱、忌涝,姜瘟病害一旦爆发极易连片绝收,同时连作障碍突出,地块采收后需要较长轮作休养才能再次种植。即便收购价走高,农户扩种也受合格地块、病害管控、管护技术约束,产能释放存在明显滞后性,难以短期快速补齐缺口。
同时鲜货分流显著:生鲜沙姜零售渠道销量一直较大,每年采挖的鲜根茎中,约三分之二直接作为生鲜食材流向餐饮、商超零售;另有一部分优质种姜预留,用于下一季育苗。最终能够切片烘干、进入干品香料药材流通的占比有限。
进口端同样存在不确定性:东南亚产区受气候、当地本土消费、汇率变化、通关节奏、海运运费扰动,年度到港量波动较大,很难持续、稳定投放足量货源对冲国内缺口,且进口货品质与国产药典货存在明确差距,无法完全替代阳春优质货。
2. 需求结构稳定,药用与餐饮渠道各有刚性
山柰的最大消耗端为香辛料调味渠道:卤味连锁、预制菜、盐焗加工、粤菜、烧烤底料、复合调味包产业持续稳定,为山柰提供稳定刚需;南方家庭餐饮、两广、福建及东南亚风味餐馆对鲜沙姜使用量大,淡旺季波动相对平缓。
药用渠道需求体量小于香料,但标准门槛更高:按照药典要求,饮片、中成药采购对断面色泽、挥发油、对甲氧基肉桂酸乙酯指标有硬性要求,优先采购国产合格白粉片,合格药典货和普通调料货价差持续拉开,优质货源溢价明显。
3.加工与原料成本抬升,形成价格底部支撑
山柰鲜品折干约5:1,以鲜姜收购价5元/斤测算,仅鲜原料成本就达到50元/公斤,叠加清洗、切片、烘干、分拣、包装的人工、燃料成本,持货商的拿货成本底线明显抬升。当前市场流通货源以本轮涨价之后收购的高价新货为主,低价老陈货存量稀少,商家主动让利抛售意愿偏弱,下跌空间受限,行情更容易维持高位震荡,很难快速回归早年低位区间。
另外山柰属于中小香料品种,整体盘子不大,不需要巨量资金即可影响盘面,在供给偏紧的背景下,惜售情绪容易放大价格弹性。

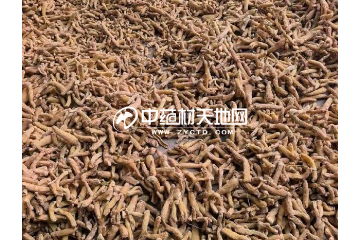
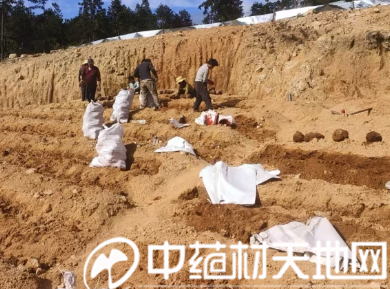
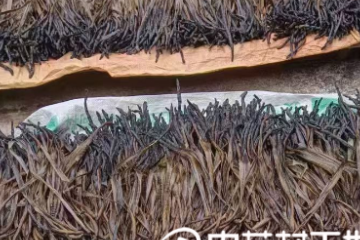
图 国产山柰
四、本年度产区生产现状
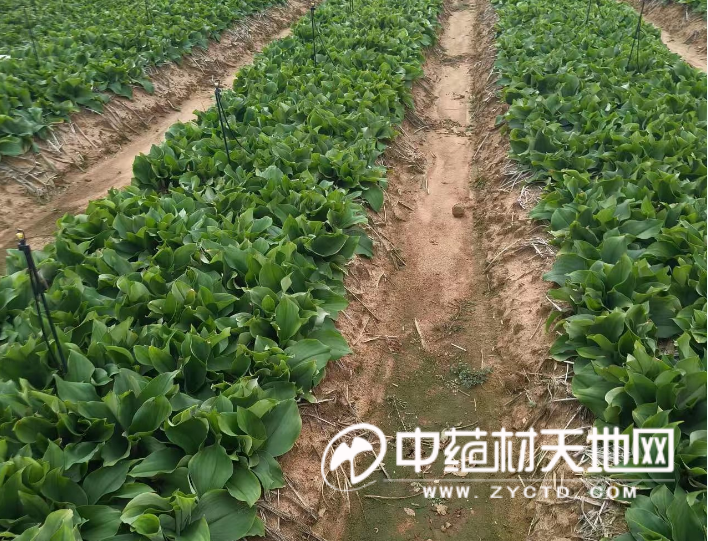
正常管护条件下,国产山柰鲜货亩产约4000斤,管理优良地块可达5000斤以上,按鲜货5元/斤的收购水平测算,亩产值可突破20000元,扣除租地、姜种、肥料、人工等5000-6000元生产成本后,种植收益可观,因此今年产区农户种植积极性继续明显提升,种植面积较往年出现扩张。
但高收益不代表稳产:如果田间排水不到位、姜瘟防控失败,亩产可能下滑至2000-3000斤甚至更低,种植利润会被大幅压缩。
目前临近产新,产地已经出现提前订货的现象,鲜货收购价随产地、品质、品相分化,区间普遍在4-7元/斤,对比涨价前1-2元的低位,鲜货基准价依旧处在高位;不少种植户也存在顾虑:集中产新之后,鲜货价格能否稳住存在不确定性。
从理论测算,若新增地块顺利稳产,今年国产干品产量有望出现明显增量。现阶段种植户、加工户、市场经销商均密切跟踪产地后期采挖进度、病害情况、鲜货上市量。

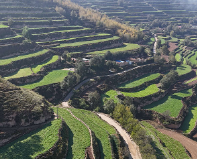
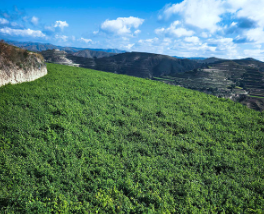
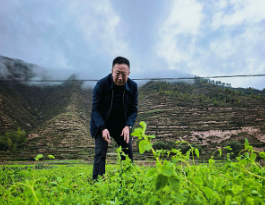
图 山柰生长地块
五、后市研判与风险提示
综合来看,山柰本轮长期高价,不是短期资金炒作催生,而是前期多年低库存、种植门槛高、病害与连作限制产能恢复、进口补给不稳定、药食需求刚性叠加形成的基本面支撑。现距离国内集中产新越来越近,在新增货源上市之前,供给偏紧的格局仍能支撑行情高位运行。
后续行情走向密切关注两点:一是今年新货实际产出规模,面积扩张是既定事实,但最终产量受姜瘟、天气、采挖分流影响存在变数,如果增量达预期,新货集中上市阶段,行情存在回调压力,商家采购心态大概率转为谨慎;二是东南亚进口货到港节奏与品质,进口货源是国内缺口的重要补充,到港量变化会显著影响市场平衡。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。