【天地网讯】
湘玉竹是本轮中药材周期中极具代表性、也最让人意难平的品种之一。本轮行情自20元低价底部启动,一路冲高至60元高位,且高价区间持续维持两至三年,整体涨幅十分可观。但纵观本轮完整行情,多数商家的实际收益并未达到市场涨幅预期,收益分化明显。究其原因,主要取决于入场时机、仓储保管优劣、货源规格差异等多重因素,并非单纯跟随盘面涨跌获利。
与此同时,这轮长期高价行情,极大刺激了产区种植积极性,农户扩种意愿全面释放,为后续产能过剩埋下伏笔。步入2026年产新,前期扩种产能集中兑现,市场供需格局彻底逆转,行情拐点清晰显现。当前产区鲜货价格由产新开盘6元/公斤,逐步回落至2–4元/公斤,对比去年同期8-12元/公斤的高位,跌幅十分显著,农户种植利润大幅缩水,种植效益大打折扣。
本轮玉竹行情由涨转跌、由强转弱的背后,是完整的产能周期轮回逻辑,后市走向也将延续产能释放节奏持续演变。本文结合产区一线调研情况,梳理本轮行情涨跌底层逻辑,预判后续周期演变趋势,供广大药商、种植户参考借鉴。
一、玉竹的基本简介
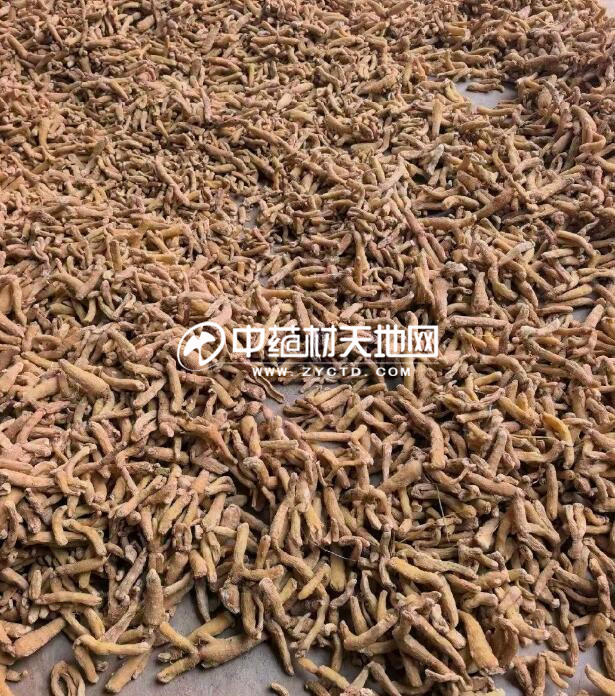
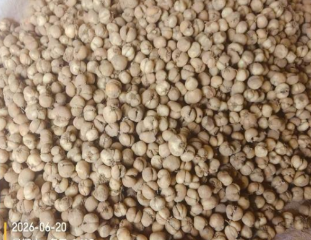
玉竹为百合科黄精属多年生草本植物,入药部位是干燥根茎。按商品品类划分,市场有湘玉竹、关玉竹、海门玉竹、西玉竹等多个规格,当前国内流通货源以湘玉竹、关玉竹两大主流品种为主。湘玉竹产量约占到全国玉竹总产量的70%,是主导玉竹大盘行情走向的核心品种。

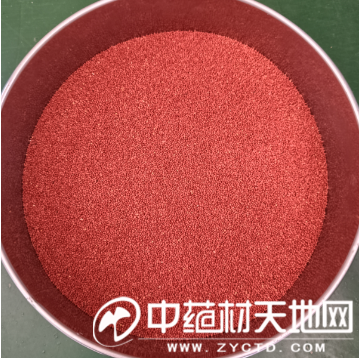
上图为:湘玉竹
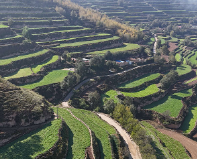
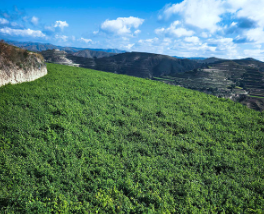
湘玉竹产区集中于湖南慈利、安化、怀化、邵阳、娄底、郴州、衡阳等地,其中慈利与郴州产区产出规模高于安化、邵阳。湘玉竹属于年需求量7000吨的大宗药材品种,需求结构上食用消耗大于药用消耗;国内消费市场主要面向两广、福建以及港澳地区,同时产品还出口马来西亚、日本、韩国等国家,化工领域需求大约占到整体需求的25%。
二、湘玉竹行情周期性明显
湘玉竹行情走势紧扣自身三年生长周期的供需变化,是典型遵循“高价刺激扩种→产能过剩跌价→长期低价弃种→产能萎缩行情回升”循环规律、容易催生天价行情的周期性品种。
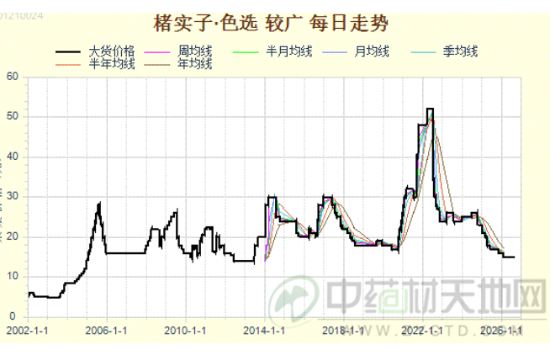
第一轮周期:湘玉竹于2006年探底,最低价仅5.5元,低位盘整数年后,2010年行情启动上行,2014年冲至历史高点,行情达到75–80元的天价。
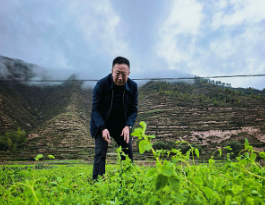
第二轮周期:2014年的超高利润极大调动药农种植热情,主产区扩种之外,不少次产区也跟风发展,整体种植面积大幅扩张。2014年末行情拐头逐步下行,2016年产新季湖南玉竹干品产量达到1万吨的峰值,供应严重过剩;2017年行情回落至20元附近。2017–2020年湘玉竹进入漫长的深度低谷阶段,持续低价压缩农户收益,不少地块处于薄利甚至亏损状态,农户种植信心受挫,田间管理粗放,地块杂草丛生、植株黄叶死苗现象多发,在地产能逐年衰减。但前期大规模扩种遗留下来庞大的社会库存,抵消了减产带来的支撑,行情长期低位横盘,药农、药商双双观望,市场缺少明显行情驱动力。
2020年秋季产新,货源缩减带动湘玉竹行情迎来第一轮回暖;2021年产新后涨势发力,2023年再度冲高至60元高位。受玉竹三年采收周期限制,叠加资金助推,2024至2025年行情有所回落,但仍持续维持高位。
第三轮周期正式开启:2026年上市的这批新货,正是行情高位时农户扩种的地块,当年行情利好激发农户种植意愿,种植面积扩增,经过三年生长,今年集中采挖,新货供给量大增,产新落地之后行情应声回落,当前玉竹个子市场报价在25元上下,新一轮下行周期已经拉开序幕。
三、2026年湘玉竹产新情况
湘玉竹产新周期为每年7-11月,2026年产新启动之后,行情变化备受行业关注,本轮产新有几大核心看点:

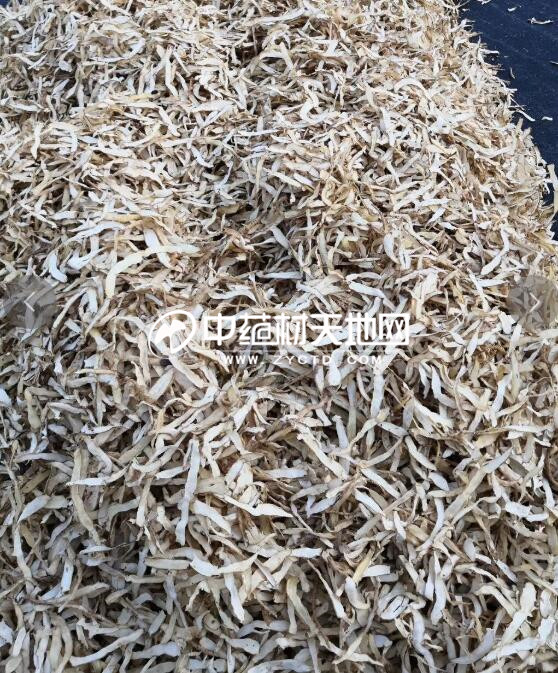
上图为:湘玉竹片
产新量大: 2026年上市的湘玉竹主力货源,来自2023年秋季行情上行阶段农户扩种的地块。按照湘玉竹三年采收的生长规律,这批地块今年集中进入采挖期,前一轮高价行情带动的扩种产能集中释放,直接造成本年度新货供给量明显增大。
加工户采购偏谨慎:产区普遍达成共识,今年湘玉竹新货供给充足。为规避后续行情继续下跌带来的亏损风险,加工商主动压低鲜货收购成本。当产新步入中期后,加工户的拿货策略也有所调整,由产新初期观望、谨慎少量入手,转变为结合自身全年销售订单按需采购、安排加工。
行情明显下滑:去年同期湘玉竹鲜货收购价为8–12元/公斤,今年行情承压,鲜货成交价回落至3-5元/公斤,远低于去年同期水平。按照玉竹4:1的折干比例核算,叠加加工等各项开支,当前产区玉竹统个报价仅二十多元,行情正式步入低价区间。
四、湘玉竹种植户收益大幅缩水
湘玉竹属于长周期、高投入的大宗药材品种,三年一轮的种植模式,决定了其收益完全依赖当产新时期行情的高低。2022-2025年的持续高价,让前期种植户收益颇丰、效益可观。但进入2026年产新阶段,新货集中上市、行情快速回落,本年度种植收益出现大幅折扣,包地大户普遍进入保本或微有利润的状态。
2026年采挖的货源,均为2023年秋季高价周期扩种地块,整体亩均综合种植成本普遍达到1.3-1.5万元/亩,创下近几年种植投入峰值,也是今年农户压力最大的根本原因。
1、种苗成本(核心高价因素)
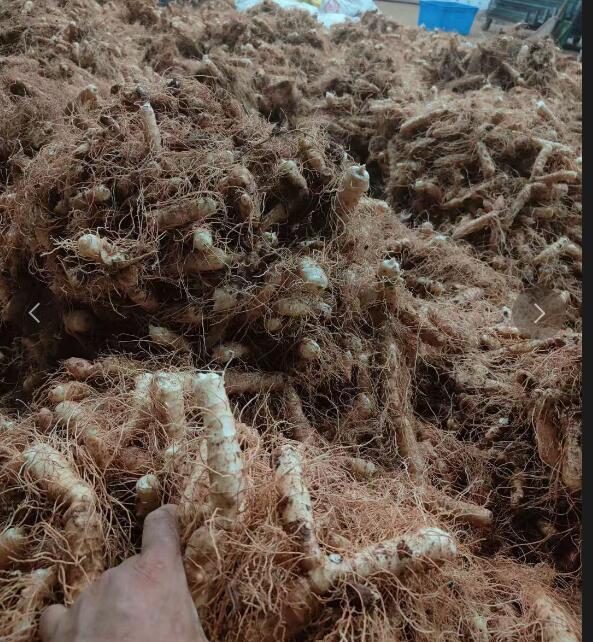
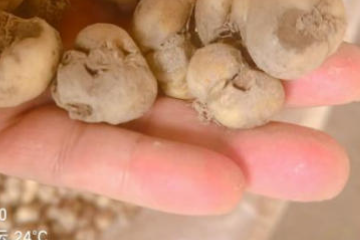
2023年扩种热潮下,农户亩用种量普遍在600–1000斤,按当年9–12元/斤的种苗均价计算,仅种苗一项投入便高达大几千元/亩,是拉高总成本的决定性因素。反观2026年,种苗价格大幅回落,后续新植地块成本压力将明显减轻。

上图为:湘玉竹秧苗
2、土地租金成本
湖南主产区土地流转租金普遍在200-400元/亩/年,三年完整种植周期合计租金600-1200元;自有山地种植可完全省去地租开支,成本优势显著。
3、农资投入成本
三年生长期内,肥料、农药、防病管理综合投入稳定,常规地块合计1200–1600元/亩;重施有机肥、精细化管理的优质地块,农资投入更高。
4、人工管理成本
玉竹属于极耗人工品种,整地、栽种、常年除草、病害管理、采挖出土全程依赖人工,三年综合用工成本1500-2200元/亩,其中采挖人工成本占比最高。农户自有劳动力可大幅压缩雇工开支,降低整体种植门槛。
整体来看,种植成本呈现明显两极分化:包地外购种苗大户成本极高、压力最大;自留种苗、自有山地农户投入偏低、抗风险能力更强。
从2026年产新收益来看,当前产区鲜货成交价仅2-4元/公斤,常规二年地块亩产鲜货5000-7000斤,三年生地块达到1-1.2万斤,目前整体三年亩产值仅一万余元。对比种植成本,规模化包地种植户基本进入保本、微利状态,自有土地、自留种苗的散户农户,仍有种植利润。
五、总结
湘玉竹是周期性较强的大宗中药材品种,行情涨跌完全跟随产能周期轮换。受前几年持续高价刺激,产区种植规模大幅扩张,2026年产新迎来集中产能释放。在市场终端需求平稳、无增量加持的背景下,货源处于供大于求的状态。
当前湘玉竹新一轮下行周期已然开启,本轮低价行情刚刚启动,市场库存压力充足、上行动能匮乏,短期内难以出现趋势性反转。后市湘玉竹整体将维持震荡偏弱、持续探底的运行态势,长期低价格局仍将延续。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。