2026年9月29日,笔者赴浙江磐安参加《浙产道地药材高质量发展大会暨第三届浙贝母产业发展大会》,会上浙贝母逆市大涨成为热议的核心话题,现场形成了立场鲜明的两派观点: 一派以用药企业、饮片厂与中成药药企为主,他们提出党参、当归、白术、白芍、板蓝根等根茎类大宗药材价格全部大跌、不少品种腰斩、甚至跌回地板价,唯独浙贝母逆势上涨,肯定是资本操作带动的短期行情; 另一派以产地种植端、种源端的从业者为主,他们认为行情背后是实实在在的产业问题 —— 种源退化、种植缩减、土地连作障碍、种植群体老龄化,是基本面驱动的长期趋势。
两派立场不同、视角不同、各有依据,始终没有形成共识。
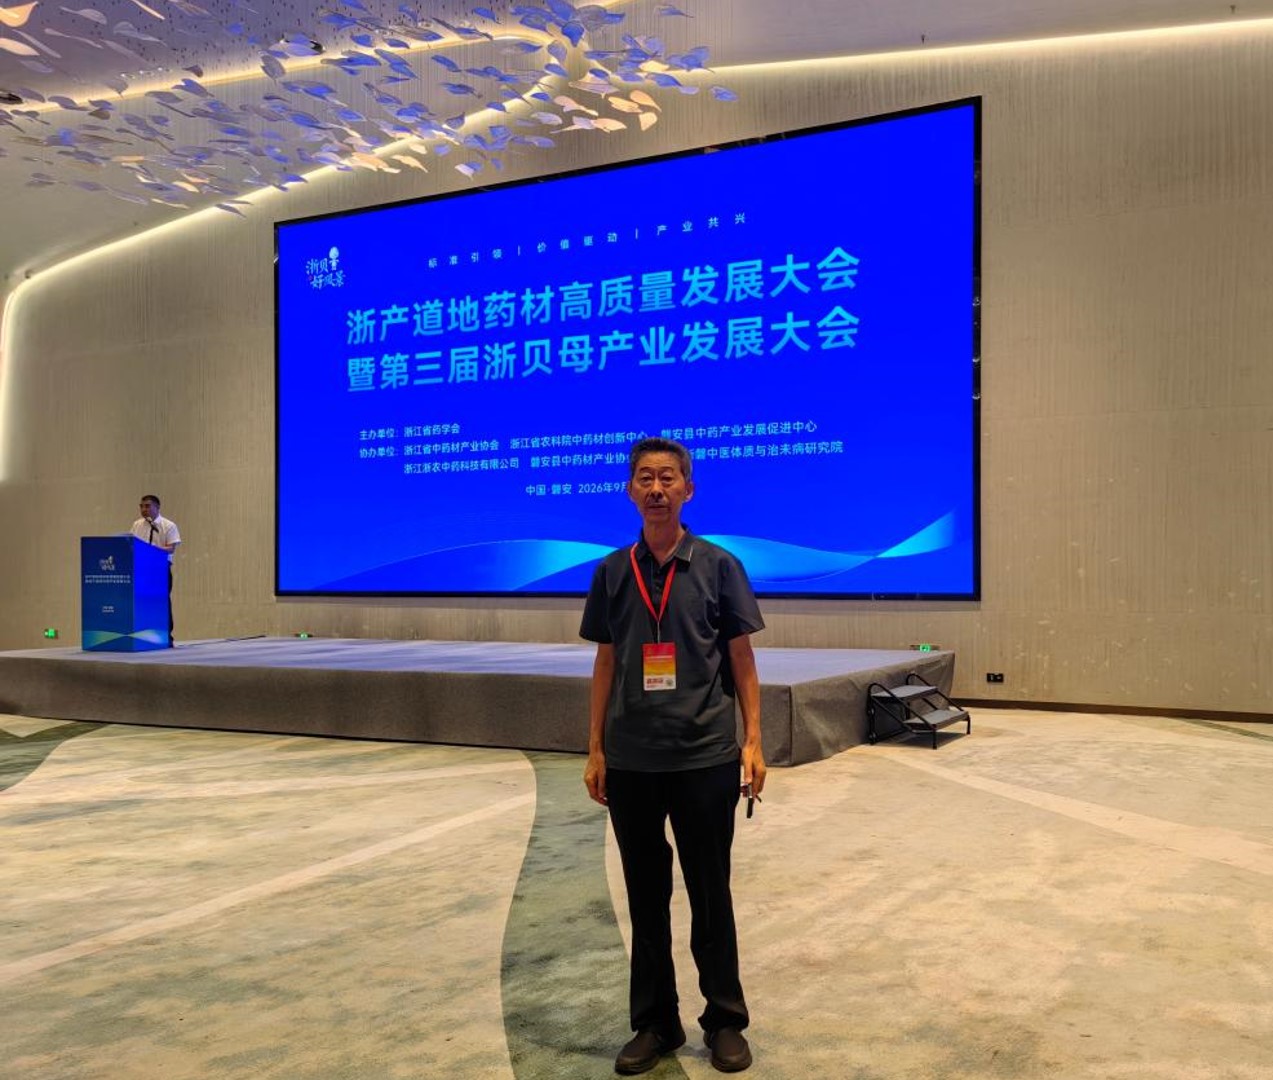
图 1 2026 年 9 月 29 日浙产道地药材高质量发展大会暨第三届浙贝母产业发展大会现场
作为原中药材天地网专家委员会主任、深耕中药材信息领域40余年的行业老兵,我跟踪过浙贝母四轮完整的产业周期,对品种供需与价格异动的信号向来敏感。
但这一次,我没有急于下结论 —— 坐在会场里争论得不出答案,最终答案一定在产地一线、在产业链源头。
三天会议笔者实地走访磐安仁川镇、新渥街道、冷水镇、双峰乡四大核心主产区,考察盘龙药谷全域GAP基地与浙农中药磐安产地仓等,会后专程赴江苏海安、海门种源基地做产业链延伸调研,深入田间地头、访谈种植农户与种源商户。本文数据以中药材天地网浙贝母海量历史数据为核心,交叉验证药通网产区监测数据、康美中药网、跑合网、中康云瓴等中药材信息网站及产区统计数据,所有产量、需求量口径统一为干货统货,确保结论扎实可追溯。
结合多方交叉核实的二十二年全国浙贝母产量数据与实地调研结论,我推出浙贝母产业系列深度调研:本篇为系列首篇,核心呈现本轮逆势上涨的完整现象与产业底层特征。后续将陆续推出《磐安四大核心主产地浙贝母产销深度调研报告》《南通浙贝母种源基地:历史变迁与四重共振危机》两篇实地调研报告,最终篇发布《浙贝母价格走势预判暨市场规范与产业健康发展建议》。敬请关注!
一、行情复盘:大盘跌回牛市起点,浙贝母走出逆势行情
(一)大盘环境:指数跌回牛市起点,中药材全线普跌
1、指数走势:截至2026年10月5日,天地网综合200价格指数收于2264.14点,完全跌回2020年8月26日的本轮中药材牛市启动前的2265.34牛市起点。 该指数自2023年中触及3600点历史峰值后进入下行通道:2024年高位筑顶,2025年加速回落,2026年持续探底,全行业当前仍处于产能消化、价格承压的熊市格局。
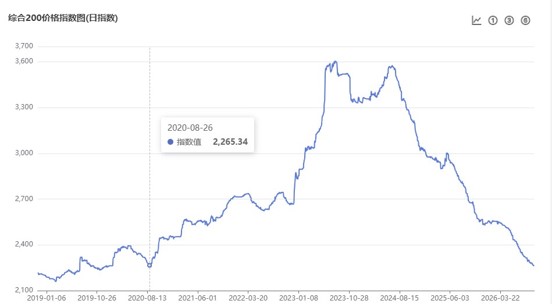
图2 10月3日天地网综合200价格指数收于2264.14点,已跌回2020年8月的本轮牛市起点
2、品种表现:多数大宗根茎类品种产新后价格普遍下跌10%-20%,党参、当归、白术、白芍、板蓝根等常用大宗品种较高点普遍下跌了40%-50%,其中党参统货较高点回落近六成,白术、白芍回撤幅度均超四成,部分品种价格腰斩,有的跌破地板价,中药材市场整体低迷,观望情绪浓厚。
(二)品种走势:逆势大涨31.9%,彻底打破周期规律
就在大盘涨幅完全回吐、品种普跌的背景下,浙贝母却走出了一波完全独立的上涨行情。据天地网磐安产地监测数据(低硫统片,元 / 公斤价下同),价格从2026年5月产新期低点138元震荡上行,10月攀升至182元,短短3个月涨幅达31.9%,成为大宗根茎类药材中极为罕见的逆势品种。其中2.0cm以上大规格优质货涨幅更显著,统货与选货价差持续拉大,结构性紧缺特征明显。
1、产新不跌:5月浙贝母集中产新上市期,价格仅小幅回落至140元,探底138元后快速企稳,未出现往年产新后15%-20% 的深度回调,更未随大盘同步下探;
2、淡季横盘:6-8月传统消费淡季,价格在138-140元窄幅盘整,同期大盘指数持续下探、根茎类品种普跌,浙贝母始终守住底部支撑;
3、旺季跳涨:9月提前启动上行,下旬收于152元;10月初加速跳涨至182元,回升至近三年高位区间,与大盘持续连创新低的走势彻底背离。
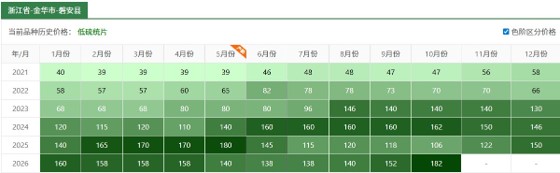
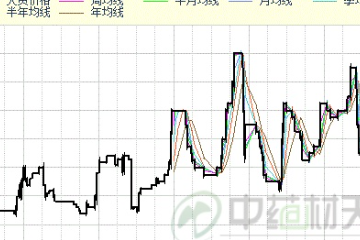
图3 中药材天地网2021~2026年 浙江磐安中药材市场浙贝母实际成交价格逐月记录
值得注意的是,自2023年8月价格触及146元后,三年零三个月浙贝母长期维持高位,价格底部始终未低于106元。同期多数根茎类品种价格较高点回撤40%-50%,部分品种甚至腰斩。这样跨度的长期高位支撑,在大宗药材中并不多见。
二、底层核心:无性繁殖的生物学特性,决定独特的供给逻辑
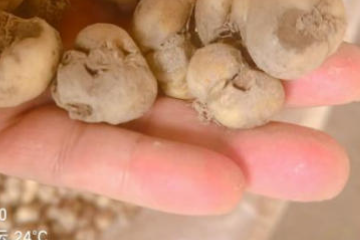
浙贝母是大宗中药材里典型的鳞茎无性繁殖品种,生产上几乎全部采用鲜鳞茎(种球)作为繁殖材料,不采用种子繁殖。这一独特的繁殖方式,是其供给逻辑区别于绝大多数药材的生物学根源,核心体现在四个维度。
(一)繁育系数极低,产能扩张速度慢
1、正常优质浙贝母种球,一个母球仅能分蘖2个子球,整体繁育系数仅为2.0,即便管理精细的高产地块也无法突破2.0。这与白术、板蓝根等有性繁殖药材“一个种子结上百粒、一年产能可翻倍”的扩种速度有天壤之别。
2、浙贝母要实现产能扩张,必须逐年提高留种比例、滚动扩种 —— 浙贝母头年9-10 月下种,在地生长8个月左右,次年5月倒苗休眠必须采挖。产能若想翻倍通常需要3-5年周期,供给弹性远低于有性繁殖品种。
(二)种球属活体器官,无法跨季长期储备
1、浙贝母鲜鳞茎是活体繁殖器官,常温下生理活性仅能保存5-6个月,每年5月采收后,必须在当年9-10月下种期完成播种,无法跨年长期储存,也无法像其他植物种子一样大量收储备用。
2、这意味着传统“丰年收储、歉年投放”的价格平抑机制对浙贝母完全失效,种源调节只能在当年产新与下种的窗口期内完成,一旦出现供给缺口,短期内无法通过储备弥补。
(三)多代种植退化快,需三年一轮定期更新
1、无性繁殖属于营养体克隆繁殖,多代连续种植后会出现病毒积累、种性退化,表现为分蘖能力下降、抗病性减弱、单产降低、病害增多。
2、因此产区普遍遵循“三年一轮种”的生产规则 —— 连续种植三年后种源退化严重,必须全部清挖,重新异地引种优质种球开启下一轮周期,无法像有性繁殖品种那样连年留种持续生产。
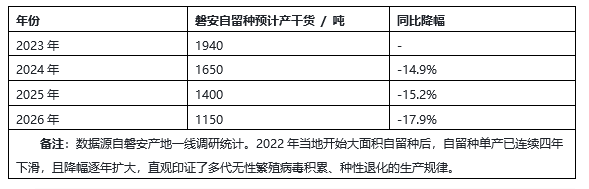
从浙江磐安产地一线调研情况看,2022年当地开始大面积自留种后,自留种单产已连续四年下滑,也直观印证了多代无性繁殖种性退化的规律。
(四)一年生必须采收,无在地产能库存缓冲
1、这是极易被忽略的核心差异:多数根茎类药材为2-3年生(如甘草、黄连、白术、白芍),价格低迷时农户可以延后采收、压在地里等待行情,形成庞大的在地产能库存 —— 相当于把产量“暂存”在地里,农户可以根据行情好坏选择采收时间,是调节市场供给的隐形蓄水池。
2、但浙贝母是典型的一年生作物,在地生长8个月左右,当年秋种次年夏收,无法延后采挖、不存在“暂存”在地里的库存缓冲,供给量完全由当年种植面积与单产决定,没有“价低埋地、价高采挖”的调节空间。
三、周期验证:二十二年产量数据,呈现清晰的产业走势
笔者以中药材天地网2004-2026年全国产量数据为基础,交叉比对药通网、跑合网、中康云瓴等中药材信息网站,康美市场流通统计及产区统计数据,多方核实整理了浙贝母二十二年全国产量数据(干货统货口径),据磐安产地实际加工测算,正常折干率为3.6~3.7 : 1,即3.6~3.7公斤新鲜鳞茎可加工出1公斤干货统片。 该数据完整呈现了浙贝母二十二年的产能周期规律,也清晰勾勒出产业从平衡到过剩、再到持续收缩的完整脉络。
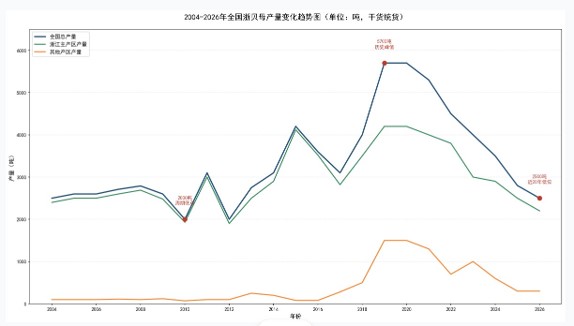
图4 笔者收集整理的2004-2026年全国浙贝母产量变化趋势图(单位:吨,干货统货)
(一)传统平衡期(2004-2012年):供需紧平衡,窄幅波动
1、这一阶段浙江产区贡献全国95%以上的产量,产业格局稳定,年产量始终在2000-3100 吨区间窄幅波动。
2、其中2010年、2012年受低温、病害影响两次跌至2000吨低位,2011年快速恢复至3100吨阶段高位,整体供需处于紧平衡状态,价格随年度丰歉小幅波动,无长期趋势性行情。
(二)产能扩张期(2013-2019年):涨价刺激扩种,六年实现翻倍
1、2012年减产推动价格大涨,刺激全国范围扩种,产能进入缓慢扩张周期。其中浙江主产区产量从2013年的2500吨攀升至2019年的4200吨;江苏、安徽等其他副产区随种源产业发展,产量从2013年的250吨扩容至2019年的1500吨;2019年全国总产量达到5700吨的历史峰值,较2013年实现翻倍。
2、和有性繁殖药材“一年扩种、次年过剩”的节奏完全不同,浙贝母这一轮产能扩张用了整整6年时间。产能过剩直接导致随后的价格下行与去库存周期,社会库存最高达1500吨以上,产业进入长达数年的产能消化期。
(三)持续减产期(2020-2026年):七年持续回落,产量逐步收缩
这是本轮行情的核心铺垫期。全国总产量从2019年的5700吨持续下滑,2020年维持峰值后逐年回落,2025年降至2800吨,2026年预计仅可产新2500吨,七年时间减产超56%,产能几近腰斩。
这一阶段,有一个值得关注的产业现象:种源产区先收缩,商品产区后传导。
据江苏产地一线调研数据,江苏种源主产区的鲜鳞茎(种球)总产量已于 2021年提前见顶回落,2022年较峰值几近腰斩,较浙江商品干货产量的回落早 1-2年,清晰呈现出“种源端先收缩、商品端后传导”的产业传导规律。同时种球价格 6年间从 2-4元 / 斤上涨至40-42元 / 斤,涨幅远超商品干货,也从成本端印证了种源稀缺的程度。
2017年起,江苏等其他产区(种源主产区)产量率先从500吨持续回落至300吨,先于商品产区2-3年进入收缩通道;2020年后浙江商品主产区产量从 4200 吨逐步回落至 2200 吨。这个先后顺序,这一产业现象,我们会在后续调研中深入拆解。
2026年,减产幅度进一步放大。浙江磐安三大核心主产区受 3月高温干旱冲击,整体出现明显减产;上游江苏南通种源基地也出现了产量收缩、品质下降的情况。至于三大主产区具体减产幅度、农户行为变化,以及南通种源基地的具体情况,后续两篇调研文章将逐一拆解。
据此测算,2026年全国浙贝母总产量约 2500吨,创下近二十年新低。而据中国中药材流通协会结合行业主流监测数据测算,全国年刚性需求量约4500吨(干货统货口径)。按商品统货口径测算,2026年全国供需缺口约1700-2000吨;据产地初步预判,2027年缺口存在进一步扩大的风险,具体数据将在后续产地调研中详细核实。
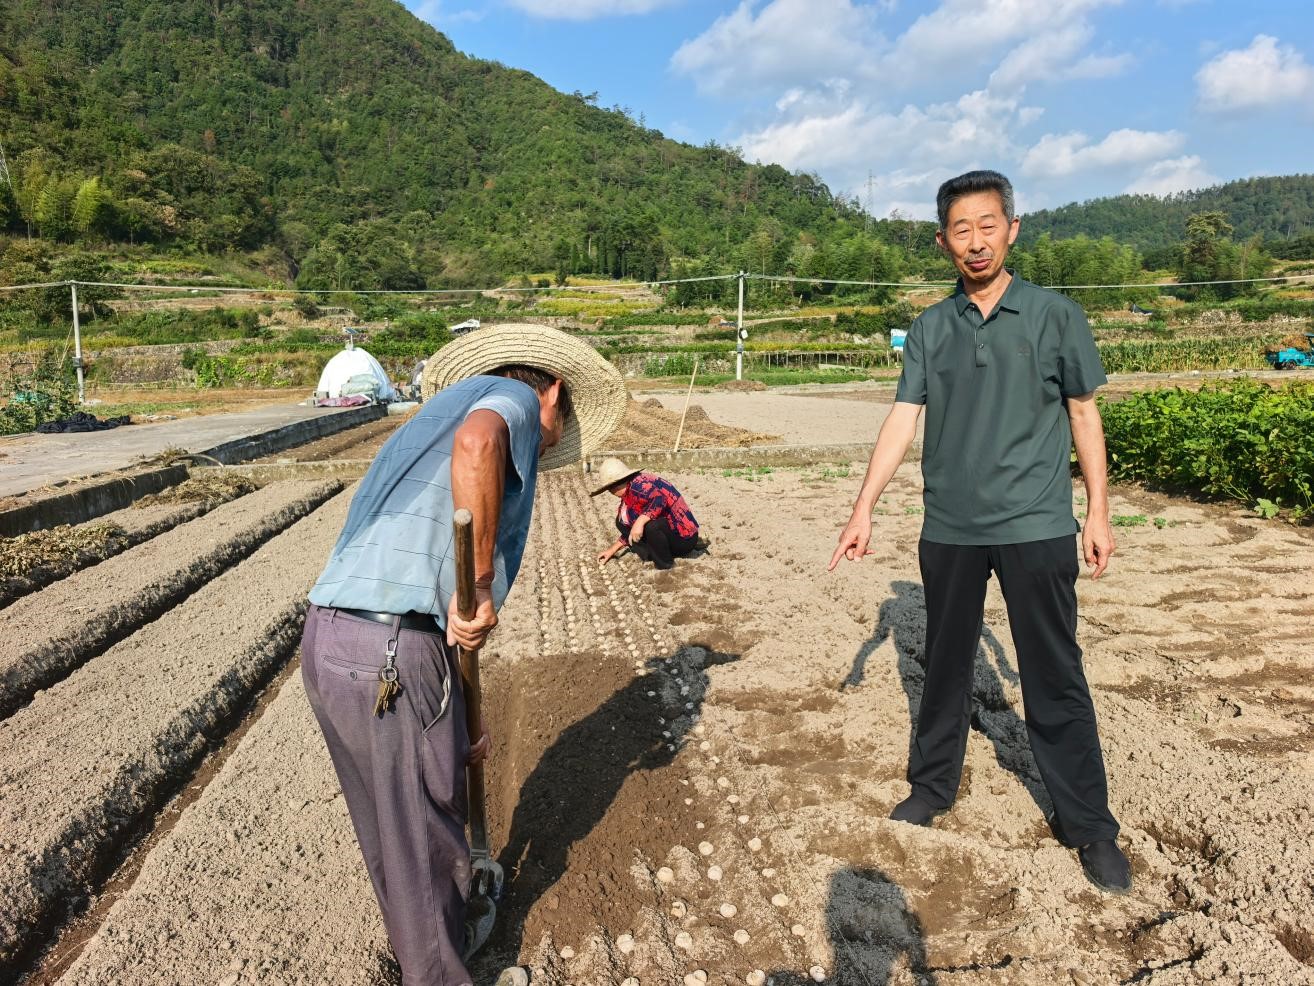
图5 2026年9月29日笔者在浙江磐安冷水镇调研浙贝母种植情况与种植户交流生产成本和种植意愿
四、四大维度对比:浙贝母与大宗品种的明显差异
同样处于中药材大盘持续回落的环境中,浙贝母能走出独立上涨行情,核心在于其繁殖特性、供给模式、需求结构、库存体系四大维度,与多数大宗品种存在明显差异。
(一)供给弹性差异:扩种周期长,无在地缓冲
1、多数大宗药材为有性繁殖,种子易储存、扩种快,价格上涨后1-2年就能形成产能过剩压制价格;同时存在在地产能库存,可通过延后采收调节供给。
2、但浙贝母无性繁殖 + 一年生的特性,决定了扩种周期长、无在地缓冲,且留种与商品供给此消彼长 —— 按 3.6~3.7 : 1的折干率测算,每多预留1公斤鲜种球用于扩种,当年就对应减少约 0.27~0.28 公斤干货商品的上市量。
(二)收缩模式差异:全链条联动,而非单一波动
1、多数品种的减产多为单一年份、单一产区的灾害性波动,灾后产能可快速恢复。
2、但浙贝母的供给收缩呈现上游种源基地 + 下游商品主产区的全链条联动特征:上游种源基地出现产量收缩,下游商品主产区也同步出现产能下滑。
(三)需求结构差异:结构分化托底,总量刚性稳定
1、与部分品种因需求下滑拖累价格不同,浙贝母需求呈现“饮片升、药企降”的分化格局,总量刚性极强。
2、据中国中药材流通协会测算,饮片领域占比80.4%,近年受中医门诊扩容、饮片配方需求增长带动,用量保持每年5%-10%的稳步上升,饮片托住了需求基本面;中成药投料占比17.4%,受药企成本管控、配方优化影响小幅下降,但体量有限,不影响整体需求底盘。
(四)库存缓冲差异:仅有社会库存,并且已至低位
1、当前多数大宗中药材仍处于产能过剩、去库存周期,社会库存 + 在地库存双高成为压制价格的核心因素,也是大盘持续回落的重要原因。
2、但浙贝母无在地产能库存,且经过2020-2025年连续六年减产,社会库存已从峰值降至低位警戒水平,其中产地剩余库存约600吨(干货统货口径)。2026年再度大幅减产后,新增供给远不足以覆盖年度需求,库存持续消化。
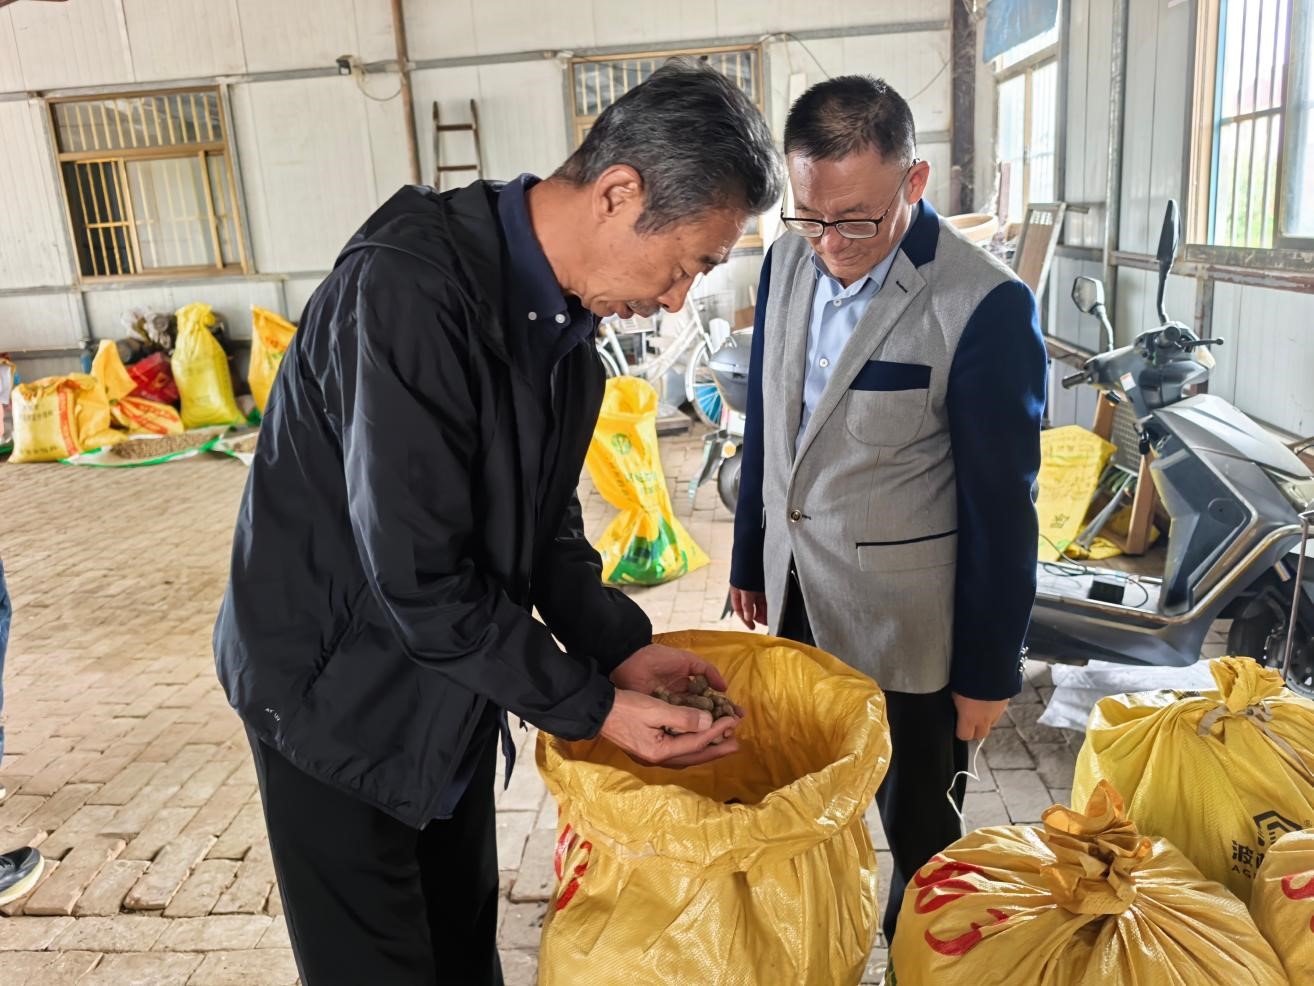
图6 2026年10月2日笔者在江苏省南通市海安县调研浙贝母种源生产与品质状况
五、系列预告与后续展望
以上呈现的,只是本轮行情的表层现象。
31.9%的涨幅,到底是资本炒作的短期泡沫,还是产业基本面驱动的长期趋势? 磐安三大主产区减产幅度究竟有多大?农户的留种行为、种植意愿发生了哪些变化? 上游南通种源基地到底出了什么问题?“四重共振”具体指什么?种源断档的风险有多大? 未来价格还会怎么走?产业该如何破局?
这些问题的答案,我将在后续三篇调研文章中逐一拆解。
第二篇《磐安三大核心主产地浙贝母产销深度调研报告》,深入冷水、仁川、新渥三大产区,还原最真实的产地产销现状;
第三篇《南通浙贝母种源基地:历史变迁与四重共振危机》,溯源种源基地,拆解全产业链风险的源头;
最终篇《浙贝母价格走势预判暨市场规范与产业健康发展建议》,给出完整的趋势预判与系统性产业发展建议。
敬请持续关注。
注明:文章所涉资料由刘红卫本人收集整理,部分源于网络。资料与数据可能不准确、不全面或者与现实不符,不代表任何权威资料和数据,不针对第三方。文章内容仅代表个人观点,仅供参考,不可做为投资依据。还请业界同仁给予批评指正!如若转载请注明出处。
刘红卫 2026年10月8日
 2026-09-24 19:51 浙贝母
 2026-05-13 17:16 浙贝母


 2026-09-11 14:36 柏子仁
 2026-09-18 13:10 楮实子
 2026-09-16 16:46 广金钱草