【天地网讯】
一、本期大盘品种点评
本期监测各市场品规价格共1455个,其中根茎类品规计453个,果实籽仁类品规计291个,全草类品规计196个,动物类127个,花类98个,矿物类52个,叶类48个,藤木类58个,菌藻类35个,树皮类39个,树脂类21个、其他加工类37个。
(1)月度环比监测各市场品规价格整体
图表1
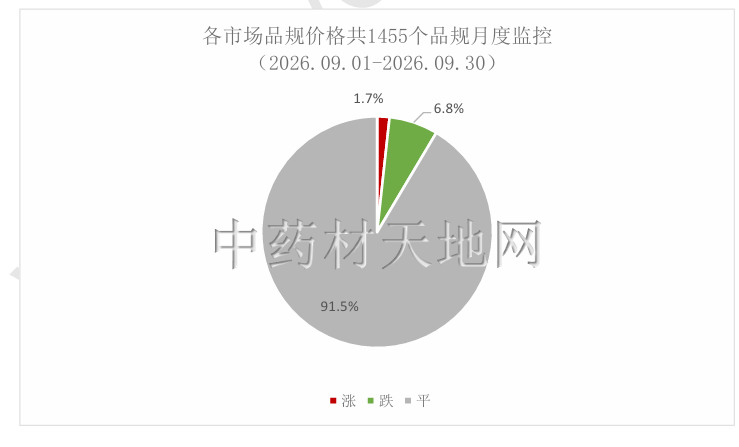
本期大盘品种涨跌环比分析显示,1455个品规9月30日价环比9月1日,1455个品规中,涨价品规25个(上期20个),占比1.7%;跌价品规99个(上期92个),占比6.8%;平价品种1327个(上期1343个),占比91.5%。
在涨幅分布榜单中,根茎类品规(8个,32%)、果实籽仁类(12个、48%)等。在跌价分布榜单中,根茎类(45个,45%)、果实籽仁类(22个,22%)、动物类(9个,9%)等。
(2)年度同比监测各市场品规价格整体
图表2
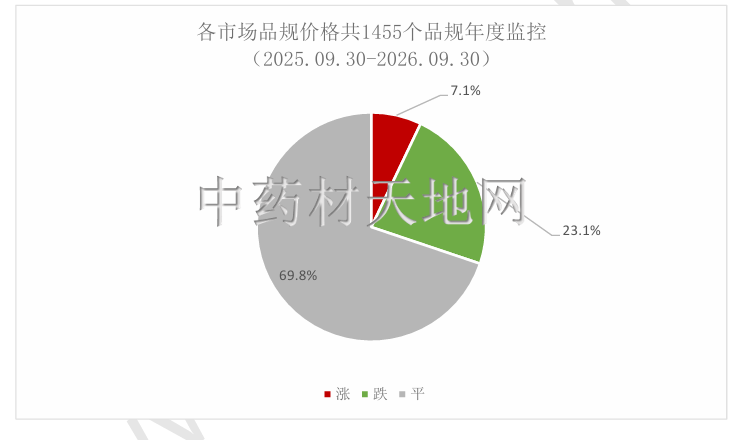
本期大盘品种涨跌同比分析显示,1455个品规2026年9月30日价同比2025年9月30日,升价品规103个(上期101个),占总量7.1%;降价品规336个(上期351个),占总量23.1%;平价品规1016个(上期1003个),占本期品规总量约69.8%。
(3)本期热点品种扫描
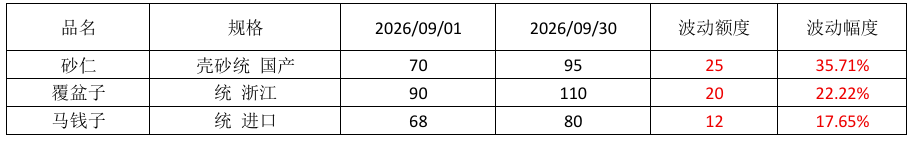
本期涨价热点品种:砂仁,产区虽值产新,但受产地价格反弹,市场行情随之上涨。覆盆子,由于人气依然较旺,磐安集镇今天价格仍显上涨,而市场受此影响,要价继续上调。马钱子,受市场监管趋严,再加上来货价格上调,市场行情有所上扬。
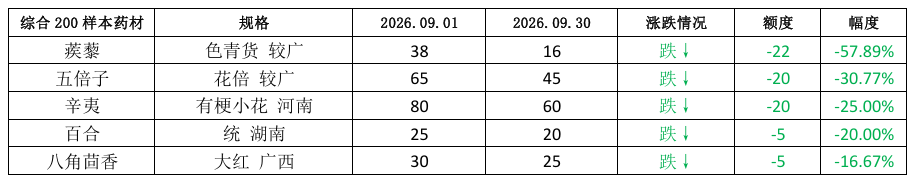
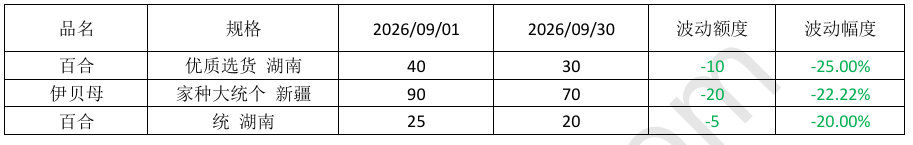
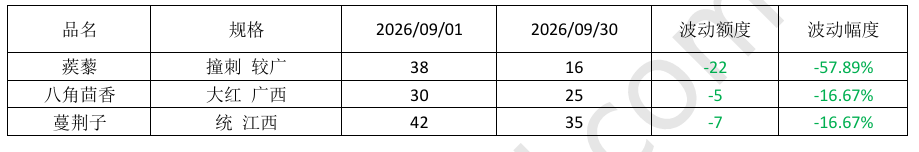
本期跌价热点品种:蒺藜,目前产新继续,受今年新货产出量增多影响,行情继续跌落。五倍子,目前产区花倍进入产新期,受今年长势较好影响,近期行情有所回落。百合,近段时间新货持续来市,市场库存增加,商家按需采购,货源小量走动良好,行情不及前期。
二.月度环比监测
1.整体价格走动月度环比
(1)指数月度环比
图表3
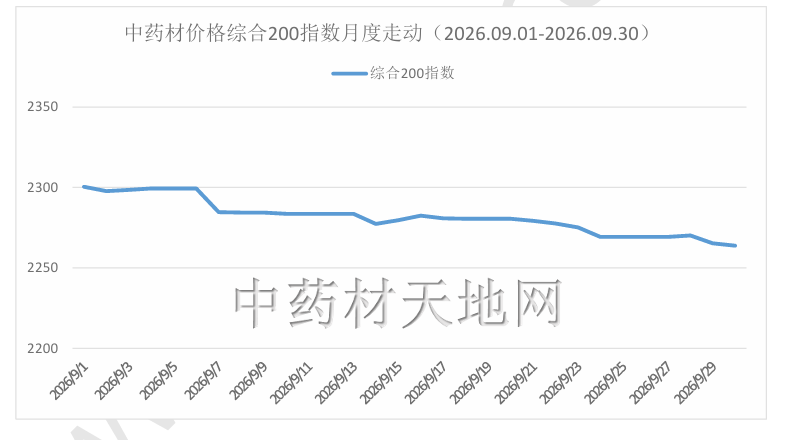
截止2026年9月30日,中药材综合200指数报收于2263.83点,点位与9月1日的2300.44点相比,指数下跌36.61点,下跌幅度为1.59%;盘中最高点位为2300.44点,最低点位为2263.83,振幅为1.59%。
图表4
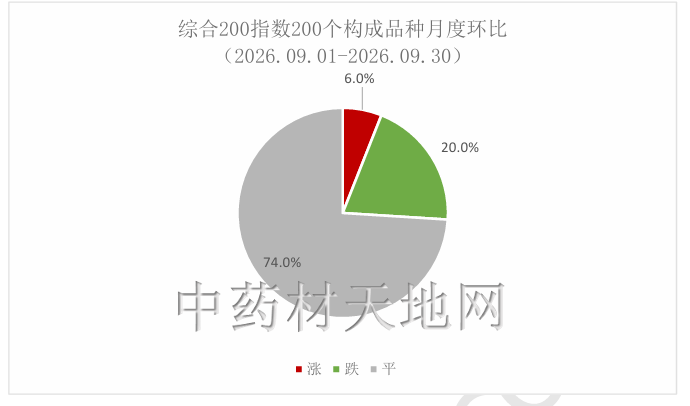
在月度环比监控周期内,综合200指数的200个构成品种中,有12个品规价格出现上涨,占总监控品规的6%,有40个品规价格出现下降,占比20%,其余148个品规价格走平,占比74%。
(2)综合200指数构成品种月度环比涨跌代表
图表5
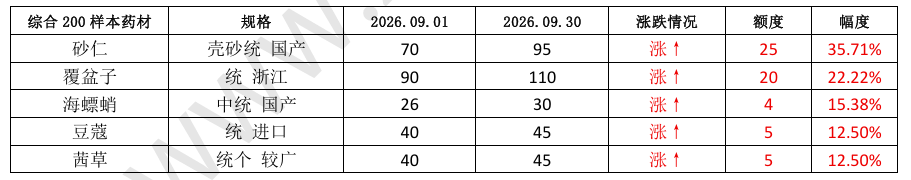
备注:数据取样自安徽亳州中药材市场,单位:元/千克,下同
图表6
2. 各类品规价格走动月度环比
(1)根茎类月度环比
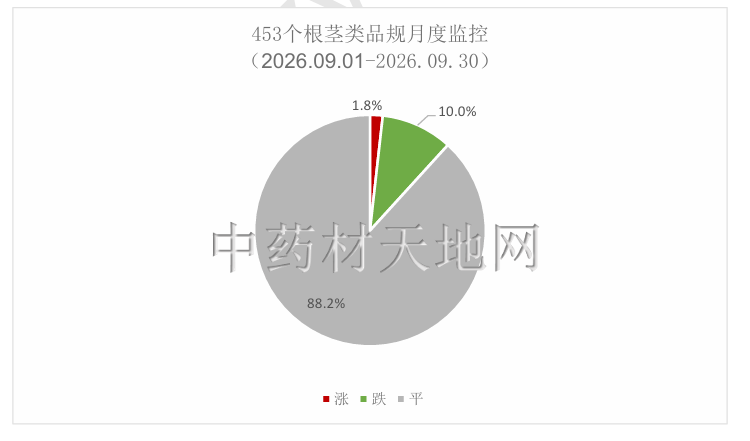
453个根茎类品规9月30日价环比9月1日,升价品规8个,占总量1.8%;降价品45个,占总量10%;平价品规398个,占本期品规总量约88.2%。
图表7
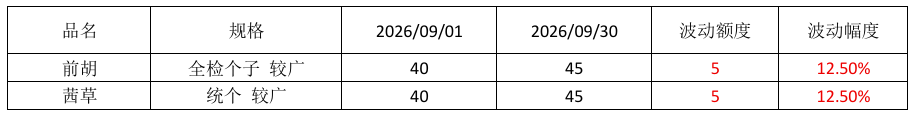
根茎类月度环比涨跌代表品规:
图表8
图表9
(2)果实籽仁类月度环比
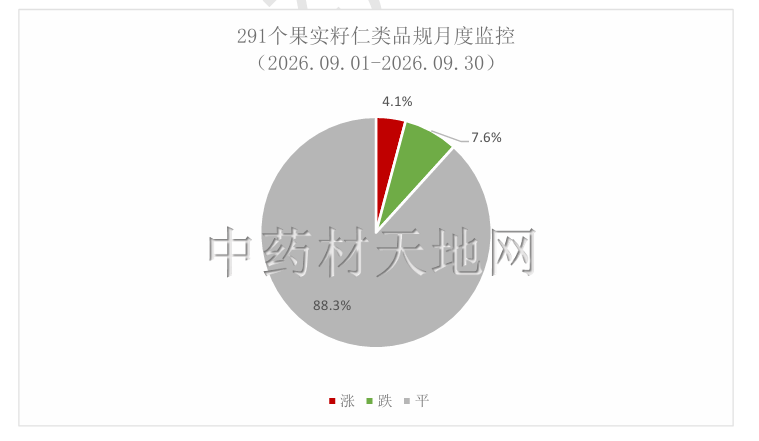
291个果实籽仁类品规9月30日价环比9月1日,升价品规12个,占总量4.1%;降价品规22个,占总量7.6%;平价品规256个,占本期品规总量约88.3%。
图表10
果实籽仁类月度环比涨跌代表品规:
图表11
图表12
(3)全草类月度环比
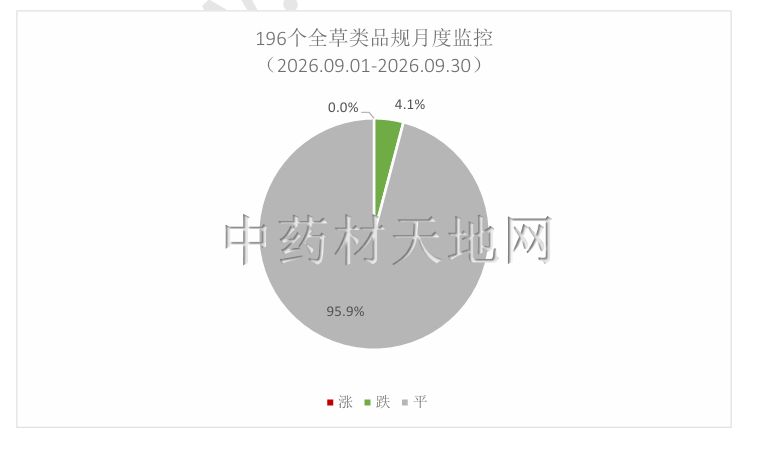
196个全草品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规8个,占总量4.1%;平价品规187个,占本期品规总量约95.9%。
图表13
全草类月度环比涨跌代表品规:
图表14
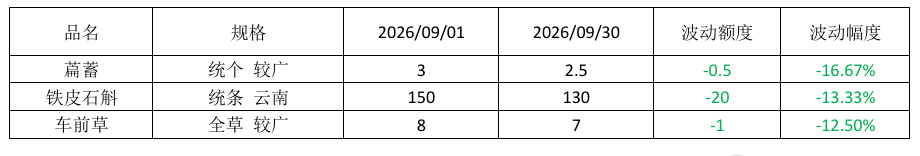
(4)动物类月度环比
127个动物类品规9月30日价环比9月1日,升价品规2个,占总量1.6%;降价品规9个,占总量7.1%;平价品规116个,占本期品规总量约91.3%。
图表15
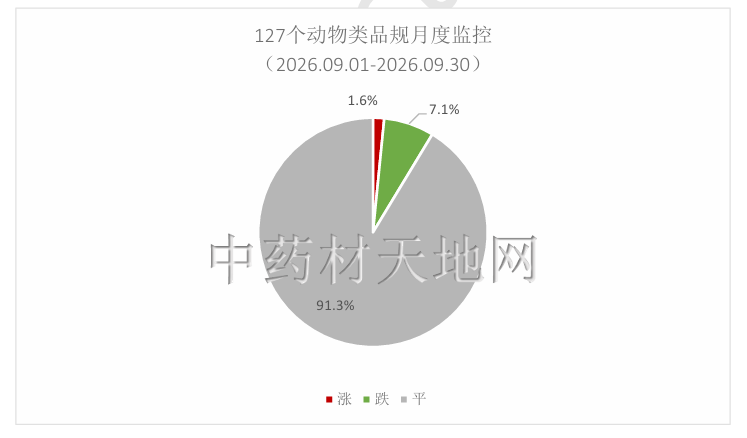
动物类月度环比涨跌代表品规:
图表16
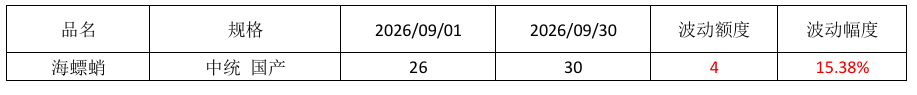
(5)花类月度环比
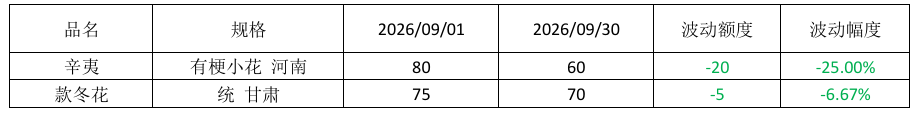
98个花类品规9月30日价环比9月1日,升价品规2个,占总量2%;降价品规7个,占总量7.1%;平价品规89个,占本期品规总量约90.9%。
图表17
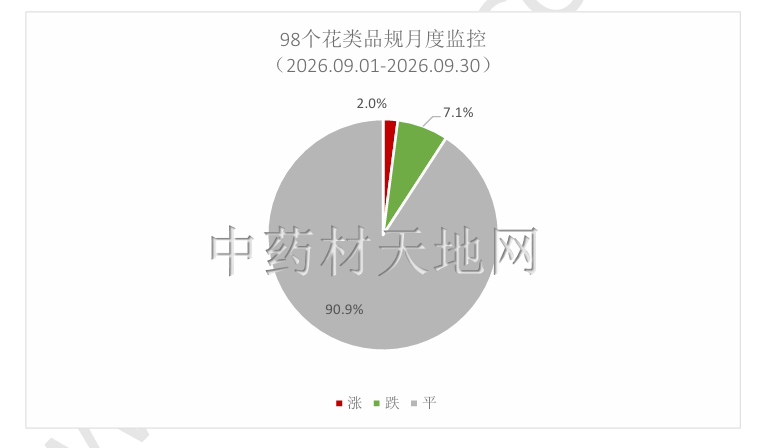
花类月度环比涨跌代表品规:
图表18
(6)矿物类月度
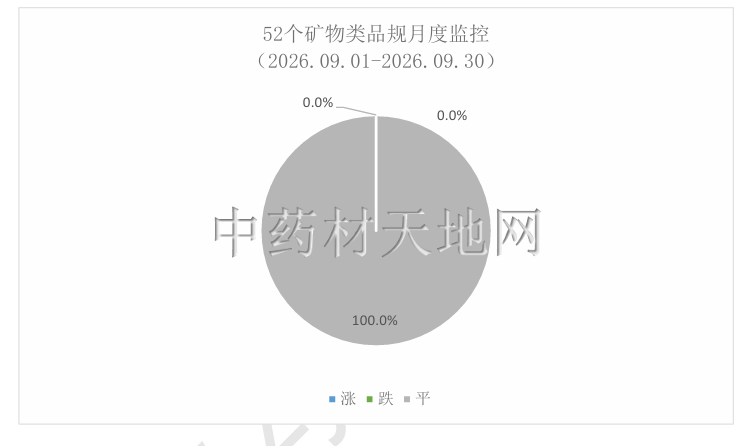
52个矿物类品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规0个,占总量0%;平价品规52个,占本期品规总量约100%。
图表19
(7)叶类月度环比
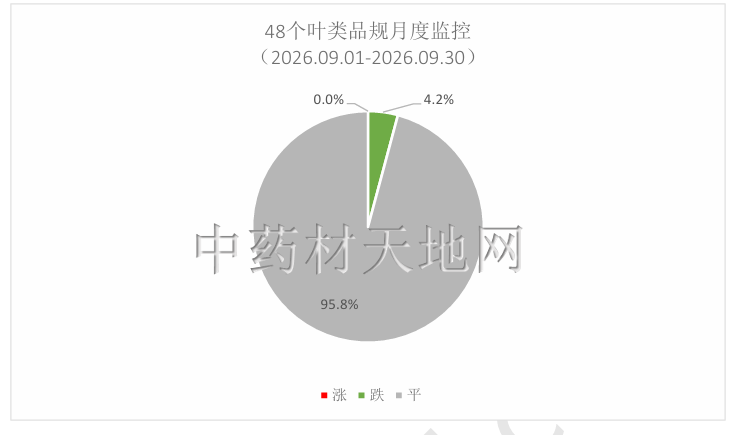
48个叶类品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规2个,占总量4.2%;平价品规46个,占本期品规总量约95.8%。
图表20
(8)藤木类月度环比
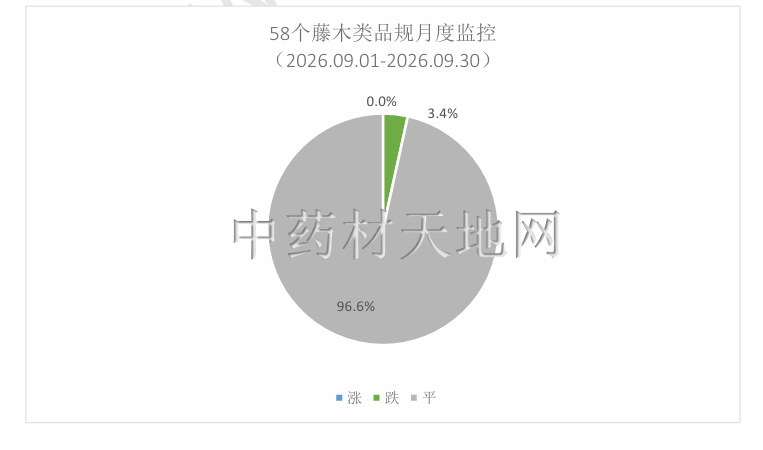
58个藤木类品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规2个,占总量3.4%;平价品规56个,占本期品规总量约96.6%。
图表21
(9)菌藻类月度环比
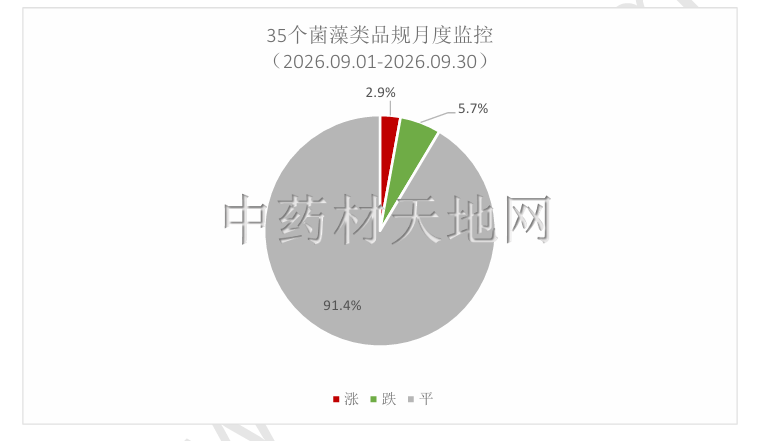
35个菌藻类品规9月30日价环比9月1日,升价品规1个,占总量2.9%;降价品规2个,占总量5.7%;平价品规32个,占本期品规总量约91.4%。
图表22
(10)树皮类月度环比
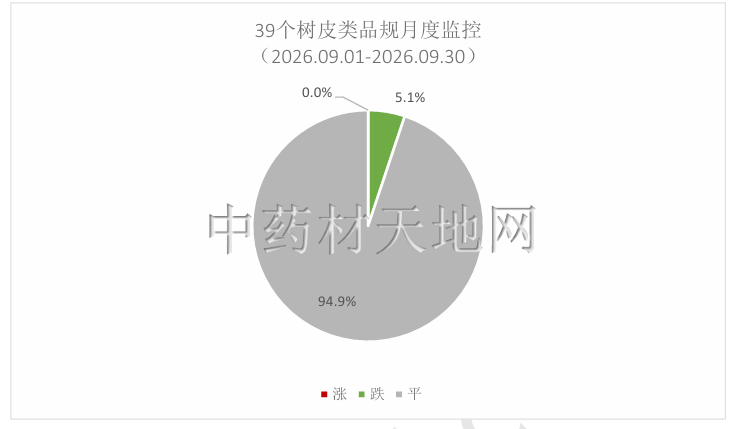
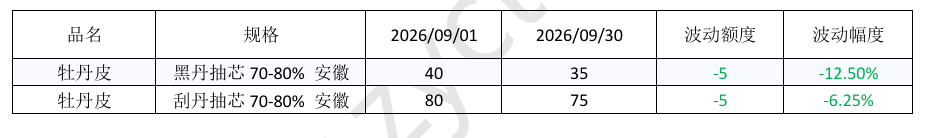
39个树皮类品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规2个,占总量5.1%;平价品规37个,占本期品规总量约94.9%。
图表23
图表24
(11)树脂类月度环比
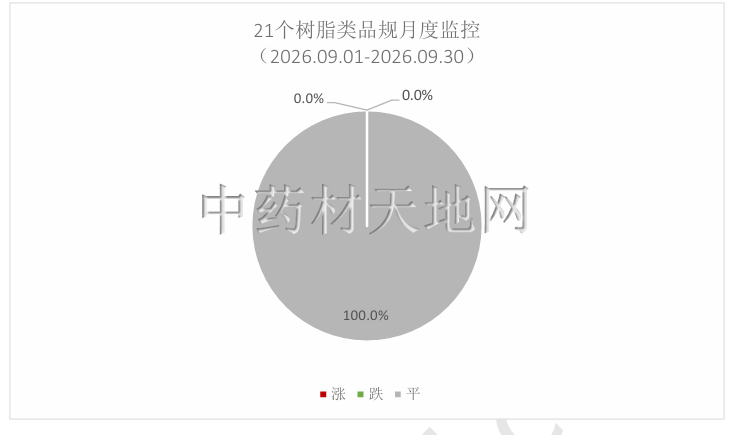
21个树脂类品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规0个,占总量0%;平价品规21个,占本期品规总量约100%。
图表25
(12)其他加工类月度环比
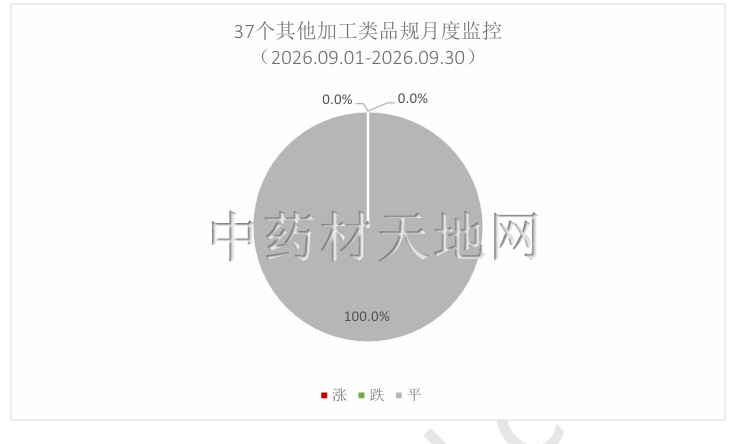
37个其他加工类品规9月30日价环比9月1日,升价品规0个,占总量0%;降价品规0个,占总量0%;平价品规37个,占本期品规总量约100%。
图表26
三.年度同比监测
1. 整体价格走动年度同比
(1)指数年度同比
图表27
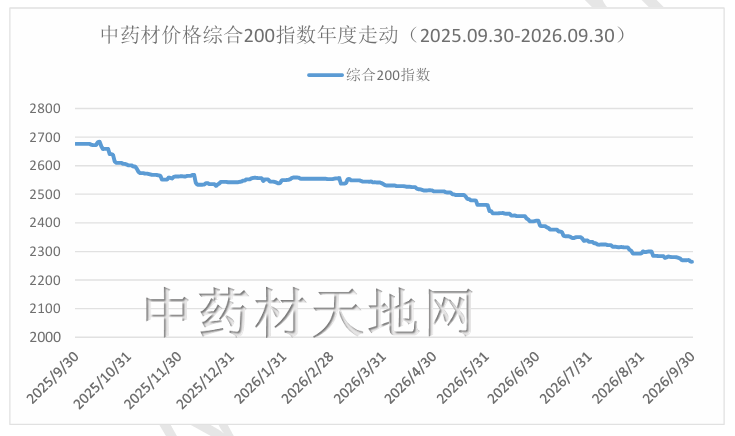
截止2026年9月30日,中药材综合200指数报收于2263.83点,点位与2025年9月30日的2676.3点相比,指数下跌了412.47点,跌幅15.41%。盘中最高点位为2684,最低点位为2263.83,振幅为15.7%。
图表28
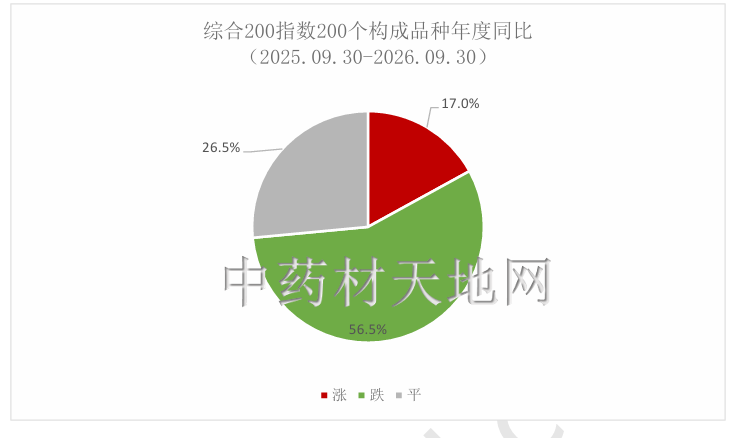
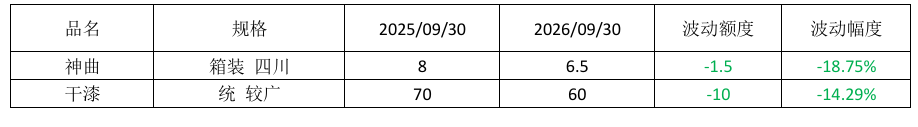
在年度同比监控周期内,综合200指数的200个构成品种中,有34个品种价格出现上涨,占总监控品规的17%,有113个品规价格出现下降,占比56.5%,其余53个品规价格走平,占比26.5%。
(2)综合200指数构成品种年度同比涨跌代表
图表29
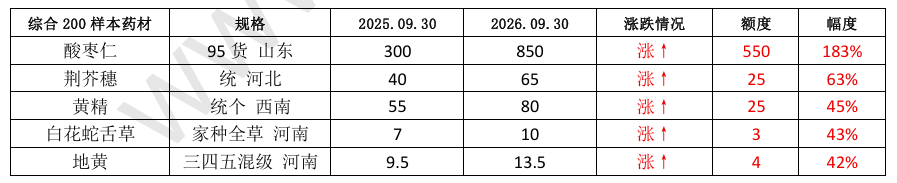
备注:数据取样自安徽亳州中药材市场,单位:元/千克,下同
图表30
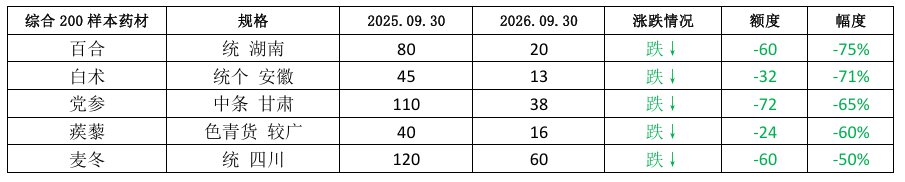
备注:数据取样自安徽亳州中药材市场,单位:元/千克,下同
2. 各类品规价格走动年度同比
(1)根茎类年度同比
453个根茎类品规2026年9月30日价同比2025年9月30日,升价品规31个,占总量6.9%;降价品规119个,占总量26.3%;平价品规302个,占本期品规总量约66.8%。
图表31
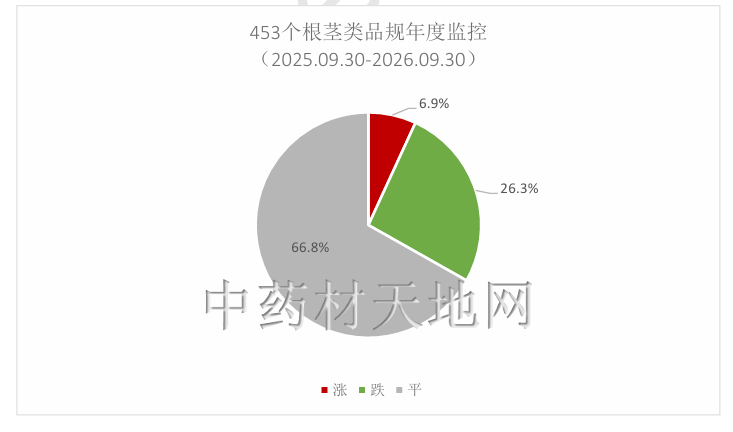
根茎类年度同比涨跌代表品规:
图表32
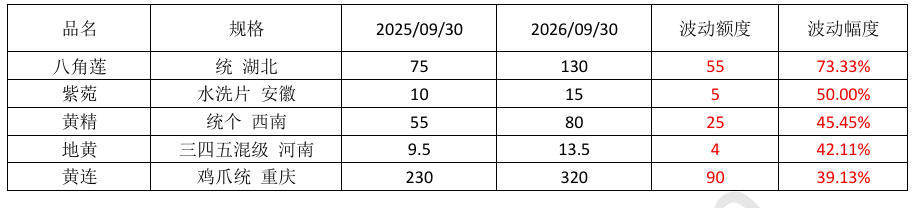
图表33
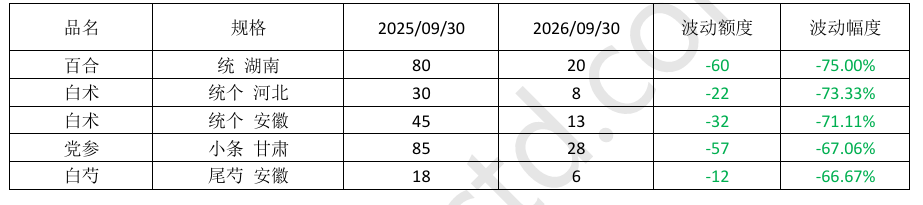
(2)果实籽仁类年度同比
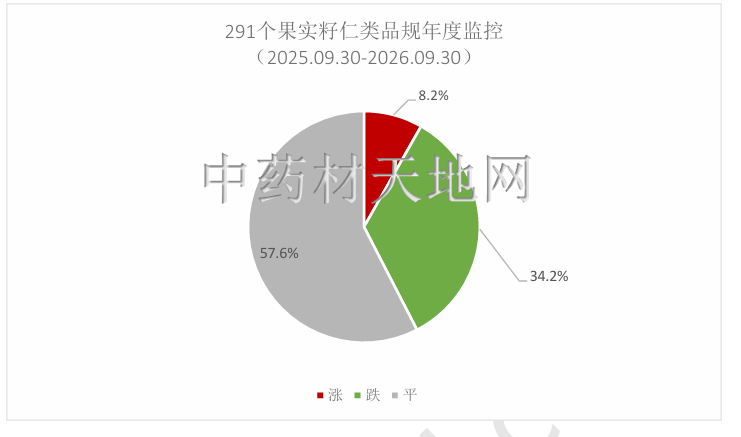
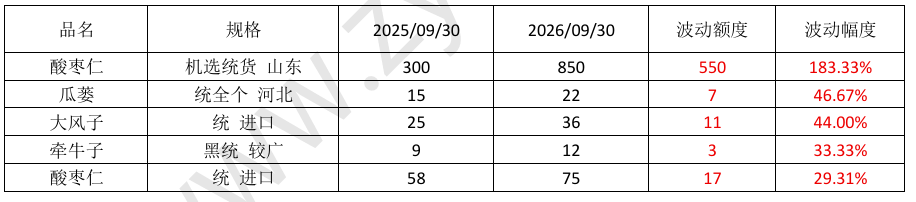
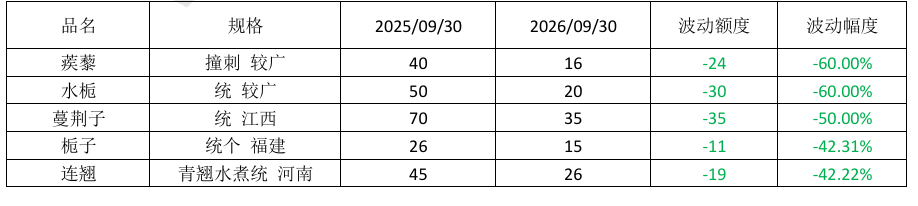
291个果实籽仁类品规2026年9月30日价同比2025年9月30日,升价品规24个,占总量8.2%;降价品规100个,占总量34.2%;平价品规167个,占本期品规总量约57.6%。
图表34
果实籽仁类年度同比涨跌代表品规:
图表35
图表36
(3)全草类年度同比
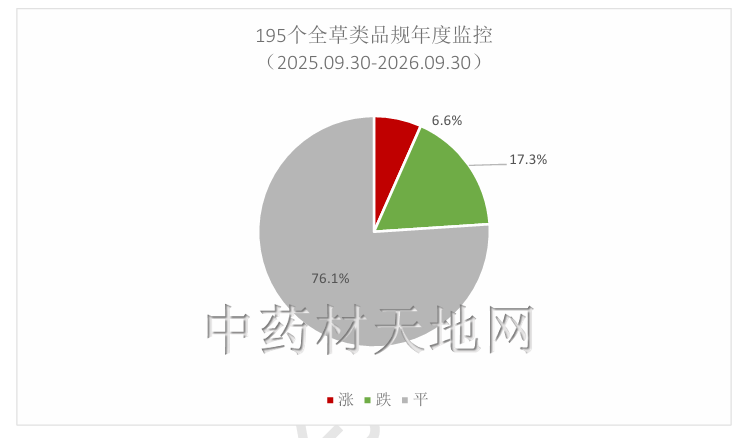
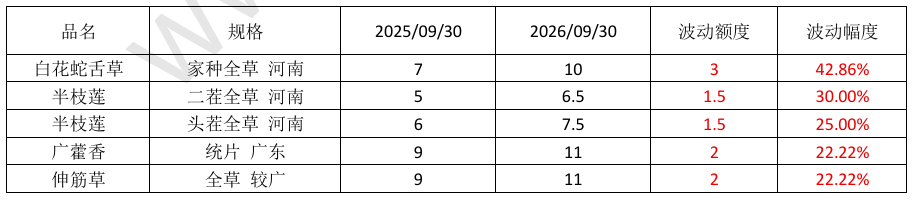
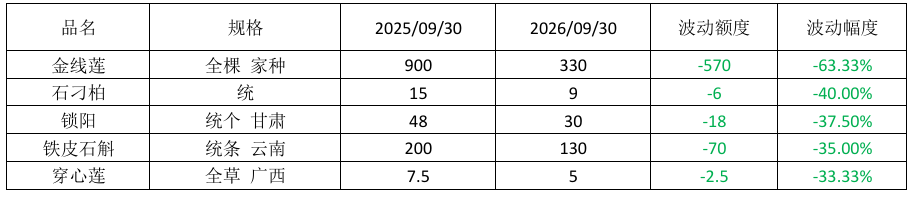
196个全草类品规2026年9月30日价同比2025年9月30日,升价品规13个,占总量6.6%;降价品规34个,占总量17.3%;平价品规149个,占本期品规总量76.1%。
图表37
全草类年度同比涨跌代表品规:
图表38
图表39
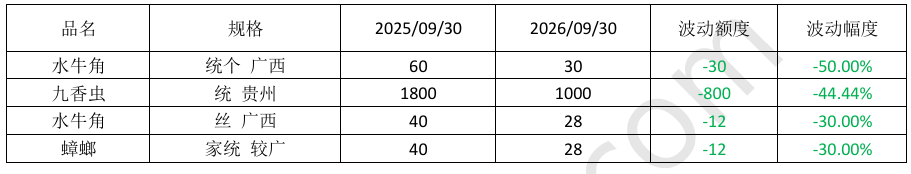
(4)动物类年度同比
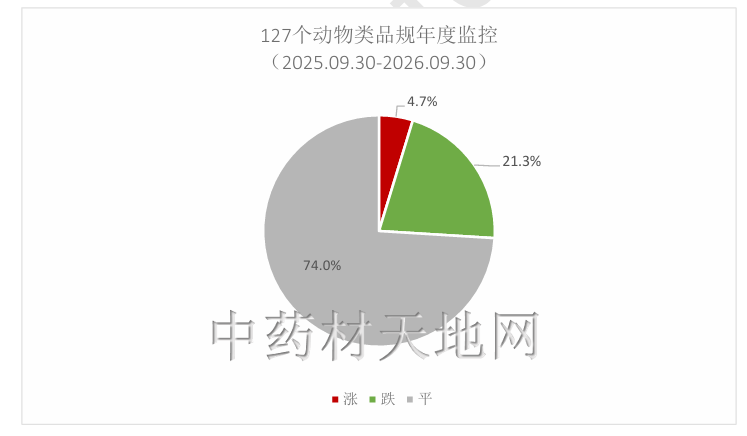
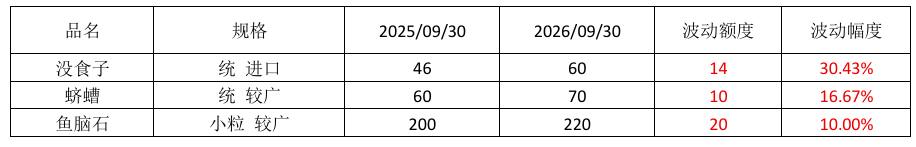
127个动物类品规2026年9月30日价同比2025年9月30日,升价品规6个,占总量4.7%;降价品规27个,占总量21.3%;平价品规94个,占本期品规总量约74%。
图表40
动物类年度同比涨跌代表品规:
图表41
图表42
(5)花类年同比
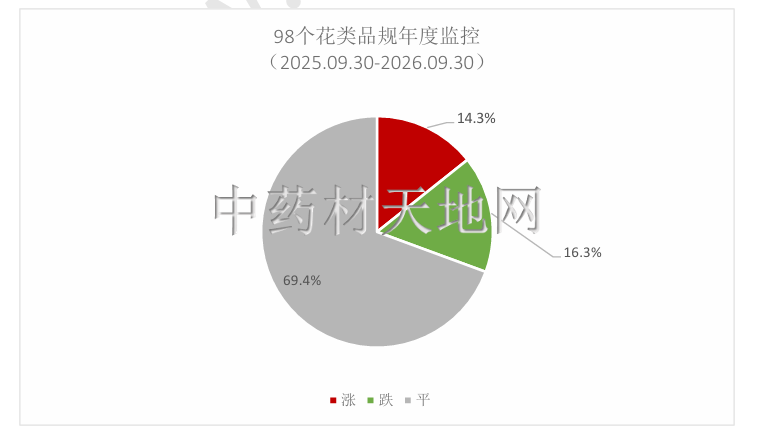
98个花类品规2026年9月30日价同比2025年9月30日,升价品规14个,占总量14.3%;降价品规16个,占总量16.3%;平价品规68个,占本期品规总量约69.4%。
图表43
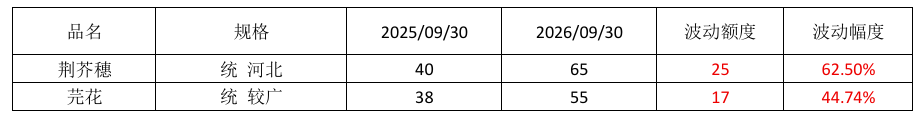
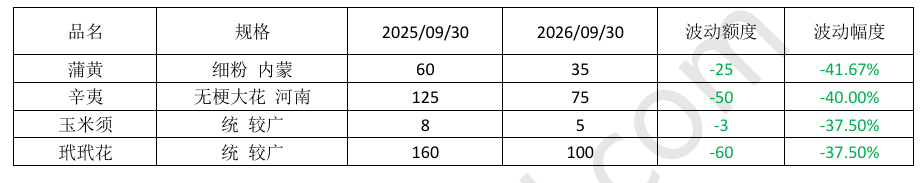
花类年度同比涨跌代表品规:
图表44
图表45
(6)矿物类年度同比
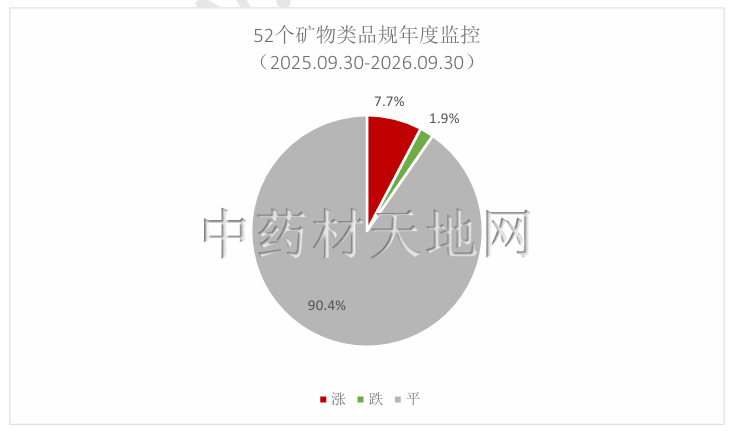
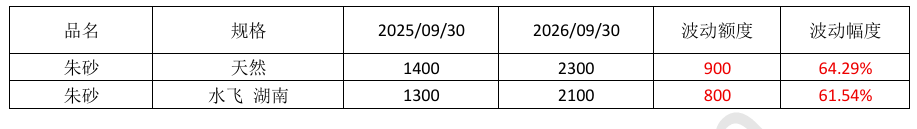
52个矿物类品规2026年9月30日价同比2025年9月30日,升价品规4个,占总量7.7%;降价品规1个,占总量1.9%;平价品规47个,占本期品规总量约90.4%。
图表46
矿物类年度同比涨跌代表品规:
图表47
(7)叶类年度同比
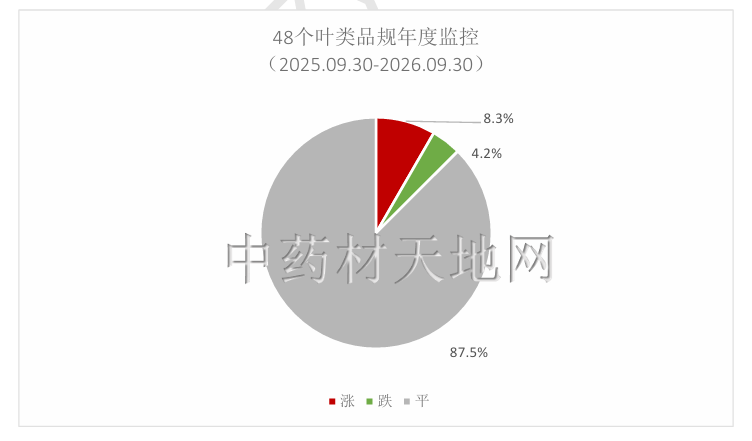
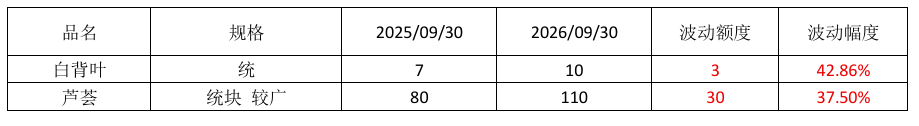
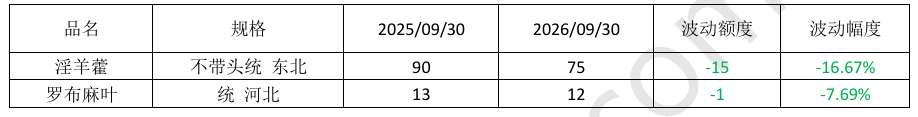
48个叶类品规2026年9月30日价同比2025年9月30日,升价品规4个,占总量8.3%;降价品规2个,占总量4.2%;平价品规42个,占本期品规总量约87.5%。
图表48
叶类年度同比涨跌代表品规:
图表49
图表50
(8)藤木类年度同比
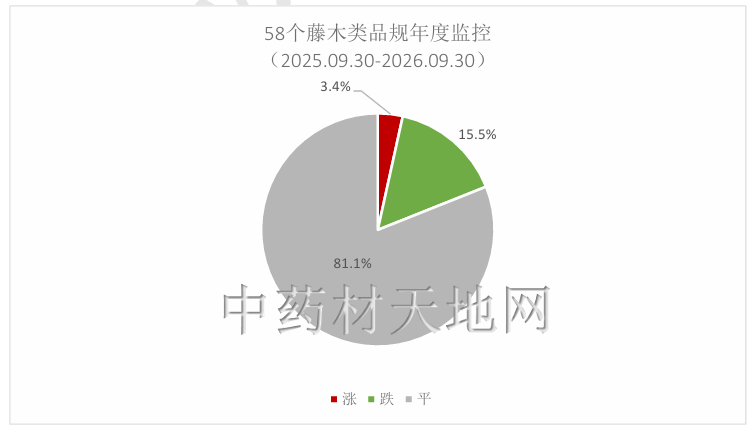
58个藤木类品规2026年9月30日价同比2025年9月30日,升价品规2个,占总量3.4%;降价品规9个,占总量15.5%;平价品规47个,占本期品规总量约81.1%。
图表51
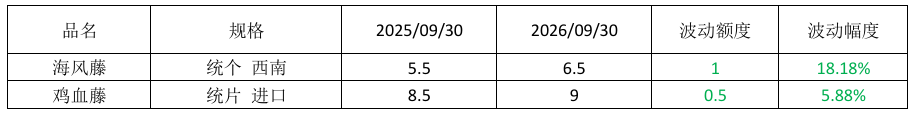
藤木类年度同比涨跌代表品规:
图表52
(9)菌藻类年度同比
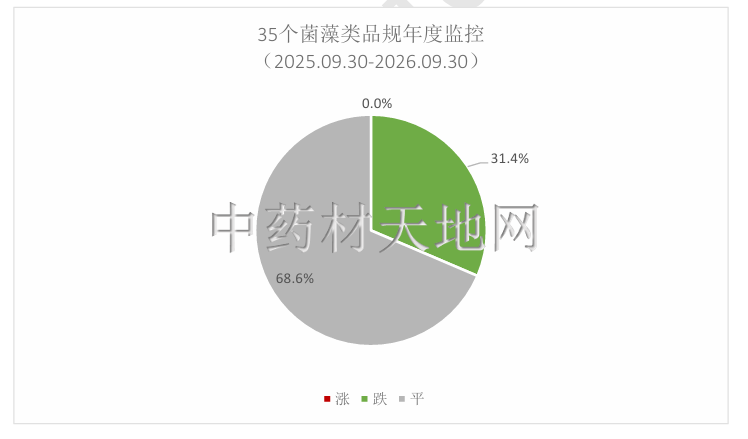
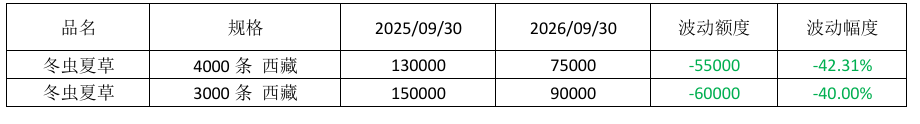
35个菌藻类品规2026年9月30日价同比2025年9月30日,升价品规0个,占总量0%;降价品规11个,占总量31.4%;平价品规24个,占本期品规总量约68.6%。
图表53
菌藻类年度同比涨跌代表品规:
图表54
图表55
(10)树皮类年度同比
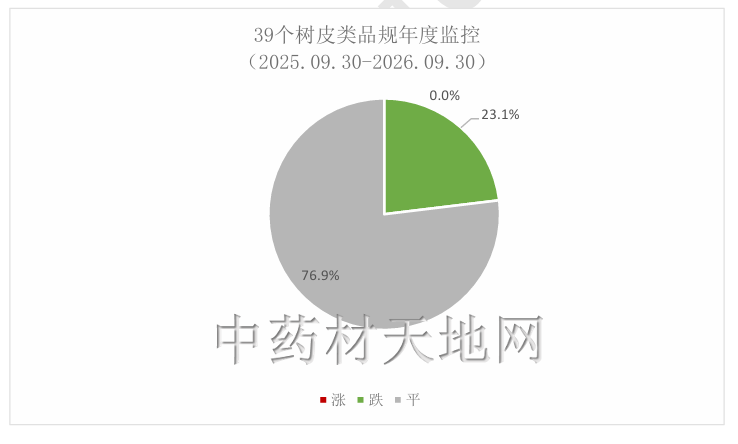
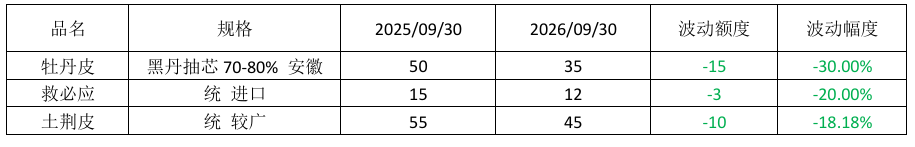
39个树皮类品规2026年9月30日价同比2025年9月30日,升价品规0个,占总量0%;降价品规9个,占总量23.1%;平价品规30个,占本期品规总量约76.9%。
图表56
树皮类年度同比涨跌代表品规:
图表57
(11)树脂类年度同比
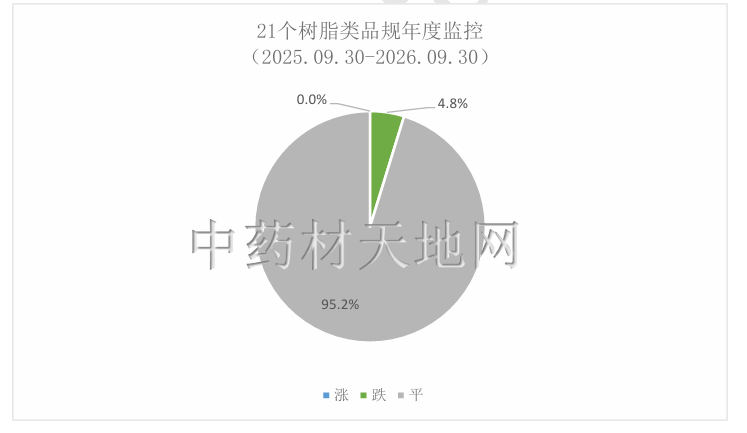
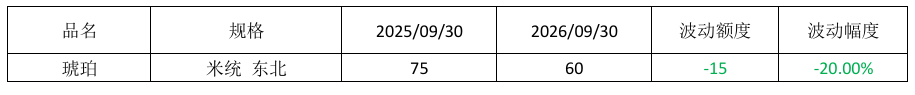
21个树脂类品规2026年9月30日价同比2025年9月30日,升价品规0个,占总量0%;降价品规1个,占总量4.8%;平价品规20个,占本期品规总量约95.2%。
图表58
树脂类年度同比涨跌代表品规:
图表59
(12)其他加工类年度同比
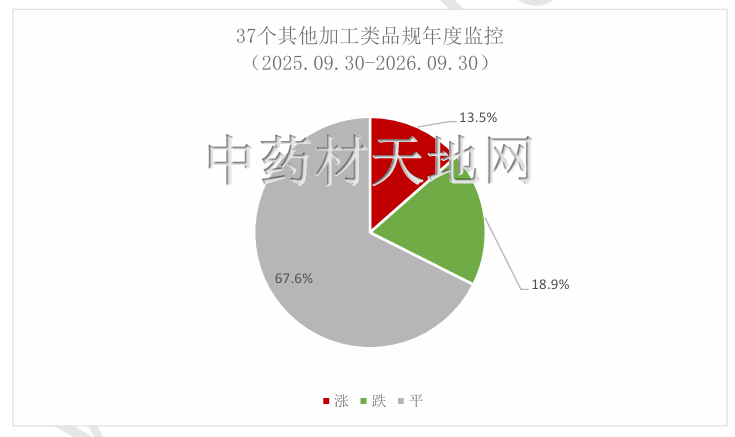
37个其他加工类品规2026年9月30日价同比2025年9月30日,升价品规5个,占总量13.5%;降价品规7个,占总量18.9%;平价品规25个,占本期品规总量约67.6%。
图表60
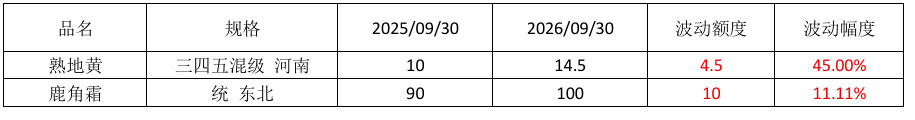
其他加工类年度同比涨跌代表品规:
图表61
图表62
四.行情总结
9月,在高位入场的不少商家仍处于被套状态,资金承压,多数从业者保持谨慎观望心态;需求端依旧延续偏弱格局,下游饮片厂、药企坚持按需采购,实质性的放量订单尚未显现。9月进入秋季集中产新期,根茎类、果实种子类品种陆续采收上市,不少跌幅巨大的低价品种引起商家关注,少数品种因减产、产新货少、优质货源紧缺走强;多数大宗品种受产新、库存偏大、今年需求萎缩,以震荡偏弱、消化库存为主。
五.未来整体价格走势简析
10月,随着秋季产新拉开序幕,产新品种将会大幅增多,市场依然会面临着巨大的压力。与此同时,在库存持续高企、需求萎靡、市场信心偏弱等多因素叠加,以及当前宏观形势错综复杂下,行业经营、销售、种植各个环节都不好做,整体市场投资热情依旧趋于谨慎。社会库存体量庞大、部分品种产能仍在持续释放、终端需求整体偏弱,叠加中药材相关政策落地带来的影响,多数商家不敢贸然重仓入手。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。