2026年9月底,笔者借参加浙产道地药材高质量发展大会契机,深入浙江省磐安县仁川镇、新渥街道、冷水镇、双峰乡四大浙贝母核心主产区开展实地深度调研。本次调研走访基层种植散户、规模种植大户、种源中间商贩、产地共享加工车间、本地合作社,获取一线田间长势、实际产量、农户成本收益、留种行为等一手信息。磐安四大核心产区种植面积占到全县总种植面积90%以上,同时当地种植大户主动向外扩张布局,叠加磐安作为传统加工集散地的功能,仍是国内商品浙贝母最重要的原料供给与流通枢纽,国内大量饮片厂、中成药企业的浙贝母原料均经磐安渠道流通。
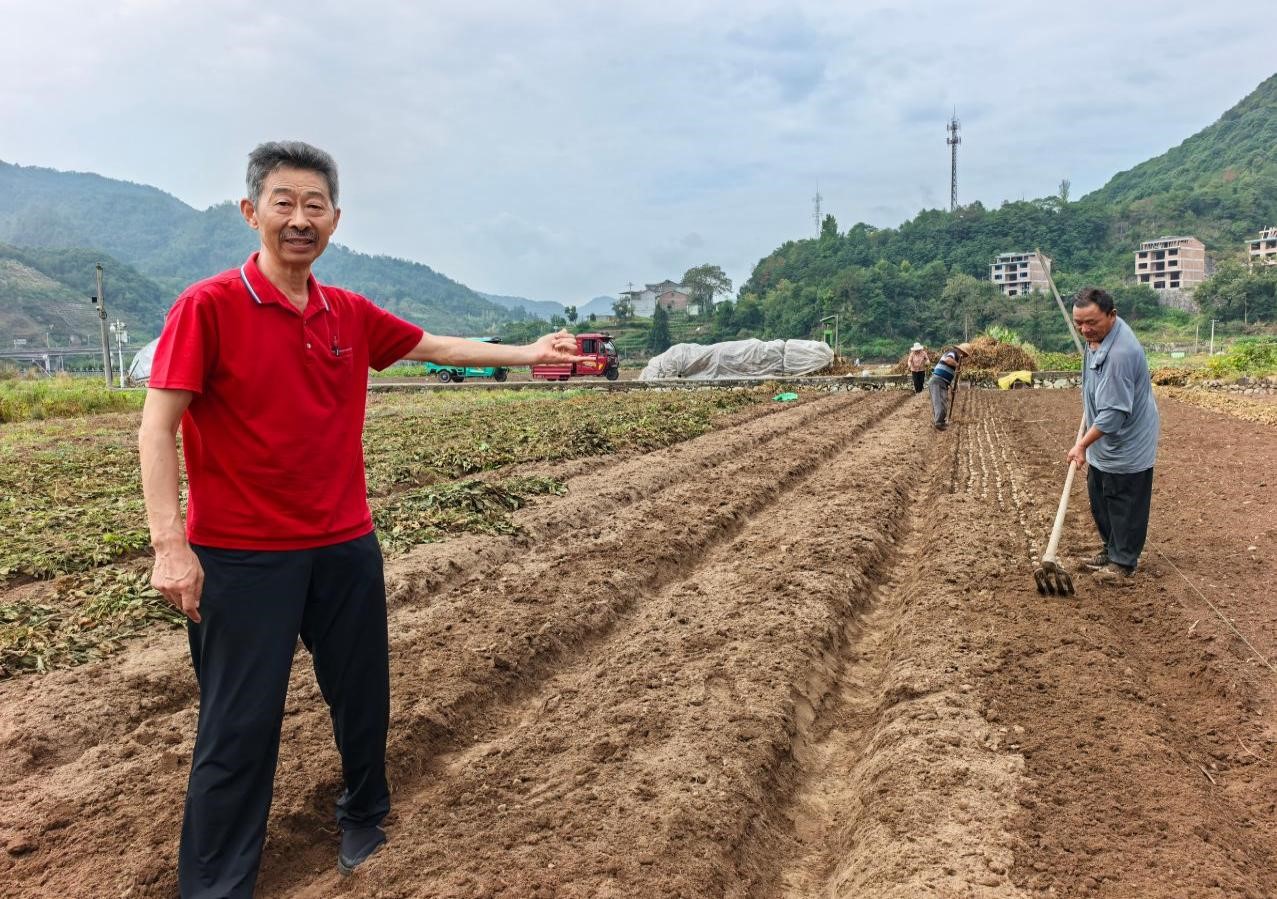
图1、2026年9月29日笔者在浙江磐安冷水镇潘潭浙农中药GAP基地考察浙贝母种植
本报告聚焦磐安中游商品产地,重点解析磐安乡镇之间产能分化、2026年极端干旱下的受灾差异、本地产销行为畸变、跨区域种植新特征、农户成本盈亏现实模型、本地产业内部矛盾以及阶段性风险推演。
关于上游江苏南通种源基地的衰退机理、四重共振危机等源头层面内容,将在本系列第三篇完整展开。本次调研数据同步与中药材天地网、康美中药网、药通网、亳州中药材商品交易中心公开监测数据,以及中药协会一线渠道调研结果做交叉校核,数据贴合产业一线真实状态。
一、调研核心结论(多数据源交叉校核)
第一,产区规模与产量层级分化:从产区规模排序来看,磐安四大核心产区种植规模依次为仁川镇(第一)>新渥街道(第二)>冷水镇(第三)>双峰乡(第四)面积最少,全县总的种植面积维持在1.28万亩,受2026年春季持续性高温干旱叠加上游种源品质下滑双重冲击,磐安整体减产幅度约33%,地产可流通药典达标商品干货约1500吨。当地种植大户因本地土地资源约束、连作障碍加剧,主动向外扩张,在仙居、缙云、永康、东阳等周边县包地种植6000~8000亩,叠加宁波产区约3000亩种植规模,货源经磐安本地加工、分级后流通市场,经磐安集散的商品干货总量约2000吨,这也是今年产地出现“产新不跌价”现象最核心的逻辑。
第二,受灾地理特征清晰:磐安浙贝母绝大多数地块属于旱地露天种植,几乎没有配套的灌溉基础设施,仅有极少数农户采用车辆拉水进行局部应急浇灌,只能小范围缓解旱情,无法改变整体灾情。受旱轻重并不由海拔高度决定,核心取决于地块开阔程度与日照蒸发强度:开阔丘陵、公路沿线连片地块受灾重;深山沟谷、山窝地块日照短、土壤保墒能力强,受灾轻。仁川、新渥、冷水三大主产区整体受灾水平接近;双峰乡依托深山沟谷地形,受灾最轻。
第三,产区内部格局变迁: 新渥街道曾经是磐安第一大浙贝母种植区域,过去大棚种植占比高、抗灾能力强;受新农村改造、村镇建设用地扩张影响,大量传统优质种植土地被占用,大棚设施基本拆除,抗灾能力大幅削弱,种植规模退居全县第二位;仁川镇凭借广阔的丘陵缓坡土地资源,成长为磐安第一大种植乡镇。
第四,种源代际退化加速:上游江苏南通输入的一代优质种源数量断崖式下滑,品质同步下移,传导至磐安造成种源代际退化加速。2026年磐安农户已大面积使用二代自留种,部分种源紧张地块被迫使用三代自留种,直接导致鳞茎规格整体下移,2.0公分以上大规格达标商品占比大幅缩减。农户为保障下一季生产,被动抬高留种比例,从常年50%普遍抬升至65%~70%,进一步挤压商品贝流通体量。
第五,种植成本创历史新高:磐安农户采购南通鲜种球终端价达40~42元 / 斤,按每亩下种1000斤测算,仅种苗投入就达4万-4.2万元,叠加地租肥料农药、人工采收田间管护等开支,亩均种植总成本突破5万元,创下磐安浙贝母种植有记录以来历史新高。成本抬升直接改变农户决策,重灾地块出现产出无法覆盖种苗投入的亏损局面,多数种植户缩减种植规模,高龄种植户退出种植,2026年秋冬播本地种植面积已出现明确下滑。
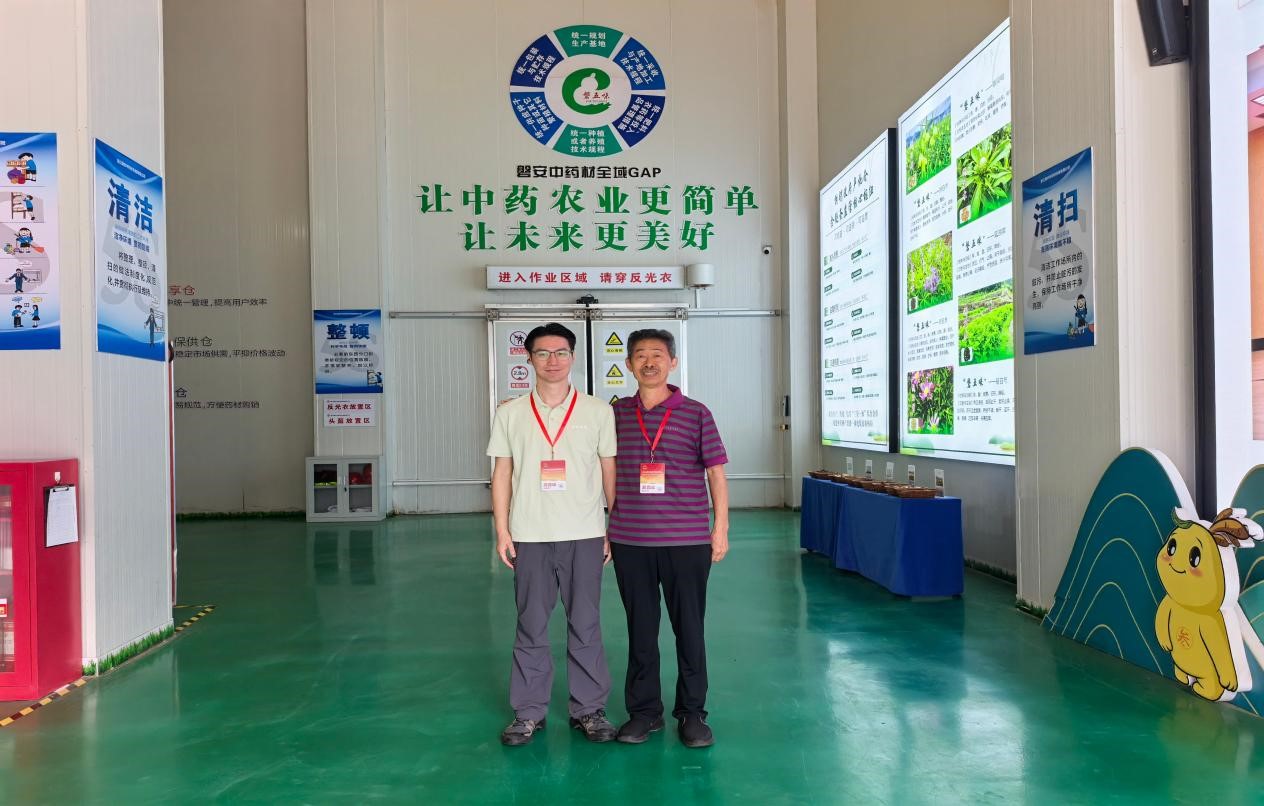
图2、2026年9月30日笔者在浙江磐安浙农中药磐安中药材全域GAP浙贝母仓储物流基地考察
第六,产业风险沿周期传导:磐安延续数十年的“三年一轮种”生产模式高度依赖江苏南通一代优质种源。按照生产周期推演,2028年将会到达种源断档的关键风险节点。如果后续外部优质种源供给持续不足,本地被迫持续多代自留繁育,将陷入“种源越种越小、商品率越种越低”的恶性循环,产能将出现阶梯式下滑。 跨区域种植虽能短期缓冲本地产能压力,但同样面临种源退化、气候风险,无法从根本扭转产业趋势。磐安产业很多表象问题,根源都在上游种源基地,完整分析请关注系列调研报告之三。
二、四大核心产区产能现状与分化
磐安浙贝母种植已有数十年历史,依托山地生态形成“秋种夏收、种源迭代、分级流通”的成熟产业模式。正常年景下,全县浙贝母种植面积约1.4万亩,年产干货3800吨,其中80%以上通过本地渠道销往全国饮片厂、中成药企业,是全国止咳化痰类中药材的核心原料基地。
2.1 全县受灾底层机理
磐安浙贝母属于典型秋种夏收道地药材,每年9-10月下种,次年2-3月进入萌动出苗关键窗口期,该阶段的温度、降水情况,直接决定全年最终产量水平。2026年2-3月份磐安气温异常冲高,多次突破30℃,同时长时间持续少雨,旱地土壤水分快速耗竭,田间出现大面积“有芽无根、假活早衰”现象。种球萌芽出苗后,根系无法正常下扎吸收水肥,幼苗仅靠消耗母鳞茎养分存活;等到4-5月降雨来临,最佳生根、鳞茎膨大窗口期已错过,植株提前枯黄老化,光合作用周期大幅缩短,直接造成鳞茎膨大不足,产量明显下滑。
磐安几乎全部地块都是旱地,没有成片管网灌溉系统,少数农户采用卡车拉水浇灌,只能够小范围缓解局部地块旱情,不能改变全县整体受灾格局。实地调研发现,受灾轻重和海拔没有直接对应关系,核心看地块开阔度与日照蒸发量。开阔平地、公路沿线种植带,日照时间长,地表土壤水分蒸发快,土壤失墒严重,受灾最重;深山山窝、沟谷地带,日照时长更短,昼夜相对湿度更高,土壤墒情保存较好,受灾程度明显减轻。
受气候灾害、上游种源退化、土地占用、种植群体老龄化多重因素叠加影响,磐安四大主产区产量连续多年处于下滑通道,2026年减产幅度达到近年峰值。各个乡镇因为地形条件、土地现状不一样,减产幅度、产出鳞茎规格表现出非常显著的分化。
2.2 四大主产区产能对比表
下表统计口径为本地地产商品干货产量(已扣除农户自留种部分),仅统计可进入流通市场的达标商品量,不包含外地包地产量。
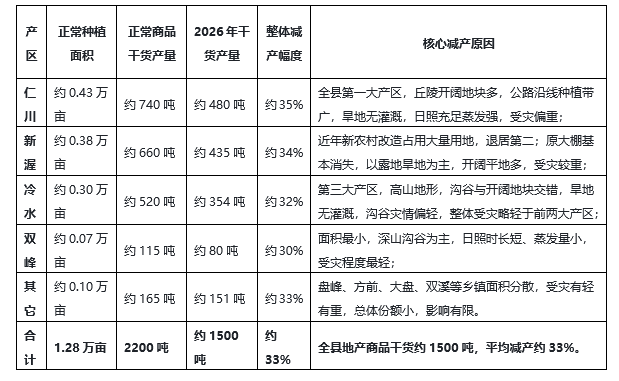
2.3 整体产量结论:
2026年磐安四大核心主产区地产商品干货约1500吨,整体减产约33%,较正常年景减少约700吨,是近年减产最严重的年份。
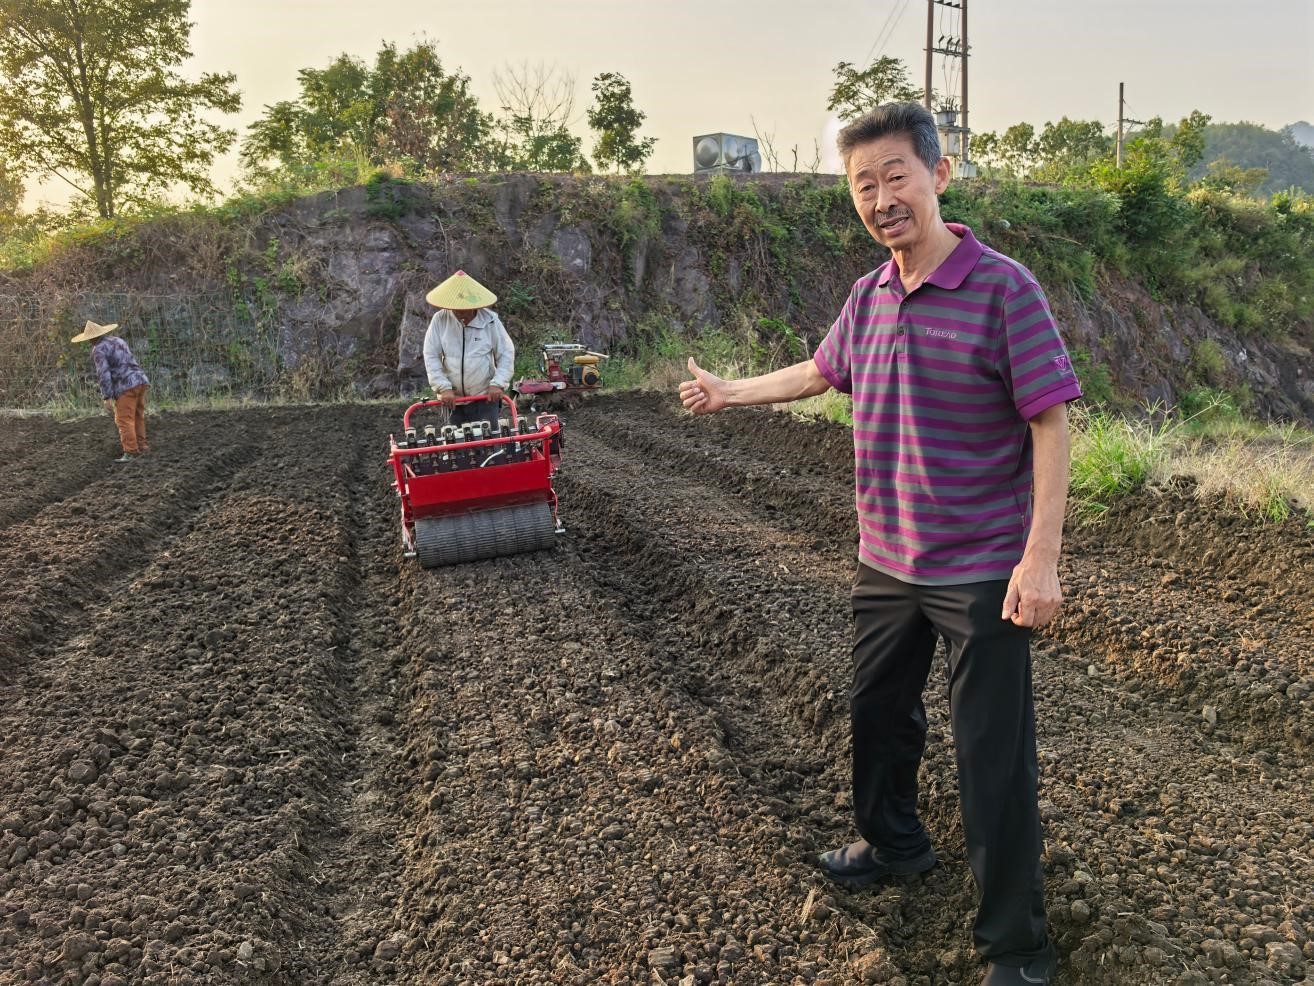
图3、2026年9月30日笔者在盘龙药谷全域GAP基地小型机械规范化开沟培土起垄种植浙贝母
2.4 分乡镇实地产能、规格、产业现象解析
1、仁川镇:第一大产区,开阔丘陵地带受灾最为严重
仁川镇是磐安当前规模最大的浙贝母种植乡镇,辖区之内大量丘陵缓坡开阔地块,公路沿线形成连片种植带。全部地块均为旱地,缺少灌溉设施,春季高温干旱带来的损伤突出。2026年普通田间地块鲜贝亩产仅仅维持100-1200斤;公路沿线重灾地块产出接近播种种球重量,扣除成本后收益微薄甚至亏损。当地种源商贩反馈,2.0公分以上大规格商品贝较往年减少近四成,大量中小个头鳞茎被动留种。
2、新渥街道:大棚设施消失,抗灾能力丧失,受灾超预期
新渥街道历史上是磐安浙贝母第一大产区,原大棚种植占比高,具备调温保墒抗灾能力。受新农村建设推进,大量传统种植土地被征用,大棚设施大面积拆除,目前绝大多数为露天旱地种植,失去缓冲后面对2026年极端高温干旱,受灾程度大幅加重,减产约34%,与仁川镇基本持平。产地加工户反馈,往年产新高峰期日收购十几吨鲜贝,2026年仅6~7吨,且整体个头普遍偏小,大规格优质货源优势消失。
3、冷水镇:高山交错地形,灾情两极分化
冷水镇平均海拔860米,属高山生态种植区,种植规模全县第三。辖区内沟谷山窝与开阔坡地交错分布,沟谷地块受灾较轻,镇周边、公路沿线开阔地块受灾严重,拉平后全镇减产约32%。产出品质两极分化:沟谷地块鳞片饱满度较好,开阔重灾地块个头瘦小,整体规格优于仁川、新渥重灾边缘地块,但大规格占比仍较往年明显下滑。
4、双峰乡:规模最小,深山沟谷地形受灾最轻,但病害抵消优势
双峰乡地处磐安南部深山之中,种植规模在四大乡镇当中最小,仅占到全县总种植面积5%左右。辖区以深山沟谷为主,日照短、蒸发小,土壤墒情好,受干旱冲击最小,减产约30%,为全县最轻。但种植主体以高龄散户为主,田间管护能力不足,叠加上游种源退化,土传病害发生率高于其他乡镇,一定程度抵消了地形抗旱优势。
5、其它盘峰、方前、大盘、双溪等乡镇
有山区有平地,面积分散,受灾有轻有重,减产幅度33%,仅占磐安全县总种植面积8%左右,总体份额小,对全县影响有限。
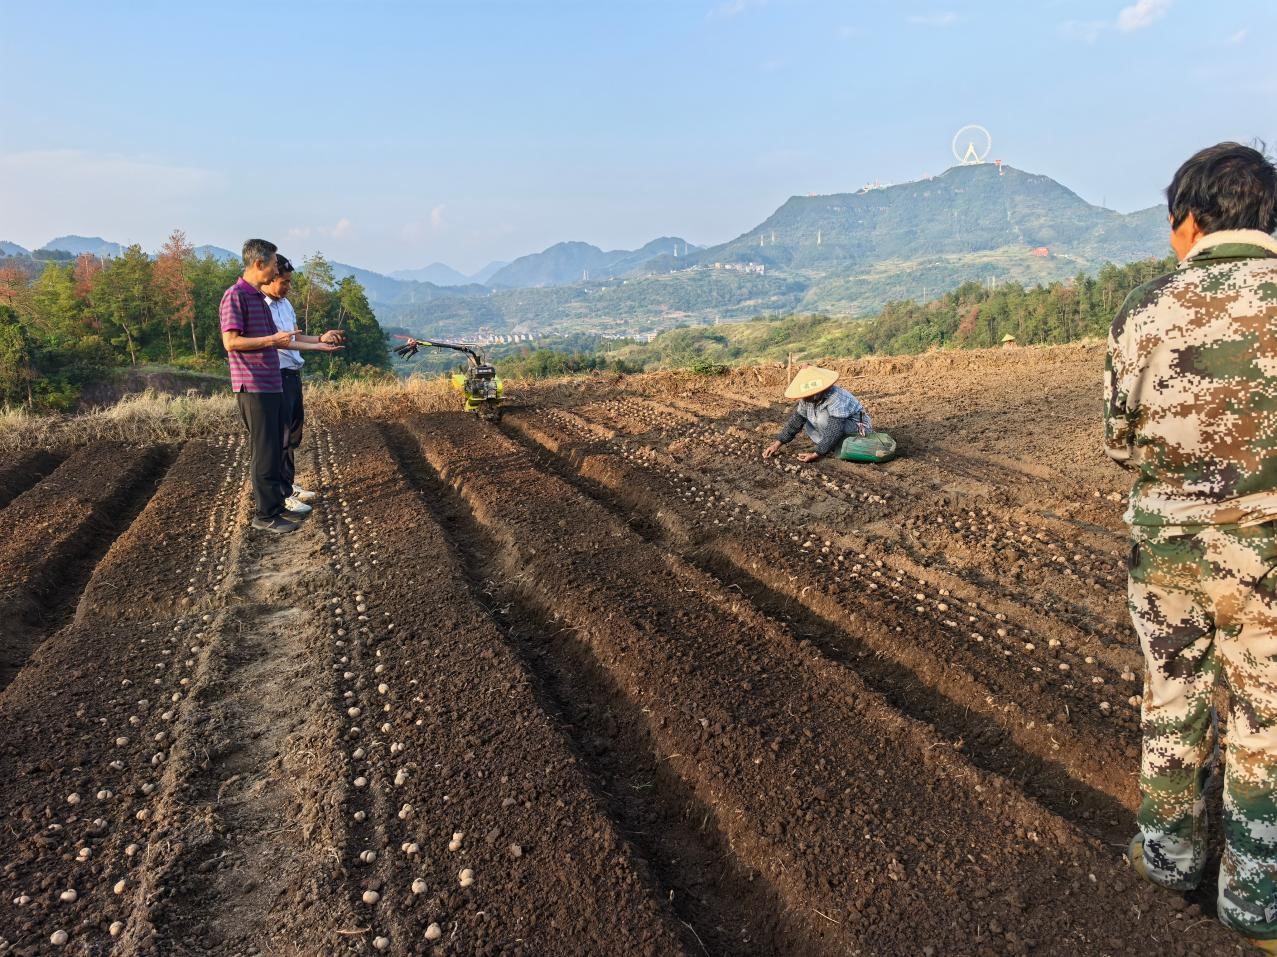
图4、笔者在盘龙药谷全域GAP基地考察时看到浙贝母种植,用小型机械开沟培土起垄非常规范
2.5 种植主体跨区域扩张与集散功能
本地土地约束、连作障碍加剧背景下,磐安部分有资金、有技术的种植大户,开始主动向周边县市跨区域包地种植,成为本次调研发现的新产业特征。
1、扩张规模与分布:目前磐安大户在仙居、缙云、永康、东阳等周边县合计包地种植 6000~8000亩,另外宁波产区约3000亩种植规模,货源也主要通过磐安渠道加工流通。
2、扩张核心动因:一是磐安本地山地地块零碎,连片规模有限,且连作病害严重,新开发土地少;二是周边县市土地租金相对更低,连片性更好,一定程度缓解连作压力;三是磐安本地加工、销售渠道成熟,大户有稳定销路,向外扩张有产业支撑。
3、产业影响:本地种植产能持续下滑,但磐安作为浙贝母加工、集散中心的功能仍在强化,跨区域货源经磐安分级、加工后流向全国市场,一定程度缓冲了本地减产的冲击。但跨区域种植同样面临种源退化、春季干旱等共性问题,且管理难度大于本地,整体产能仍处于下滑通道,无法从根本扭转全国供给收缩的大趋势。
三、磐安本地产销运行畸变特征
正常年份磐安已经形成一套成熟产销分配模式,鲜鳞茎产出之后,50%作为商品外销全国各地,50%自留作为下一季种源,自留种数量不足,就会从江苏南通采购一代优质种源进行补充更新。但是2026年在干旱减产叠加南通种源供给断崖的双重冲击之下,磐安本地产销逻辑发生严重畸变,最突出的现象就是农户“留种优先,商品让渡”,大量产出被锁定作为种源,直接压缩市场流通货源。
3.1 留种比例大幅抬升,商品供给被动收缩
2026年鲜贝市场价格持续走高,种苗的收益预期已经明显高于商品贝,农户生产决策转向:收获鲜鳞茎后,优先筛选所有可用于播种的鳞茎留存为下一年种苗,仅将残次、畸形、过小、达不到收购标准的鳞茎作为商品外销。
实地调研统计,2026年农户自留种比例从往年的50%,普遍上升至65%-70%,商品比例被压缩到30%-35%。 核心市场逻辑:产量减产33%,但市场可流通商品货源缩减幅度大于33%。部分本可流入市场的鳞茎被锁定为种源,进一步加剧现货供给紧张,是2026 年产新后浙贝母价格未出现传统回落的核心产地原因。
该行为属于农户被动自保,而非刻意囤货:一方面南通优质种源少、价格高,不留足种次年难以买到性价比合适的种源; 另一方面小规格鳞茎商品收购价极低,收益差。该行也为下年埋下隐患:留种以中小规格退化鳞茎为主,会造成来年商品率继续下行。
3.2 鳞茎规格整体下移,被动留种带来次生风险
磐安本地种植户经过多年实践,总结出非常实在的生产经验:播种种球个头越大,第二年长出来的鳞茎个头越大,商品率越高,收效益越好。正常年份逻辑清晰:优先出售2.0公分以上大规格鳞茎变现,留存1.5-1.8公分中等鳞茎作种苗,兼顾当年收益与次年产能。
2026年受春季高温干旱打击,磐安全县鳞茎规格整体性下移。往年采收鲜贝当中2.5公分以上占比接近50%;2026年2.0公分以上占比不足20%,大量鳞茎集中在1.2-1.8公分区间。这批中小规格鳞茎达不到饮片商品收购等级,卖不上价钱,农户只能够无奈选择留下来当做种苗。
现实矛盾:这批中小规格鳞茎当做商品价值很低,但是当做种苗同样不属于优质种源。用退化小种球播种,来年分蘖能力、抗病能力、商品率都会出现明显下降。也就是说,农户今年被动留种,虽然保障下一年播种的种球数量,但是牺牲来年种源质量,埋下2027年产量、商品率双双下滑的隐患。
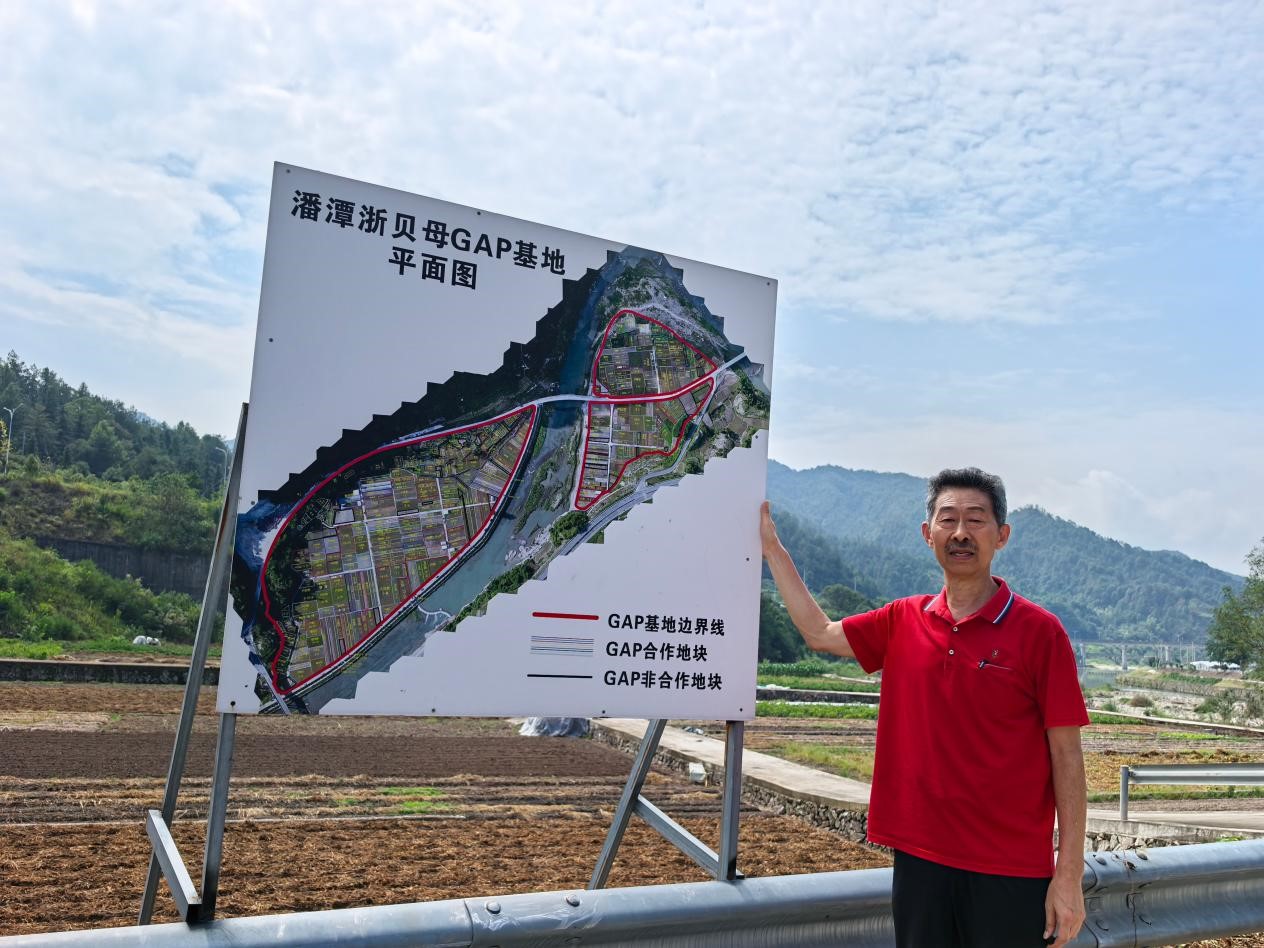
图5、2026年9月29日笔者在浙江磐安冷水镇潘潭浙农中药GAP基地考察浙贝母种植
3.3 种源代际商品率差异,上游危机向下游传导
种源代际直接决定田间商品率,是理解2026年产量、规格下滑的关键变量:
1、第一代种(南通直供2.2公分以上):种性优良,分蘖能力强,正常栽培条件商品率可以达到60%以上,是磐安产能最高的种源;
2、第二代种(本地自留一年):种性轻度退化,商品率下降15%-20%,产出鳞茎整体个头变小一圈;
3、第三代种(本地自留两年):种源退化明显,抗病、分蘖能力下降,商品率对比一代种下降30%-40%,很难长出大规格商品贝;
4、第四代及以上:种源严重退化,商品率不足20%,基本丧失商品种植价值。
磐安传统遵循“三年一轮种”制度:第一年播种南通一代优质种,第二年自留二代种过渡,第三年清种重新引种。但2025年开始南通输出一代种数量大幅下降,2026年磐安绝大多数地块播二代自留种,部分地块被迫用三代种。因此2026年商品率下滑,不只是当年干旱所致,更是上游南通种源危机向下游传导的集中体现。
3.4 磐安实地成本 - 盈亏测算模型
调研走访几十户种植户,整理出磐安 2026年完整成本结构。每亩下种量维持1000斤鲜种球,南通运到磐安农户手上采购价格40-42元/斤,仅种苗投入就达到40000-42000元每亩。再叠加土地地租、肥料、农药、人工播种、田间管护、人工采收等全部开销,每亩综合总成本突破5万元,创造磐安历史新高。
结合2026年的实际产出,可以划分三类盈亏情景。 第一种是沟谷等受灾较轻地块,产出尚可,农户微利或者盈亏平衡; 第二种是普通丘陵中等受灾地块,扣除各项成本之后利润微薄; 第三种是公路沿线开阔重灾地块,收获鲜货重量甚至抵不上播种种球重量,出现种植亏损。
面对5万元每亩的高额投入,磐安以高龄为主的种植户风险压力极大,普遍担忧高价投入后价格回落造成亏损,主要采取两种应对: 第一种,尽量多自留种,减少对外高价采购南通种球,压缩下年生产成本;第二种,直接缩减下一年种植面积,规避巨大经营风险。实地调研确认,磐安2026年秋冬播种面积已经出现下滑。即便部分农户想要扩种,也面临优质种源价格极高、优质一代种货源稀缺的现实约束,难以实现。
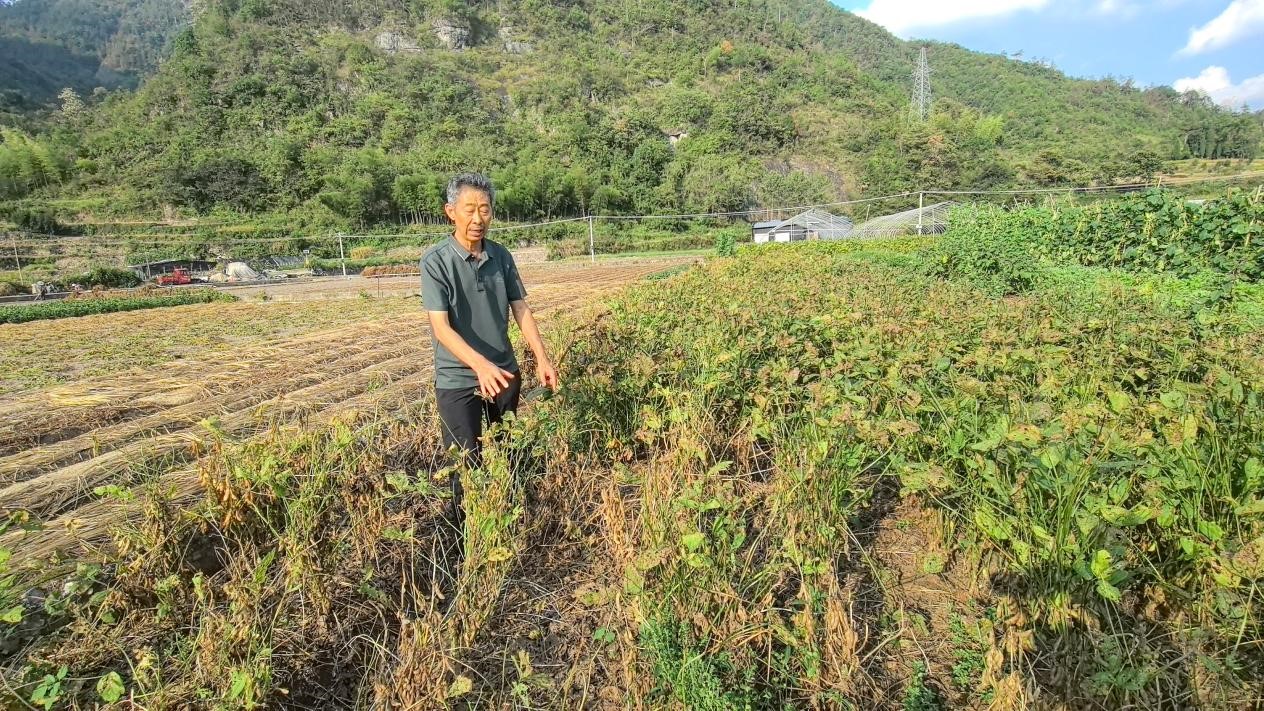
图6、在田垄中间开沟埋入预留的种球,覆盖带网眼的黑色纱网后覆土,在田垄两侧套种豆子。
四、磐安产销失衡多重本地驱动因素
2026年磐安的减产与产销畸变,不能简单全部归罪于春季干旱。干旱只是直接导火索,背后是磐安山地资源禀赋、土地连作障碍、种植群体老龄化,叠加上游种源供给收缩多重矛盾长期累积之后的集中爆发,属于产地结构性矛盾,而非单一年天气灾害。
第一,2-3月萌动期高温干旱,是产量下滑直接导火索。
浙贝母2-3月萌动出苗是整个生命周期最脆弱阶段。2026年异常高温少雨,旱地土壤缺水,出现“有芽无根,假活早衰”。幼苗消耗母球养分出苗,但是根系无法生长,等到降雨到来,最佳鳞茎膨大窗口期已经错过,植株提前枯黄,鳞茎膨大严重不足,造成产量大幅下降。地块开阔度决定土壤失墒快慢,形成各乡镇受灾轻重分化。
第二、山地土地资源约束,连作障碍持续累积。
磐安山多地碎,单户规模小,难开展大规模水旱轮作,连年连作导致土传病原菌富集、微生物菌群失衡、养分失调。调研显示,连作5年以上地块根腐病、鳞茎腐烂病发生率超30%,单产下降20%~25%。
当地农户摸索出一套“贝豆间作”本土管护模式。5月采收之后,如果计划自留种球,就在垄中间开沟埋入种球,盖上纱网覆土,垄两边套种豆子(见图6)。 豆类作物起到遮阴保墒效果,等到播种季节挖出种球,豆类残株直接覆盖在种植后的浙贝母地垄上,让植株和豆子全部烂在地垄上,起到肥田保墒作用(见图7)。 但是这套模式仅仅能够改善土壤表层环境,对于深层土壤连作病害、病原菌富集没有根治效果,只是山地条件下的无奈缓解方案。
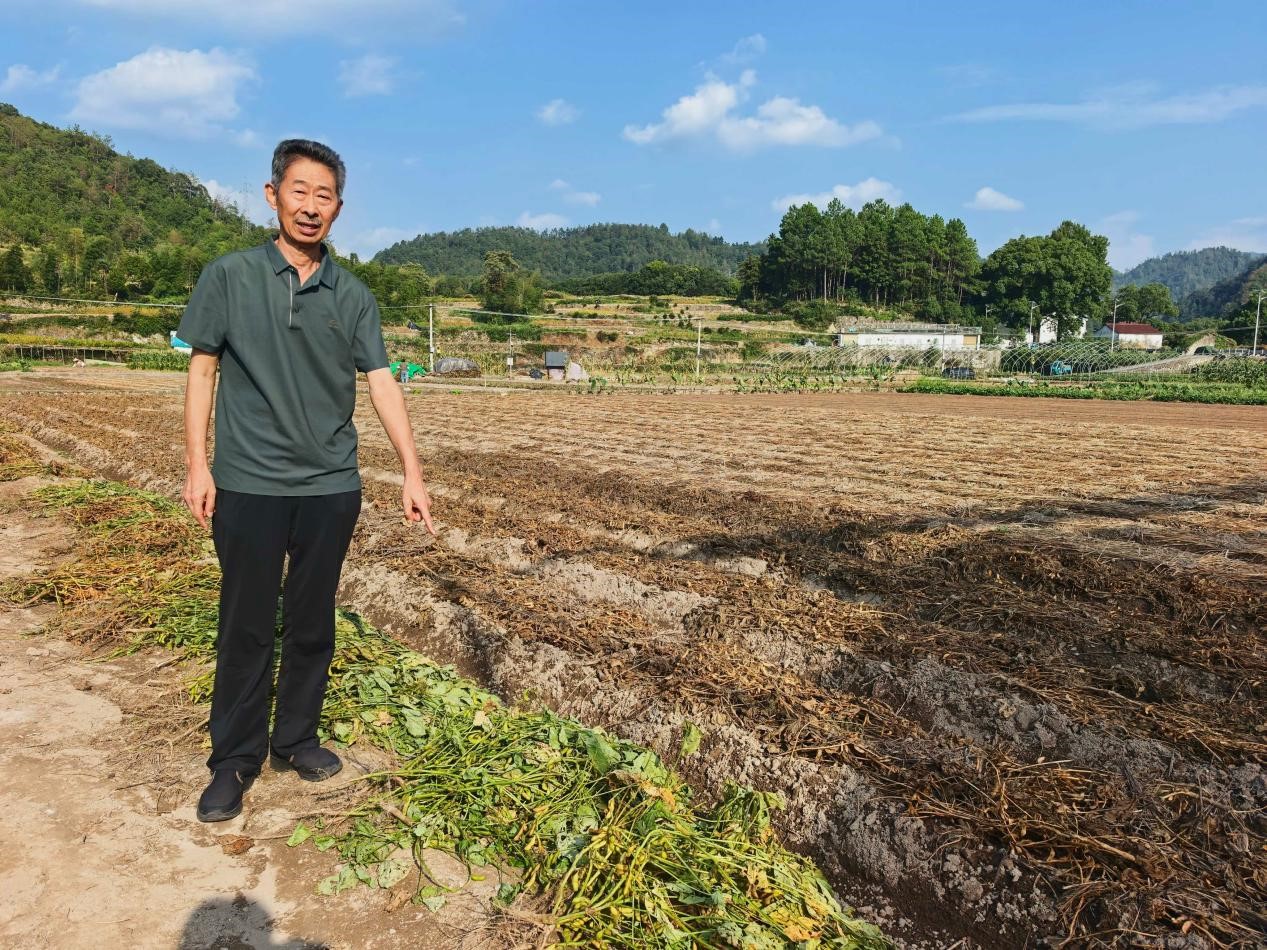
图7、豆类植株则覆盖在播种后的浙贝母地笼之上,即保墒又腐烂肥田实现“以豆养地、培肥地力”
第三、种植主体深度老龄化,高成本压制种植意愿。
调研样本中70岁以上种植户占比超过75%,60岁以下从业者不足10%,调研过程当中还遇到86岁高龄(见下图)依旧下地劳作的老种植户。多数农户毕生种植浙贝母,无其他稳定收入。每亩5万元的高额投入对老年群体风险压力极大,普遍担忧价格回落亏损,因此出现缩减面积、多自留种少外购的普遍行为。年轻人不愿从事辛苦高风险的山地种植,劳动力后继不足,进一步限制未来产能恢复空间。
第四、磐安本身不具备大规模繁育一代优质种源的能力
磐安优质种源生产体系高度依赖江苏南通输入优质种球。一旦上游种源基地发生衰退,整个磐安产业就会被直接传导冲击。上游南通种源基地的历史变迁、四重共振结构性衰退完整分析,详见本系列调研报告之三。
五、磐安产地风险逐级推演
磐安当前产量下滑、规格下降仅仅是表层现象。更深层次风险来自上游种源周期传导。磐安“三年一轮种”的生产模式,绑定南通一代种源的供给能力,风险会顺着三年生产周期逐年向下传导放大。
5.1 2027年短期产量惯性下滑风险
2026年自留种以中小规格二代、三代种球为主,繁育系数比健康一代种低20%~30%,直接决定来年商品规格与商品率。即便2027年天气正常,磐安仍会出现总产量继续下滑、合格商品占比进一步降低的局面,商品供给收缩幅度超过产量下滑幅度。
叠加气候暖干化大趋势,若2027年春季重演高温干旱,单产将在2026年基础上再下滑10%~15%,四大产区总产量较正常年份下降40%~50%,大规格饮片级货源更加稀缺。跨区域种植虽能补充部分产量,但同样面临气候与种源风险,缓冲作用有限。
5.2 2028年中期种源断档核心风险
2028年是本轮产业周期最核心风险节点,也是市场很容易忽略的时间窗口。按照磐安三年一轮种生产规律,2026年播种下去的这批种球,到2028年就进入第三代退化周期,需全部清种,大规模引入南通一代优质种球才能重启高产周期。
但从当前趋势判断,2026-2027年南通一代优质种源持续紧缺,2028年更新换代的优质种源将出现硬缺口。届时农户二选一: 要么继续播种第四代严重退化种球,产量暴跌、病害高发,商品率不足20%,基本无种植效益; 要么直接缩减种植面积,部分地块将弃种撂荒。极端情景下,四大产区总产量较正常年份可能腰斩50%以上,商品原料供给出现硬缺口。
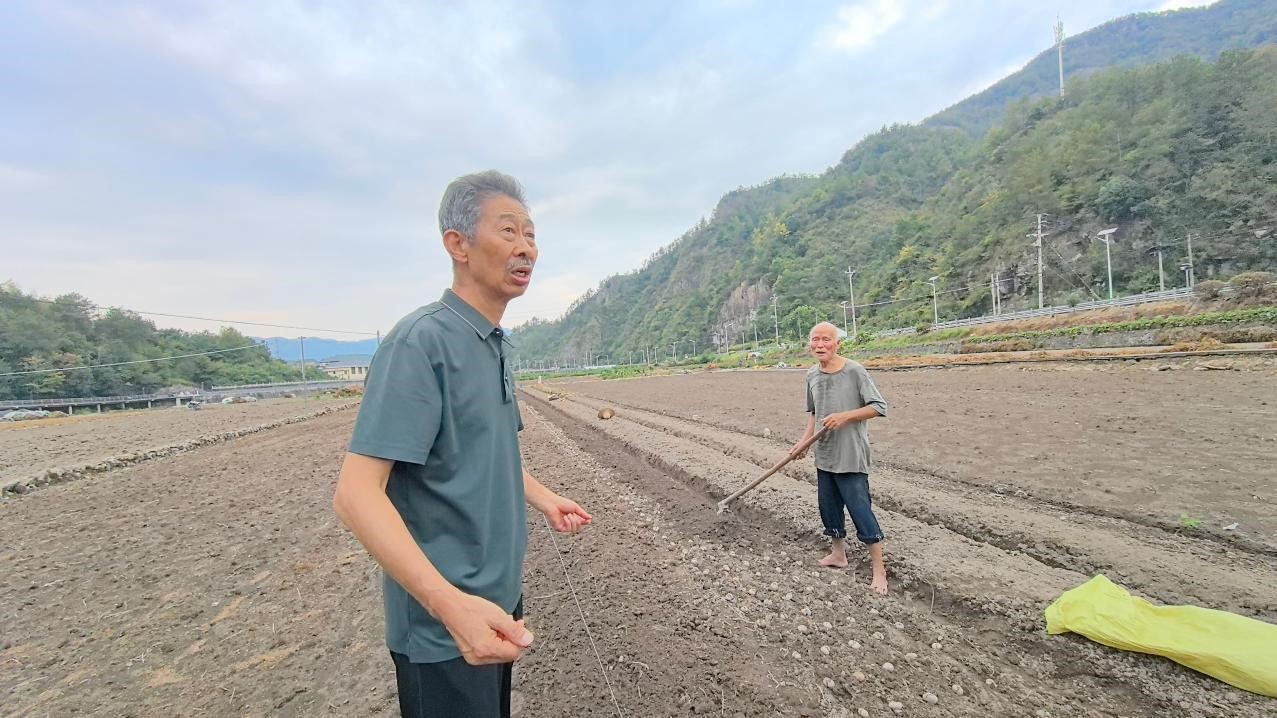
图8、考察时遇到这位86岁的老人仍然在地里种浙贝母,他说以浙贝母为生种了几十年不会別的
5.3 2029年长期产业生态收缩风险
若2027-2028年种源危机未能有效化解,叠加高龄种植户持续退出、山地连作障碍持续加重,磐安浙贝母产业将进入长期收缩通道: 种植规模持续萎缩,单产长期低位,达标商品率持续走低,总产量长期低于需求水平。散户持续退出,产业向少量规模化主体集中,但现阶段规模化基地培育进度有限,短期内难以承接散户退出的产能缺口。
长期来看,磐安作为全国核心商品主产区的种植地位会逐步弱化,但凭借加工、渠道、品牌优势,集散中心功能仍将维持;国内浙贝母商品产能将进一步向江苏苏北新产区转移。
磐安本地的一系列矛盾,表象在产地,根源在种源源头。要想理解危机的完整形成机制,详见本系列第三篇《南通浙贝母种源基地:历史变迁与四重共振危机》。敬请关注!
注明:文章所涉资料由刘红卫本人收集整理,部分源于网络。资料与数据可能不准确、不全面或者与现实不符,不代表任何权威资料和数据,不针对第三方。文章内容仅代表个人观点,仅供参考,不可做为投资依据。还请业界同仁给予批评指正!如若转载请注明出处。
刘红卫 2026年10月15日
相关链接:
【浙贝母系列调研首篇】 大盘跌回牛市起点,浙贝母却逆势大涨31.9%, 磐安会场两派激辩,产地调研还原真相
 2026-10-08 10:21 浙贝母
 2026-09-24 19:51 浙贝母
 2026-05-13 17:16 浙贝母
 2026-09-18 13:10 楮实子
 2026-09-27 21:58 党参
 2026-09-16 16:46 广金钱草