【天地网讯】
进入9月,作为衔接淡季与传统旺季的过渡月份,市场已经嗅到十月旺季来临的气息,但整体大盘尚不具备普涨上行的基础。从品种行情表现来看,市场分化特征明显,仅有少数品种借行情上扬,绝大多数品种依旧处在下滑、消化库存的调整阶段。
人气层面,随着河北本地及周边地产品种临近集中产新,产区调研、询价的商家有所增多,关注度明显抬升;不过前期在高位入场的不少商家仍处于被套状态,资金承压,多数从业者保持谨慎观望心态;需求端依旧延续偏弱格局,下游饮片厂、药企坚持按需采购,实质性的放量订单尚未显现。
政策层面,全国第二批中药饮片联盟集采,一共41个品种、82个品规,包含黄连、天麻、熟地黄等大宗常用品种,8月已经公布中选结果;9月各省密集发文通知,10月中旬起多省集中落地执行,执行后的采购会对饮片端产生影响,这需要经营商针对不同品种建立不同经营策略。
一、聚集9月涨跌品种盘点
1、9月上涨或行情走坚的品种(不完全品种统计)
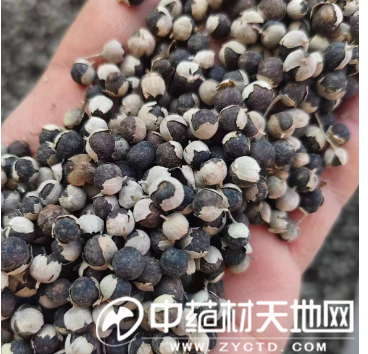
川芎产区种植面积缩减,有商家关注,货源走销好转,但行情暂无大的变化;覆盆子产新期行情短暂下滑,后期产区受台风天气影响,有商家介入,行情持续上扬,当前价格较产新初期低位涨幅明显;浙贝母正值种植时节,农户有着较高种植积极性;海金沙新货产出量不大,行情出现小幅反弹;黄连产区3‑4年货禁止采挖,新货产出量有限,本月中旬产新后行情走坚,人气较前期明显提升;荆芥穗市场库存薄弱,产新初期加工户购货积极性较高,行情保持坚挺运行;全蝎受天气因素影响,新货产出量偏少,行情有所上涨,后续重点关注市场库存消化进度;酸枣仁行情仍高位运行;砂仁产新初期行情出现强劲反弹,近期价逐步转稳;调料品种白豆蔻、公丁香、荜茇、肉豆蔻上浮。
2、9月跌价或行情走疲的品种(不完全品种统计)
五味子持续产新,目前正值盛产期,新陈货源叠加,行情走弱;湘玉竹新货产出量大,产新之后行情持续回落;韭菜籽市场需求不旺,近期货源走动迟缓,行情出现回落。人参正值产新期,今年鲜货价格低于去年同期,干品走销不畅,多数商家对后市持谨慎;细辛今年新货产出量多于去年,但市场整体库存薄弱,后续走势取决于商家采购力度以及货源实际走销情况;木瓜库存丰厚,新陈货源叠加,行情表现疲软;赤芍,家种货正值产新,货源产出量大,鲜货报价3元/斤,整体行情疲软;辛夷新货上市,持货者出货意愿增强,行情出现回落;
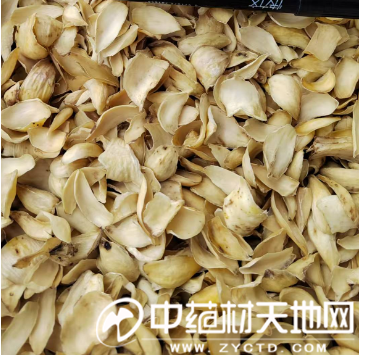
百合,今年新货产出大幅增加,产新后行情持续回落;党参、当归、黄芪秋季产新行情备受关注。
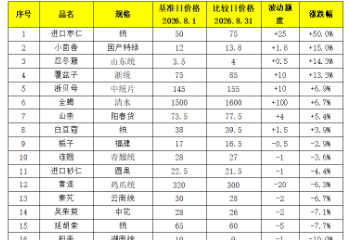
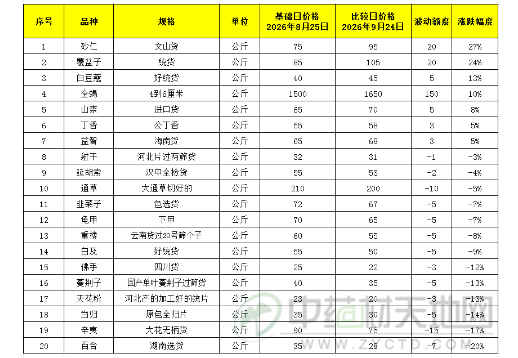
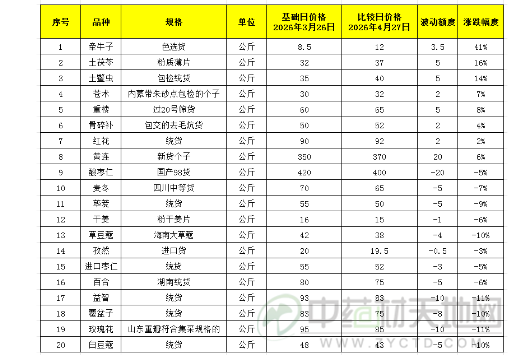
二、近期部分中药材安国市场行情涨跌排行表
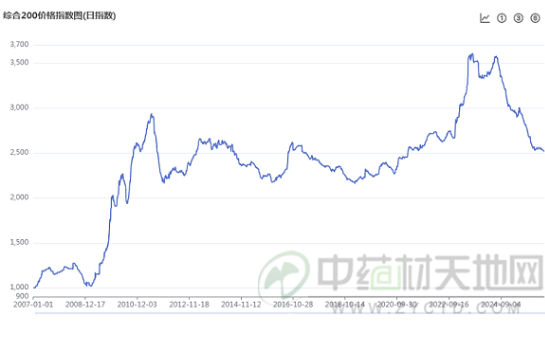
9月,中药材大盘综合200指数继续下调,中旬大盘跌落至2280.83点,反映出当前市场跌价品种仍占多数。随着秋季产新大幕徐徐拉开,部分品种行情继续下探,或将对大盘形成一定压制。
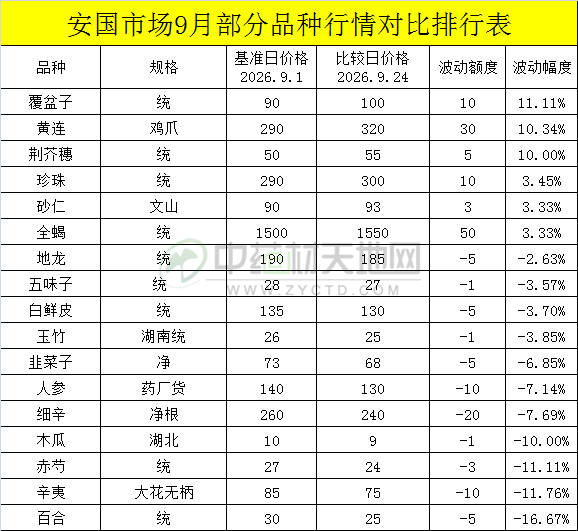
上图为:安国市场9月部分品种行情对比排行表
三、本月市场部分热点品种点评
1、湘玉竹新货产能增多 行情进入低价期
湘玉竹作为市场周期性极强的大宗药食同源品种,行情涨跌规律极具种植周期特征。本轮行情周期中,该品种在2023年冲高至60元历史高位,2024年、2025年持续维持高位运行。长期的高价红利,极大刺激了湖南主产区农户扩种积极性,种植面积连年增加。因湘玉竹生长期为三年,前期扩种产能在2026年集中释放,今年新货上市量明显偏大。
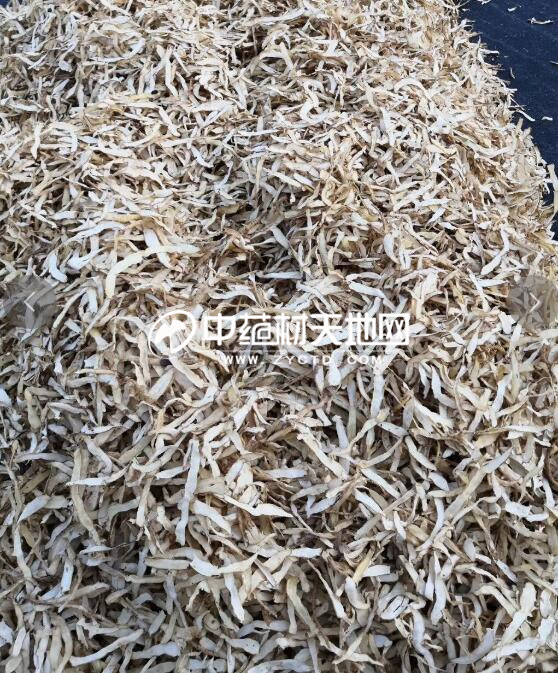
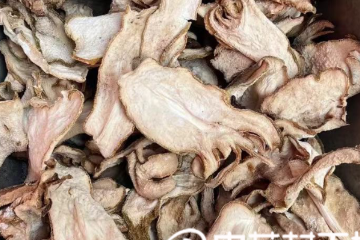
上图为:玉竹片
湘玉竹产新后,当地加工户普遍谨慎,为规避后期行情回落风险,收购心态保守,低价收购鲜货,导致本年度产地鲜货成交价大幅下滑,远低于去年同期水平,产区种植户收益出现明显缩水。
目前湘玉竹已彻底走完本轮上涨周期,正式进入低位调整阶段。当前市场货源充足、社会库存偏高,且未来两年前期扩种产能仍将持续释放,货源供给压力较大,短期内行情缺乏上涨动力,难以形成趋势性反转,整体仍以弱势调整、低位震荡为主。
2、黄连产新行情为何上涨
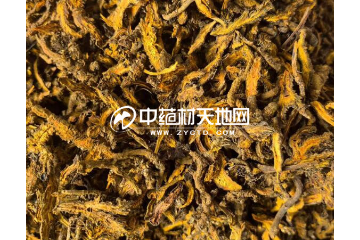
黄连本轮行情的起点,要追溯到2022年川渝鄂主产区遭遇极端高温干旱,产区大面积死苗减产,干旱天气导致在地黄连一定面积受损枯萎,其中2-3年生的受灾较为严重,供给端硬缺口直接点燃行情。随后叠加品种自身的供需周期底部、资金持续介入等多重因素共振,天时、地利、人和之下,黄连走出了一轮历史性高价。
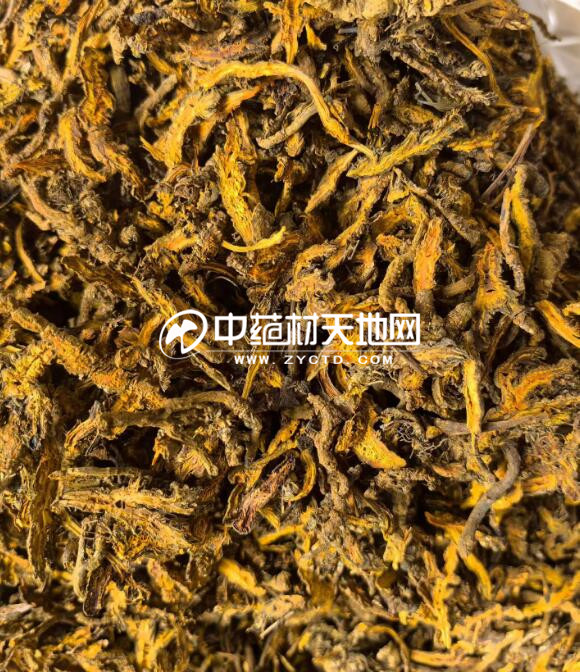
上图为:黄连片
从生长周期来看,真正影响与调动连农种植积极性的是2023年开始的,三百元多元的行情刺激,导致产区秧苗走畅,种植面积大幅扩增,尤其是湖北一带,按生长周期5年计算,2027年产能才会大幅增多,但农户为了赶行情,在正常情况下,会有农户提前一年采挖的情况,也是产新前,市场预期行情走低的重要原因,但今年产区出台管控政策,明确限制3-4年生货采挖上市,从源头卡住了一部分提前采挖的货源流入市场,实际到货量持续偏少,叠加产地资金进场、人气快速聚集,行情反而逆预期向上反弹。
后市走势的核心变量,依然要落在新货实际产出量上——需要持续跟踪产区采挖进度、农户出售意愿,以及终端药厂的真实采购力度。
3、人参产新 鲜货行情低于去年同期
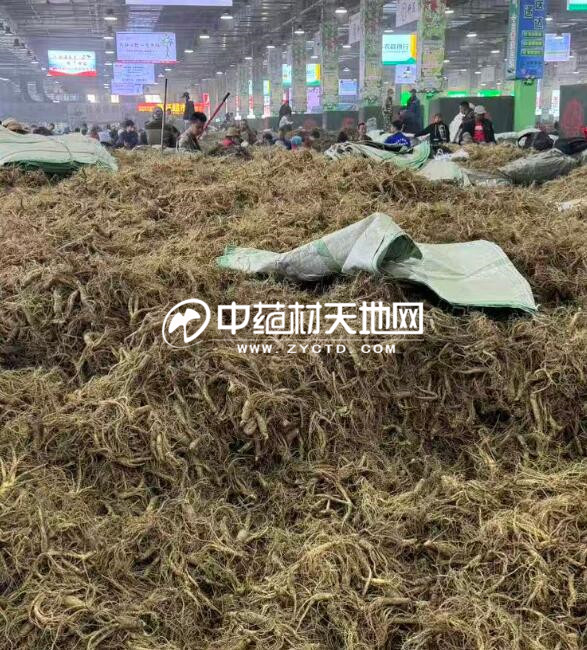
上图为:鲜货人参
9月,人参产区进入集中产新阶段,大量鲜参陆续采挖上市,产地鲜货收购价明显低于去年同期,当前鲜参主流成交价多在15-30元/斤区间,干品行情受产新影响也有不同程度下滑。
人参历来被视作名贵滋补中药材,但从近年连续产新行情表现观察,随着人参种植技术不断成熟、管护难度下降,主产区种植规模持续扩大,新货供给逐年增加。叠加参类品种当前药用工业端需求偏弱,药厂、饮片企业受成本管控影响,多按需采购,极少囤货;市场陈货库存尚有积压,货源消化节奏偏慢。多重因素共同压制行情,短期之内,人参行情很难形成趋势性反转。
四、总结
十一过后,北方中药材正式进入秋季产新窗口期,市场也迎来传统旺季。前期市场低迷沉寂的部分商户心态逐步躁动,寄望于在本轮产新周期中捕捉行情机遇。回顾去年河北地产品种产新,不少品种鲜货价格不足1元/斤,种植户普遍遭遇亏损,后续行情迎来阶段性反弹,其中加工户成为这波行情的主要受益者,获利十分可观。
反观今年,部分品种受行情低迷影响已经出现明显减种,加之加工户参与积极性较高,综合预判今年多数品种鲜货价格或将高于去年同期,市场静待产新大幕正式拉开。
但另一方面,虽然本月有覆盆子、浙贝母、酸枣仁、全蝎、黄连等品种行情上行,可整体市场投资热情依旧趋于谨慎。社会库存体量庞大、部分品种产能仍在持续释放、终端需求整体偏弱,叠加中药材相关政策落地带来的影响,多数商家不敢贸然重仓入手。
理性看待旺季带来的市场机遇,从业者需多维度对品种进行分析,愿大家在这个秋季收获的时节,都能收获属于自己的那份成果。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。
 2026-06-26 11:05 酸枣仁
 2026-04-27 16:14 红花