【天地网讯】
一、本期大盘品种点评
本期监测各市场品规价格共1455个,其中根茎类品规计453个,果实籽仁类品规计291个,全草类品规计196个,动物类127个,花类98个,矿物类52个,叶类48个,藤木类58个,菌藻类35个,树皮类39个,树脂类21个、其他加工类37个。
(1)月度环比监测各市场品规价格整体
图表1
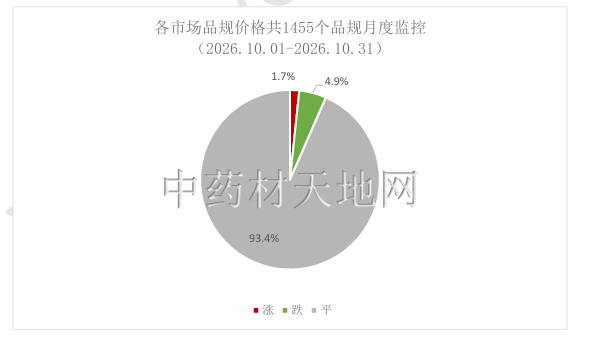
本期大盘品种涨跌环比分析显示,1455个品规10月31日价环比10月1日,1455个品规中,涨价品规24个(上期25个),占比1.7%;跌价品规71个(上期99个),占比4.9%;平价品种1356个(上期1327个),占比93.4%。
在涨幅分布榜单中,根茎类品规(10个,42%)、果实籽仁类(5个、21%)等。在跌价分布榜单中,根茎类(29个,41%)、果实籽仁类(24个,34%)、动物类(6个,8%)等。
(2)年度同比监测各市场品规价格整体
图表2
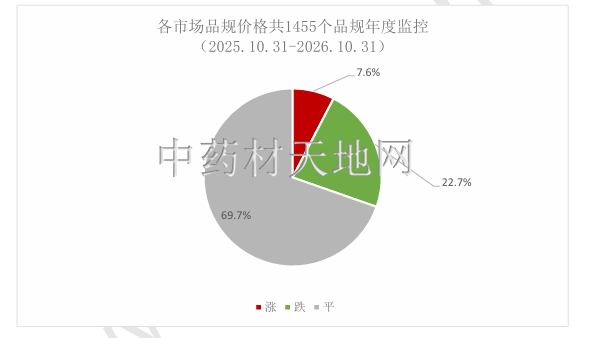
本期大盘品种涨跌同比分析显示,1455个品规2026年10月31日价同比2025年10月31日,升价品规111个(上期103个),占总量7.6%;降价品规331个(上期336个),占总量22.7%;平价品规1013个(上期1016个),占本期品规总量约69.7%。
(3)本期热点品种扫描
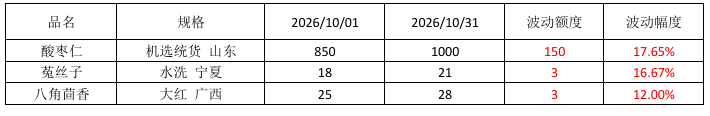
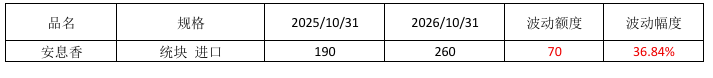
本期涨价热点品种:安息香,随着需求增加,近月尤以合格货价格涨幅明显。广金钱草,受低价影响,产区种植积极性下降,今年产量不及去年,整体行情有所上扬。酸枣仁,因产地10月行情又显上涨,市场要价紧随其进一步上调。
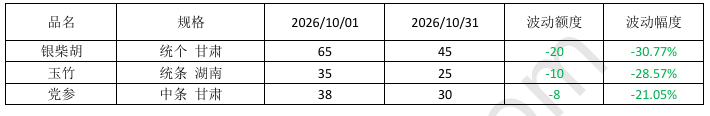
本期跌价热点品种:银柴胡,因实际需求欠佳,货源走动偏缓,且行情又有下行。玉竹,产区产新继续,关注商家依然不多,并由于走动迟缓,行情延续低迷。党参,产区来货量一直保持较大的状态,市场库存逐渐积累,行情跟随产地下滑。
二.月度环比监测
1.整体价格走动月度环比
(1)指数月度环比
图表3
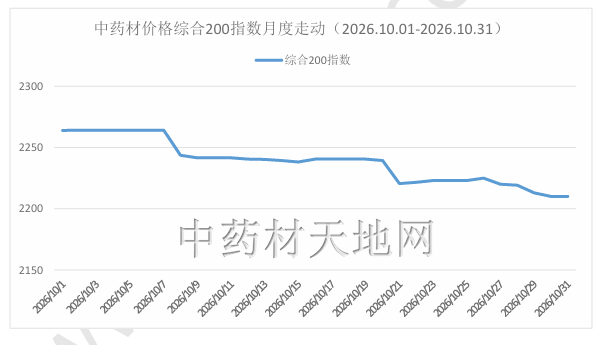
截止2026年10月31日,中药材综合200指数报收于2210.09点,点位与10月1日的2263.83点相比,指数下跌53.74点,下跌幅度为2.37%;盘中最高点位为2264.14点,最低点位为2210.09,振幅为2.39%。
图表4
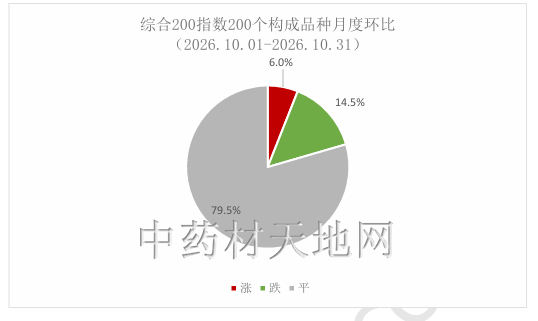
在月度环比监控周期内,综合200指数的200个构成品种中,有12个品规价格出现上涨,占总监控品规的6%,有29个品规价格出现下降,占比14.5%,其余159个品规价格走平,占比79.5%。
(2)综合200指数构成品种月度环比涨跌代表
图表5
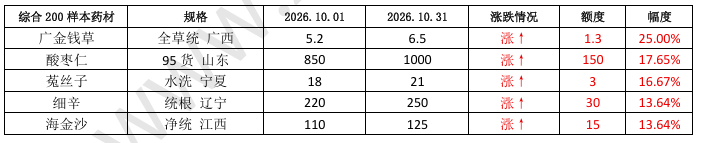
备注:数据取样自安徽亳州中药材市场,单位:元/千克,下同
图表6
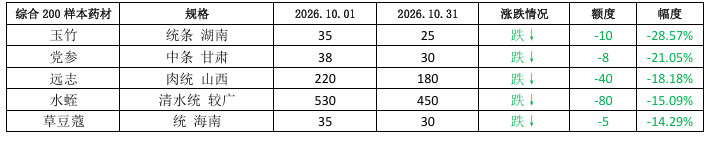
2. 各类品规价格走动月度环比
(1)根茎类月度环比
453个根茎类品规10月31日价环比10月1日,升价品规10个,占总量2.2%;降价品29个,占总量6.4%;平价品规413个,占本期品规总量约91.4%。
图表7
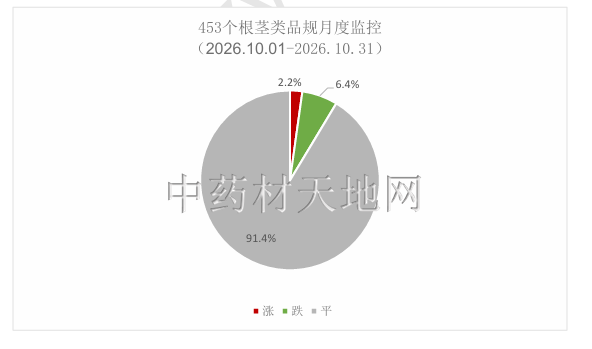
根茎类月度环比涨跌代表品规:
图表8
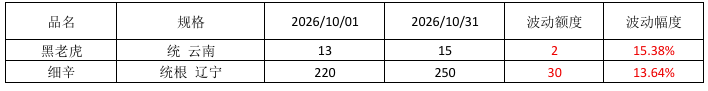
图表9
(2)果实籽仁类月度环比
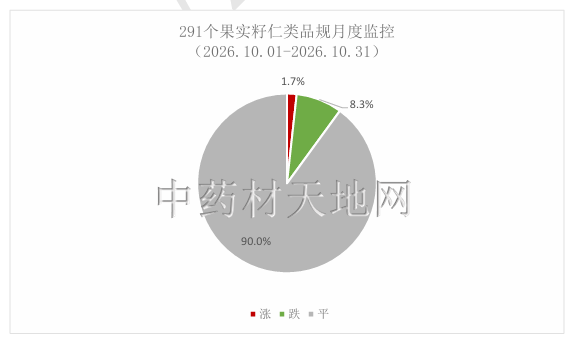
291个果实籽仁类品规10月31日价环比10月1日,升价品规5个,占总量1.7%;降价品规24个,占总量8.3%;平价品规260个,占本期品规总量约90%。
图表10
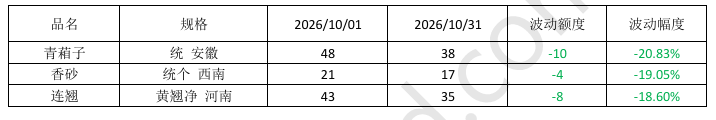
果实籽仁类月度环比涨跌代表品规:
图表11
图表12
(3)全草类月度环比
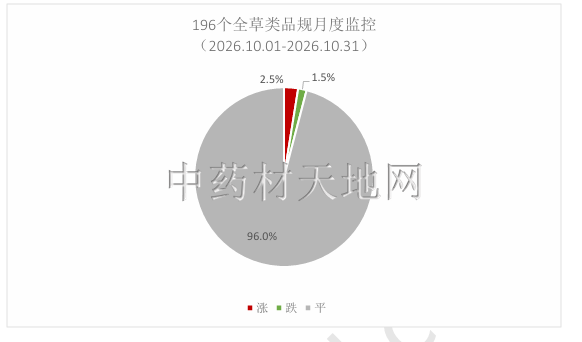
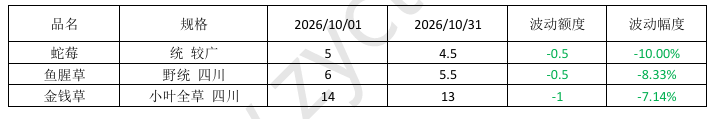
196个全草品规10月31日价环比10月1日,升价品规5个,占总量2.5%;降价品规3个,占总量1.5%;平价品规189个,占本期品规总量约96%。
图表13
全草类月度环比涨跌代表品规:
图表14
(4)动物类月度环比
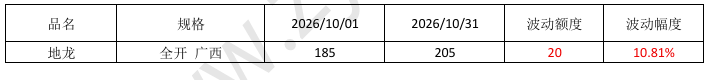
127个动物类品规10月31日价环比10月1日,升价品规1个,占总量0.8%;降价品规6个,占总量4.7%;平价品规120个,占本期品规总量约94.5%。
图表15

动物类月度环比涨跌代表品规:
图表16
(5)花类月度环比
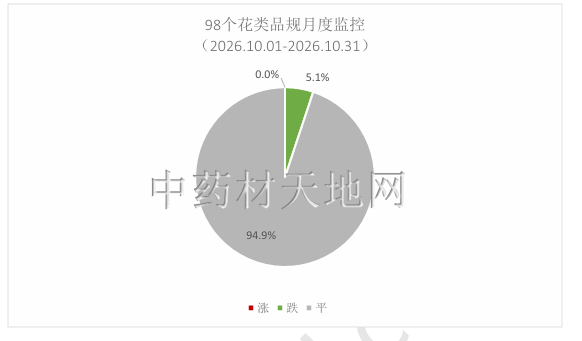
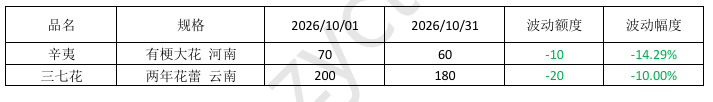
98个花类品规10月31日价环比10月1日,升价品规0个,占总量0%;降价品规5个,占总量5.1%;平价品规93个,占本期品规总量约94.9%。
图表17
花类月度环比涨跌代表品规:
图表18
(6)矿物类月度
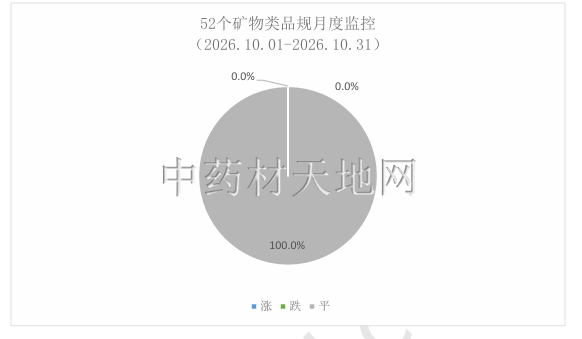
52个矿物类品规10月31日价环比10月1日,升价品规0个,占总量0%;降价品规0个,占总量0%;平价品规52个,占本期品规总量约100%。
图表19
(7)叶类月度环比
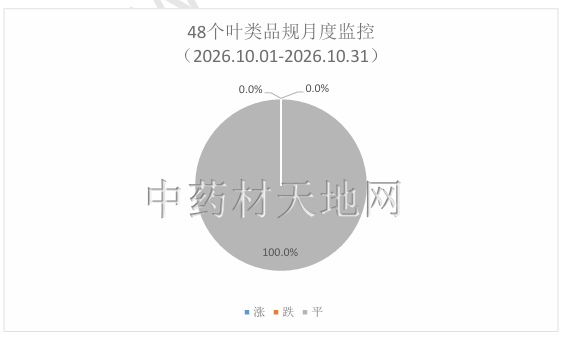
48个叶类品规10月31日价环比10月1日,升价品规0个,占总量0%;降价品规0个,占总量0%;平价品规48个,占本期品规总量约100%。
图表20
(8)藤木类月度环比
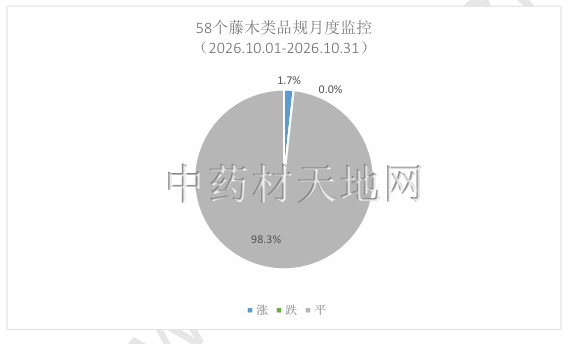
58个藤木类品规10月31日价环比10月1日,升价品规1个,占总量1.7%;降价品规0个,占总量0%;平价品规57个,占本期品规总量约98.3%。
图表21
(9)菌藻类月度环比
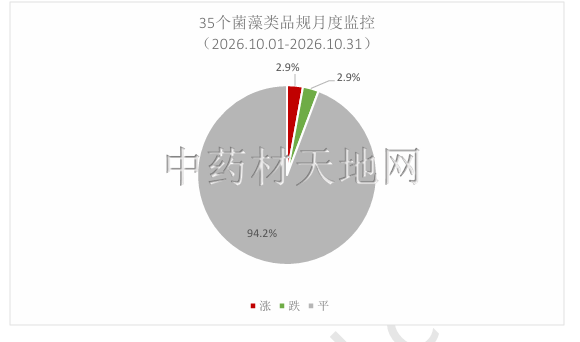
35个菌藻类品规10月31日价环比10月1日,升价品规1个,占总量2.9%;降价品规1个,占总量2.9%;平价品规33个,占本期品规总量约94.2%。
图表22
(10)树皮类月度环比
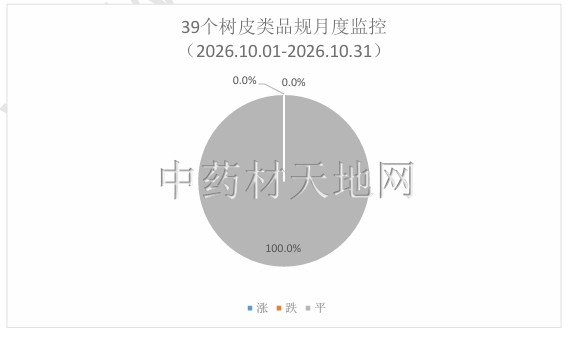
39个树皮类品规10月31日价环比10月1日,升价品规0个,占总量0%;降价品规0个,占总量0%;平价品规39个,占本期品规总量约100%。
图表23
图表24
(11)树脂类月度环比
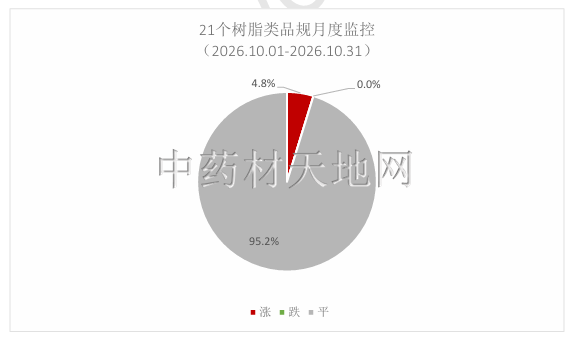
21个树脂类品规10月31日价环比10月1日,升价品规1个,占总量4.8%;降价品规0个,占总量0%;平价品规20个,占本期品规总量约95.2%。
图表25
(12)其他加工类月度环比
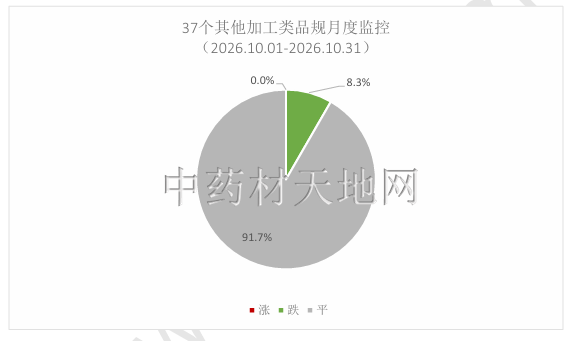
37个其他加工类品规10月31日价环比10月1日,升价品规0个,占总量0%;降价品规3个,占总量8.3%;平价品规34个,占本期品规总量约91.7%。
图表26
三.年度同比监测
1. 整体价格走动年度同比
(1)指数年度同比
图表27
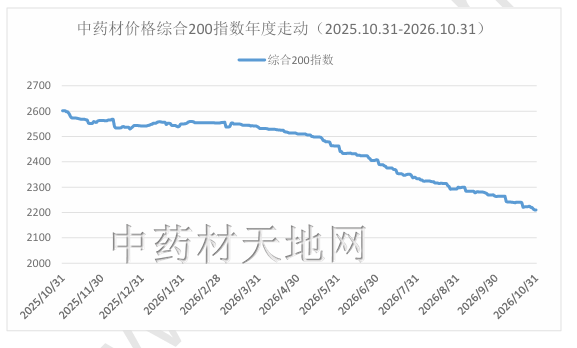
截止2026年10月31日,中药材综合200指数报收于2210.09点,点位与2025年10月31日的2601.52点相比,指数下跌了391.43点,跌幅15.05%。盘中最高点位为2601.52,最低点位为2210.09,振幅为15.05%。
图表28
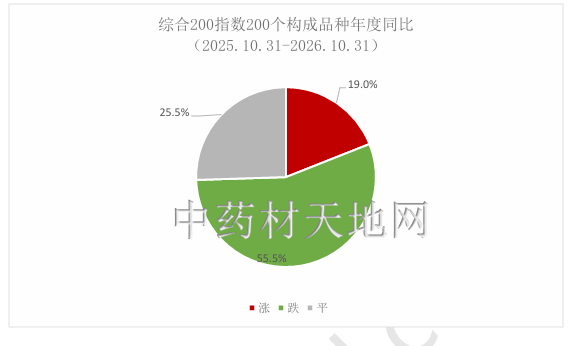
在年度同比监控周期内,综合200指数的200个构成品种中,有38个品种价格出现上涨,占总监控品规的19%,有111个品规价格出现下降,占比55.5%,其余51个品规价格走平,占比25.5%。
(2)综合200指数构成品种年度同比涨跌代表
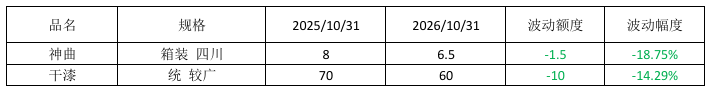
图表29
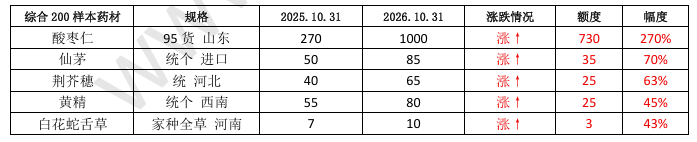
备注:数据取样自安徽亳州中药材市场,单位:元/千克,下同
图表30
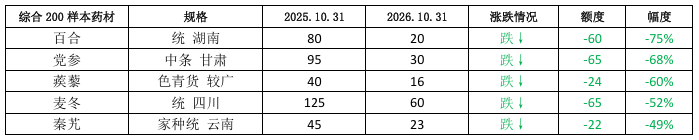
备注:数据取样自安徽亳州中药材市场,单位:元/千克,下同
2. 各类品规价格走动年度同比
(1)根茎类年度同比
453个根茎类品规2026年10月31日价同比2025年10月31日,升价品规35个,占总量7.7%;降价品规116个,占总量25.7%;平价品规301个,占本期品规总量约66.6%。
图表31
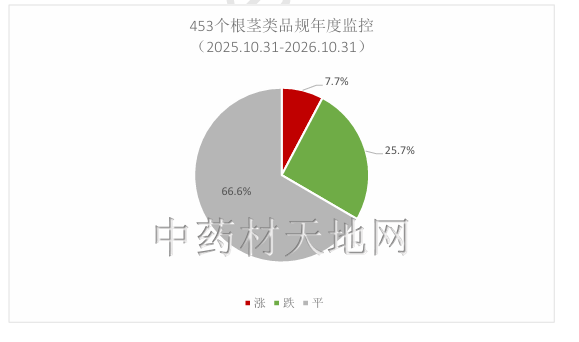
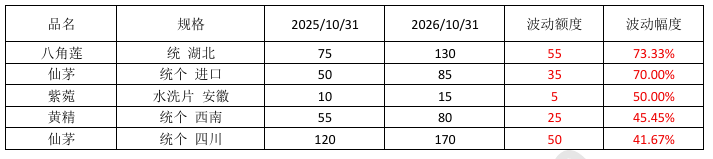
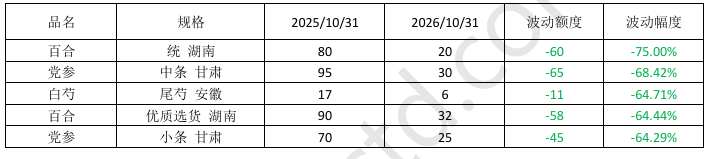
根茎类年度同比涨跌代表品规:
图表32
图表33
(2)果实籽仁类年度同比
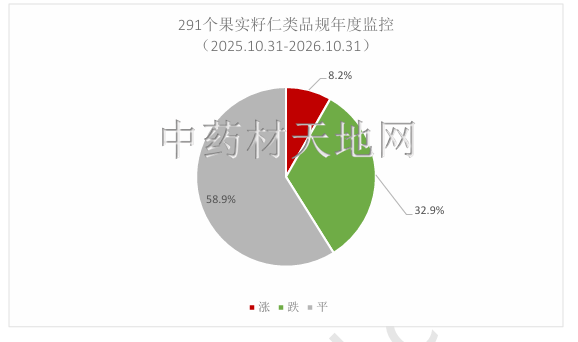
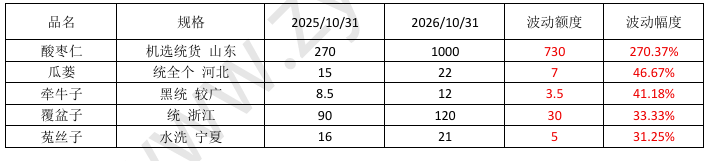
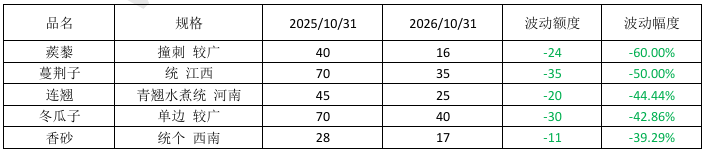
291个果实籽仁类品规2026年10月31日价同比2025年10月31日,升价品规24个,占总量8.2%;降价品规96个,占总量32.9%;平价品规172个,占本期品规总量约58.9%。
图表34
果实籽仁类年度同比涨跌代表品规:
图表35
图表36
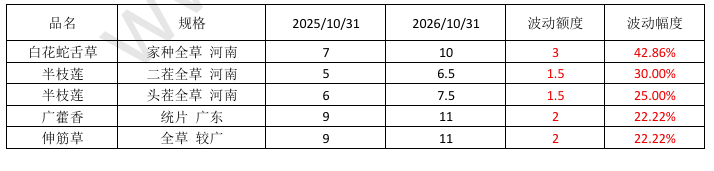
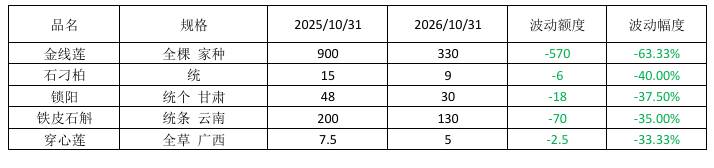
(3)全草类年度同比
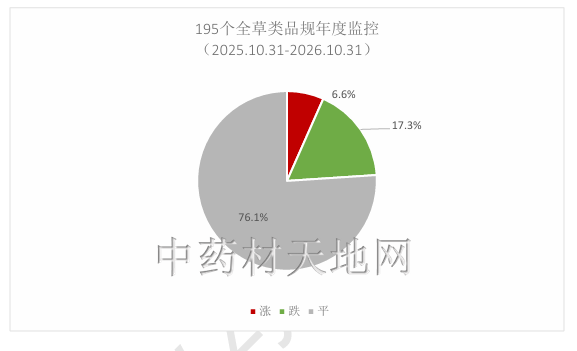
196个全草类品规2026年10月31日价同比2025年10月31日,升价品规13个,占总量6.6%;降价品规34个,占总量17.3%;平价品规149个,占本期品规总量76.1%。
图表37
全草类年度同比涨跌代表品规:
图表38
图表39
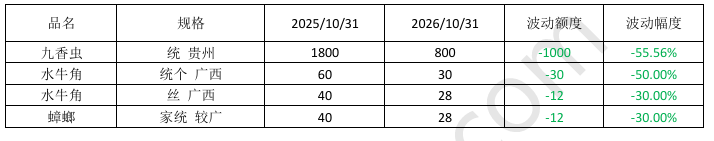
(4)动物类年度同比
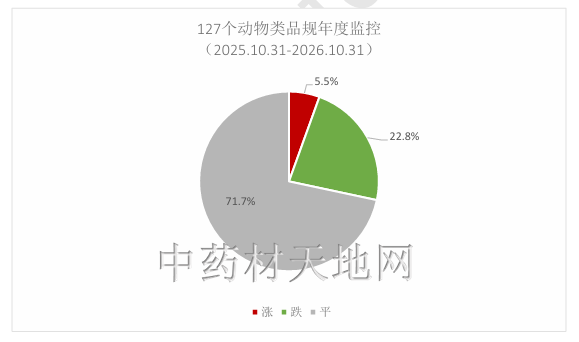
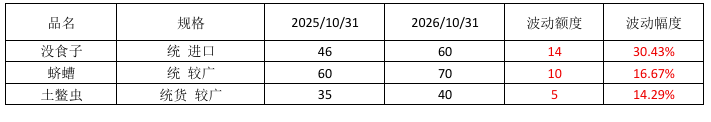
127个动物类品规2026年10月31日价同比2025年10月31日,升价品规7个,占总量5.5%;降价品规29个,占总量22.8%;平价品规91个,占本期品规总量约71.7%。
图表40
动物类年度同比涨跌代表品规:
图表41
图表42
(5)花类年同比
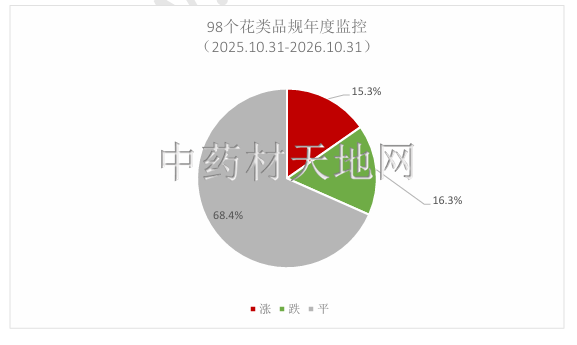
98个花类品规2026年10月31日价同比2025年10月31日,升价品规15个,占总量15.3%;降价品规16个,占总量16.3%;平价品规67个,占本期品规总量约68.4%。
图表43
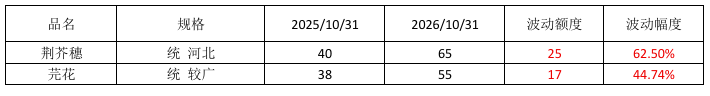
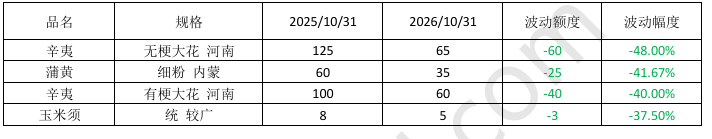
花类年度同比涨跌代表品规:
图表44
图表45
(6)矿物类年度同比
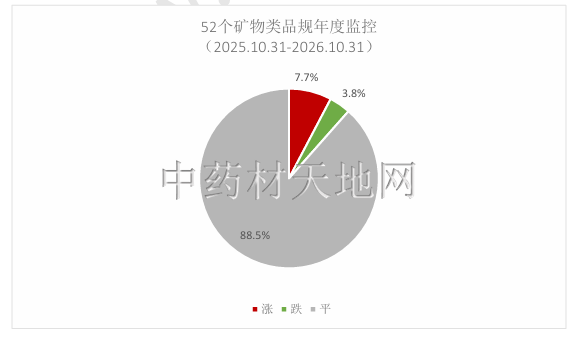
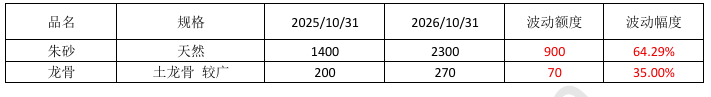
52个矿物类品规2026年10月31日价同比2025年10月31日,升价品规4个,占总量7.7%;降价品规2个,占总量3.8%;平价品规46个,占本期品规总量约88.5%。
图表46
矿物类年度同比涨跌代表品规:
图表47
(7)叶类年度同比
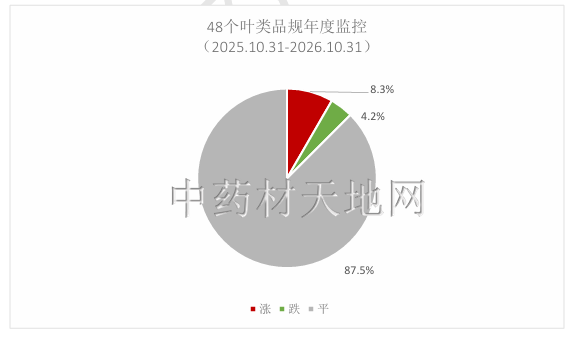
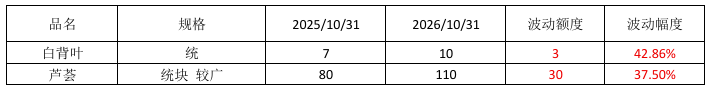
48个叶类品规2026年10月31日价同比2025年10月31日,升价品规4个,占总量8.3%;降价品规2个,占总量4.2%;平价品规42个,占本期品规总量约87.5%。
图表48
叶类年度同比涨跌代表品规:
图表49
图表50
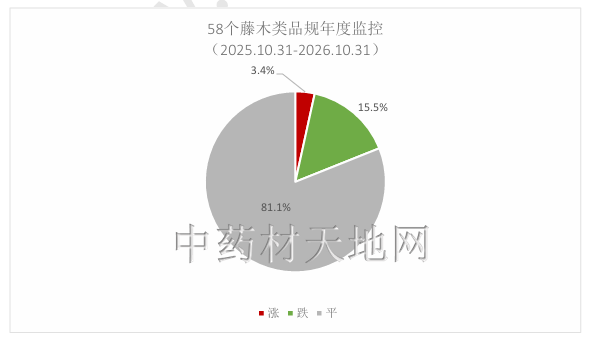
(8)藤木类年度同比
58个藤木类品规2026年10月31日价同比2025年10月31日,升价品规2个,占总量3.4%;降价品规9个,占总量15.5%;平价品规47个,占本期品规总量约81.1%。
图表51
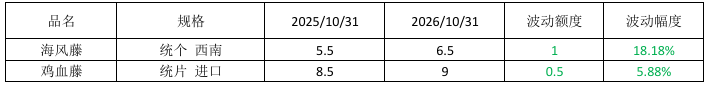
藤木类年度同比涨跌代表品规:
图表52
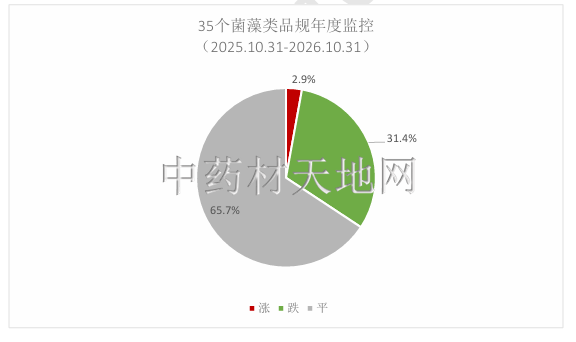
(9)菌藻类年度同比
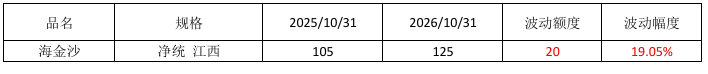
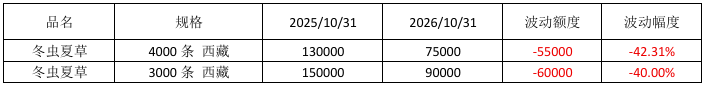
35个菌藻类品规2026年10月31日价同比2025年10月31日,升价品规1个,占总量2.9%;降价品规11个,占总量31.4%;平价品规23个,占本期品规总量约65.7%。
图表53
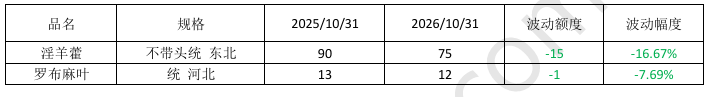
菌藻类年度同比涨跌代表品规:
图表54
图表55
(10)树皮类年度同比
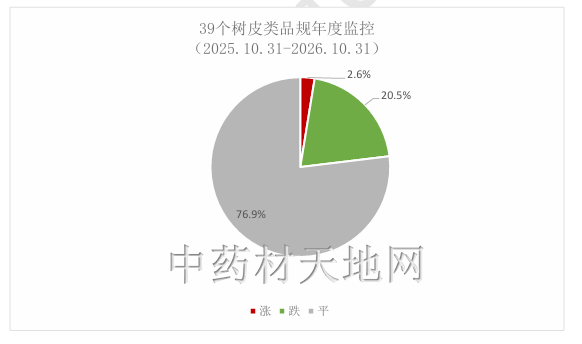
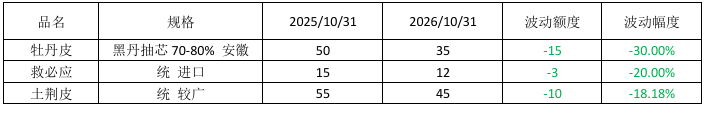
39个树皮类品规2026年10月31日价同比2025年10月31日,升价品规1个,占总量2.6%;降价品规8个,占总量20.5%;平价品规30个,占本期品规总量约76.9%。
图表56
树皮类年度同比涨跌代表品规:
图表57
(11)树脂类年度同比
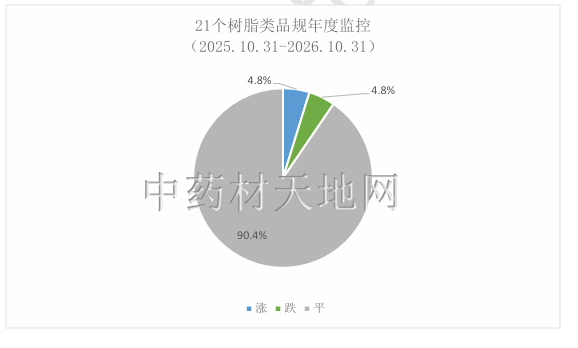
21个树脂类品规2026年10月31日价同比2025年10月31日,升价品规1个,占总量4.8%;降价品规1个,占总量4.8%;平价品规19个,占本期品规总量约90.4%。
图表58
树脂类年度同比涨跌代表品规:
图表59
(12)其他加工类年度同比
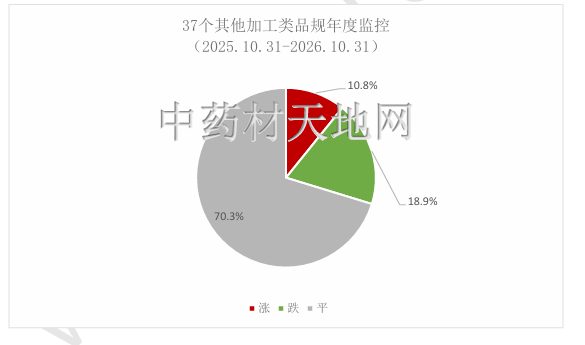
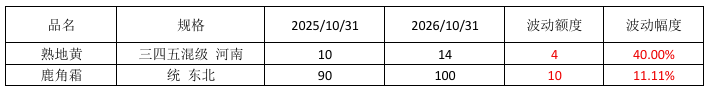
37个其他加工类品规2026年10月31日价同比2025年10月31日,升价品规4个,占总量10.8%;降价品规7个,占总量18.9%;平价品规26个,占本期品规总量约70.3%。
图表60
其他加工类年度同比涨跌代表品规:
图表61
图表62
四.行情总结
10月,按往年惯例,本应该进入中药材行业传统销售旺季,但熊市背景下,随着国庆长假结束,市场终端实际需求并未迎来预期改观,货源走销依旧不畅,并由于需求的持续不足与回升乏力,令经营商家谨慎购销备货,致使本月的市场依旧疲弱,行情表现多淡,且反弹持续性偏弱、整体跌多涨少的格局依旧未有改变。10月也是中药材秋季集中产新、采挖与加工的高峰期,而前期处于高位的品种,伴随产新持续推进,鲜货行情大幅下跌,吸引一些加工户积极抄底,但也有去年价格超跌的相关品种,今年鲜货行情高于去年,则干品受市场需求持续偏弱,行情多萎靡或下调,其涨价品种少人跟进,跌价的品种同样也少人问津。
五.未来整体价格走势简析
11月,中药材生产与库存压力普遍偏大将持续,而终端消费需求继续疲软,导致行业货源、资金流通速度慢,市场难出现持续性的好转行情,量大的品种将继续在底部震荡,针对阶段性涨价行情,切勿盲目追涨,产新放量、库存高企的大宗品种仍在反复寻底,在研判品种底部乃至市场周期底部时,必须立足当下全新的行业背景综合考量。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。