【天地网讯】

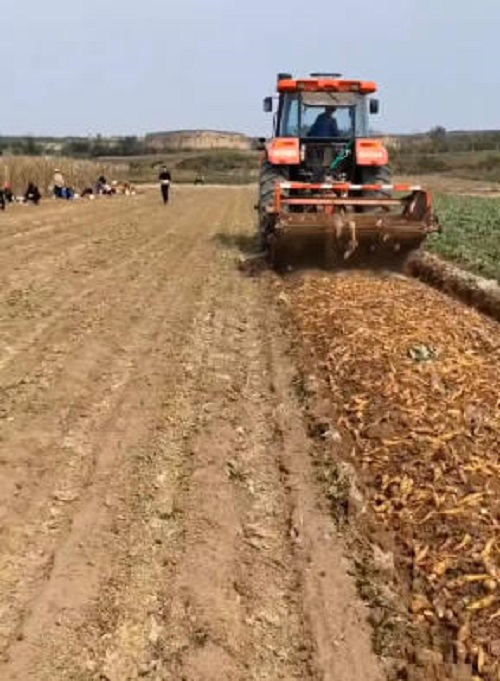
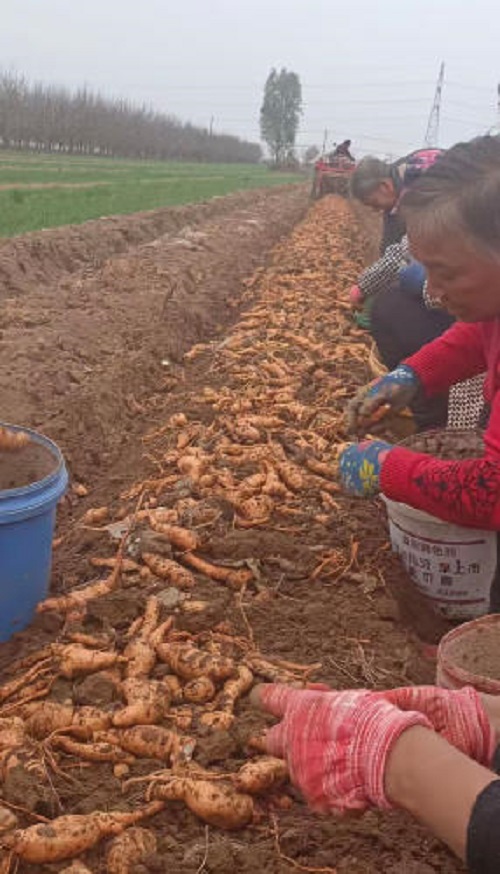
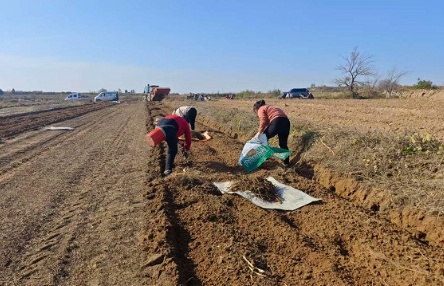
距离2026年生地全面产新仅剩月余,河南、山西等核心主产区的采挖筹备工作已陆续启动。当前国内各主要中药材专业市场的干货交易表现整体偏淡,行情走势不温不火,既没有往年产新前常见的集中备货热度,也没有出现明显的恐慌性抛货行情,多空双方的博弈特征明显。为了更清晰地还原当前市场真实状态,我们结合一线产地走访、流通商户调研和下游终端反馈,对当前生地市场现状做一次梳理。

一、当前干货与鲜货市场运行实况
从当前各市场公开成交的生地数据来看,山西产区加工的120支土炕干货,当前主流成交价格在13元/公斤左右,较上月同期的价格每公斤回落了0.7-0.8元/公斤。
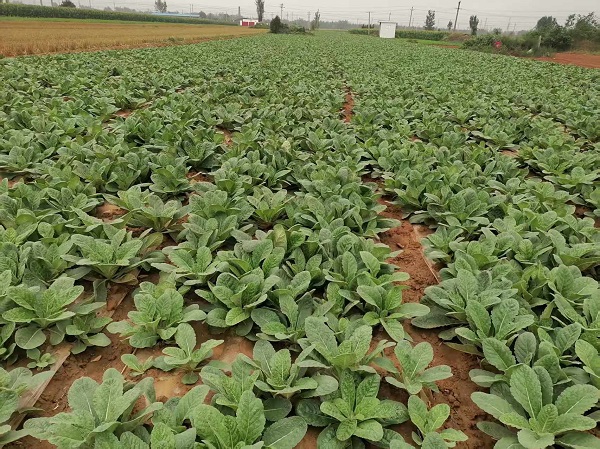
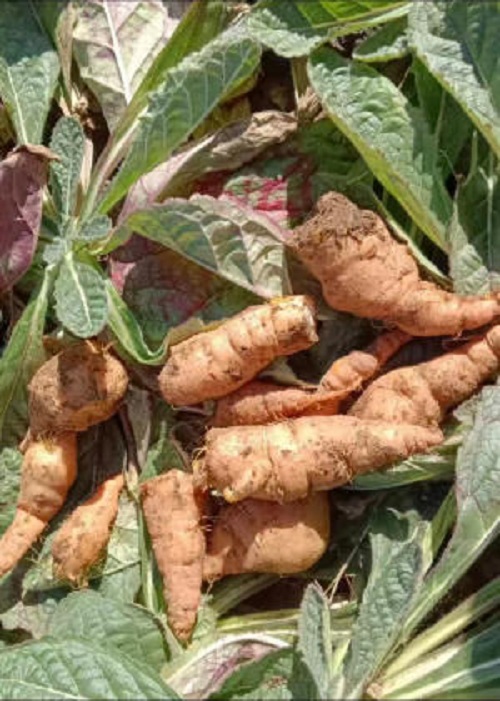
对应产地端的鲜货收购价,目前维持在1-1.1元/斤,大多数常年经营生地的商家暂未大规模进场批量收购鲜货,整体收购节奏明显慢于往年同期。不少商户反馈,今年主产区的鲜货种植面积较上年确实有小幅调减,但这点新货的减量,远抵不上历年积累的老库存体量,对当前行情影响有限。
整体来看,当前生地的需求仍以行业常规的刚需走货为主,前期压货商家手持低价陈货的大户抛售意愿较强烈。公司企业饮片厂终端销量有所减少,价高销量下滑有疲软表现,做流通的部分贩子商户目前也不进货反之还积极出自己前期手里的低价货。
从下游终端的实际反馈来看,工业企业、饮片厂的实际终端销量较往年同期有所减少,整体需求端呈现出疲软表现。而流通环节的中小商户,当前普遍选择持币观望,不仅不新增进货,反而在积极出售手中的前期低价货。

二、本轮行情上涨的成因分析
在梳理完当前市场的基本现状之后,再回顾过去一年的行情变化。生地价格从阶段性底部的8.5元/公斤一路涨至当前13元/公斤左右的价位,这一轮上涨的核心驱动,并非市场部分声音传播的“货源短缺”,而是市场交易情绪集中带动的结果。在价格从底部启动的过程中,大量商户观察到生地价格处于近十年低位,叠加主产区连续两年减种的心理预期,纷纷进场买入,市场参与度快速提升,形成了“众人拾柴火焰高”的阶段性上涨行情。
此前市场普遍关注的药食同源政策落地,仅带来了部分消费端的增量需求,但对大货行情的影响有限。按照往年的季节性规律,每年9-10月本应进入生地的传统消耗旺季,市场备货需求会集中释放,但2026年同期的市场表现却明显偏淡,用户按需采购居多,没有出现集中备货的行情,甚至还出现了部分大户持续出货、少量散户尝试抄底的局面。
三、2027年种植端的潜在扩种风险

在当前市场的所有影响因素当中,最容易被忽略的就是下一个种植季的种苗供给情况,这也是决定未来1-2年生地行情走向的主要因素之一。
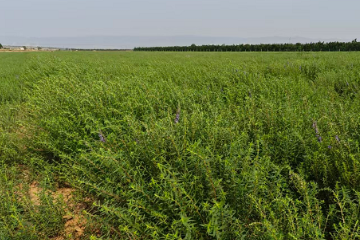
从当前两大主产区的育种情况来看,今年7月河南、山西生地主产区培育的种苗量预估可种植10万亩以上的面积。如果今年产新后鲜货收购价能够稳定维持在1元/斤以上,农户扣除种苗、人工、土地等成本后仍有一定利润空间,2027年全国生地种植面积大概率会出现明显反弹,这一趋势值得常年经营生地的商户提前留意。
四、生地库存情况
据河南焦作产地业内人士透露,焦作一带目前留存的陈货存量约3万吨,山西陈货存量不低于2万吨,再加上河北邯郸、陕西等副产区的零散库存,全国社会库存量不低于6-7万吨。如果再叠加2026年各大产区即将产新的新货,按保守产量估算新增2万吨,全国整体生地总供应量在8-9万吨之间。也就是说2027年种植面积如果再增大,供需节奏会进一步失衡,库存基数持续抬升,后续很难再形成快速拉高的行情,需要更长时间逐步消化,虽然药食同源用量有所增加,但以当前的整体库存规模来看,供应仍处于偏宽松状态。

五、续行情走势判断
结合前面梳理的产地、库存、需求端所有一线反馈的实际情况,对后续的行情走势做个人的预判。终端销量、市场走货节奏、社会流通量同步减少,加上外行压货商不再继续进场拿货,干货行情后续不排除继续保持疲软运行。随着产新开启,农户对鲜货的心理价位相对坚挺,不排除鲜货收购价出现短期小幅抬升、行情高开低走的可能性。但大量陈货仍集中在流通环节,种苗供给十分充足,如果鲜货价格给到农户合理利润,来年扩种会进一步扩大种植规模,库存消化周期会被继续拉长。建议前期在低位布局、已有合理收益的商家,可选择阶段性获利了结,落袋为安。
版权作者声明:上述图文信息由贾沛杰13835739803向中药材天地网提供的独家原创信息,以上仅代表个人观点供产业人士参考,不作为从商者投资的依据。经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”,违者本网站将依法追究法律责任。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。