【天地网讯】
茯苓是药食两用大宗品种,已列入国家药食同源目录,并被纳入45个集采品种范围之内,但近几年行情表现让不少持货商家很是失望,其由于近年连年价格走低与近两年药市熊市,茯苓行情已尽显疲弱,就连今年产新期人气也不是很旺。那么,今年新货产量究竟有多大?后续整体又将如何?带着这些疑问,本文将围绕品种特性、供需结构、成本支撑及市场环境,对茯苓展开综合梳理分析,以供业内从业者参考。
一、近年价格持续下滑原因分析

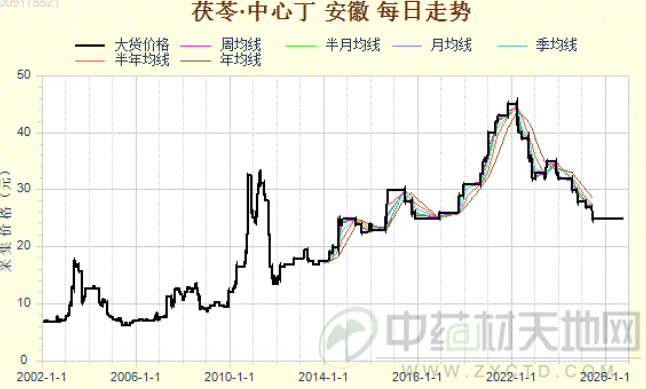
上图为:茯苓中心丁历史价格走势图
茯苓2021年秋季产新后曾创下历史新高(统丁当时高达40元左右,中心丁当时更是达到42-43元),2022年行情随之下滑,除2023年小幅反弹外,从2024年至今一直处于下滑趋势,其中最近三四年2023-2025年这3年间茯苓一直在低价区间徘徊,今年产新新货上市,价格仍略有下滑,市场一刀丁行情在20元左右,而中心丁因质量不等多要价维持在25-30元之间。其造成近年价格持续下滑的原因主要有以下几个方面:
首先从供给端来看,此前茯苓经历三年行情持续上涨与2021年的历史高价,极大刺激了产区种植积极性,再叠加产区惯性种植,茯苓2021年过后的这几年种植规模都大,连续几年新货上市量都不小,其中2024年种植面积为近年最大的一年,去年产量也为近几年最高。尽管2025年种植面积出现一定缩减,但今年产量相比上一年也只是相对减少,随着新货逐年上市,市场流通库存累积,虽然不少陈货是高价被套货源、持货商不愿低价抛售,但每年新货源源不断,持续压制价格,库存消化缓慢。
其次是从需求端来看,茯苓虽每年的药用、食用和出口的需求量都很大,但近年生产供应增加,行情不稳,再加上这两年药市熊市,以及多项政策调整,即使集采也没有带动该品明显增量(集采统丁和选片两个规格入围),反而总体销量较前几年还出现下滑,其需求企业采购也更理性,不再主动备货,普遍采取按需采购,市场走货也一直不及产地。
同时,从资金与市场情绪方面来看,2019茯苓产新后至2021年持续上涨不仅因库存空虚、需求增加和产区旱涝天气造成的减产,而且还带有人为的操作和资本的介入,价格冲高后,有的大户、囤货商逢高出货,资金撤离,再加上连续几年新货持续量大,因此,行情失去上涨动力,价格便进入回落通道。于是,经历一轮大跌之后,还有部分持货者被套,所以目前无论是需求方还是市场商家也多是按需购进为主,随着人气低迷,交易量萎缩,进一步压低行情。
二、今年产新情况
茯苓产于安徽、湖北、湖南、云南、广西、贵州、陕西、福建、四川等地,每年阳历的9-12月份处于集中产新期,但这段时间产新上市的鲜茯苓主要是来自四川、贵州、云南、安徽、湖北,其中云南已经是成为全国最大的茯苓产区,其次是大别山地区(包括岳西,罗田,金寨,英山、太湖、潜山等),且两大区域的种植规模、产量的变化对茯苓整体行情具有一定的主导权,而湖南靖州茯苓市场以及安徽岳西中农联茯苓市场已是鲜茯苓的主要两大集散地。为进一步了解茯苓2026年产新情况,笔者联系了多个产区,以下是商家反馈的情况:
2.1)大别山产区:大别山地区既是种植茯苓的主产区,也是茯苓加工集散地。据产地商家的反馈,该产区茯苓一年四季都有鲜货,相当于几乎全年加工,但其中每年9月、10月、11月,这三个月鲜茯苓产量最为集中,今年8月底9月初当地茯苓便陆续采挖,目前产新已经步入后期,从鲜货上货情况来看,新货产量没有去年那么大,并通过多方了解得知,今年岳西产区雨水较多,导致鲜茯苓含水份偏高、茯苓的品质也受到一定影响,整体折干率下滑,加工干货的成本相比去年同期并没有降低多少,其岳西地区折干比例约2-2.1公斤鲜货出1公斤干货,产新前期鲜茯苓价格在10元/公斤,纯白丁干货成本平均约在20元左右,随着产新持续推进,鲜茯苓上货量不断增多,价格出现小幅回落,到产新中期和后期岳西地区鲜茯苓多售价在8.5-9.5元/公斤,加工纯白丁的干货成本平均约在19元左右,当前加工仍在持续进行中。
、
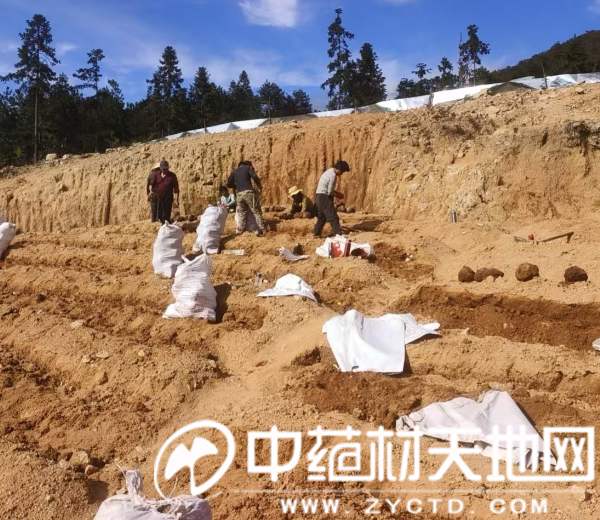
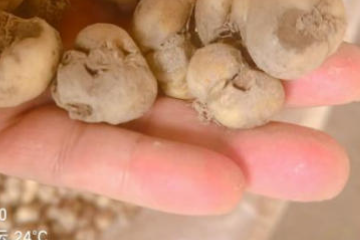
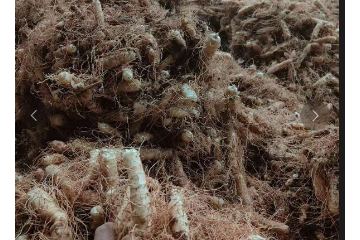
上图为:产区在采挖鲜茯苓
2.2)云南产区:云南地区有自生的也有嫁接的,嫁接货产新基本步入中后期,自生货正值鲜货集中上市高峰,其中此地区不仅自生货产量出现减少,而嫁接货预估总得新货产量应该也比去年减少,其此地区茯苓也在持续加工,当前当地嫁接鲜茯苓售价7.5-9元/公斤,加工的干货成本约在19-20元,而自生鲜茯苓价格在5.8-6.2元/公斤,按照折干率2.2-2.4公斤:1公斤测算,加工后的干货成本大约在16元左右。
其次,今年一开始从云南运至岳西的鲜货价格也不低,当时鲜货价格在10-10.4元/公斤,加工的干货成本比岳西还稍高,前期在岳西加工的干货成本平均多在21元左右,到中期随着鲜货产出增加、价格出现震荡,从云南运至的鲜货在岳西地区的售价与本地货价格才基本持平,嫁接货价格也在8.5-10元/公斤,再加上其它相关费用,云南嫁接货在岳西加工的干货成本也要在20元左右,但好货甚至仍比岳西成本还高)

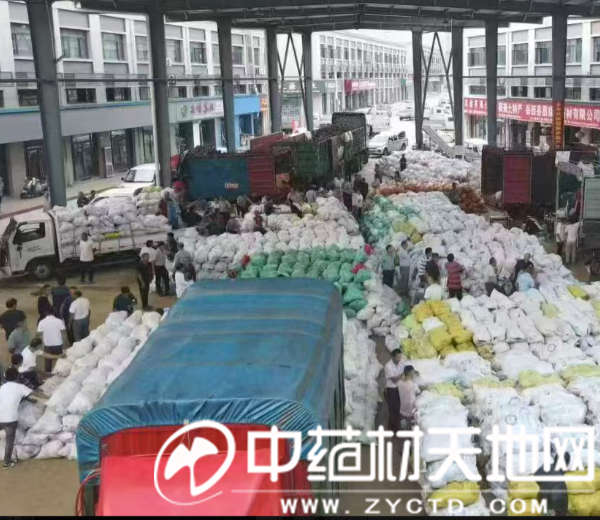
上图为:安徽岳西中农联茯苓市场待交易的鲜茯苓
再者,湖南靖州作为鲜茯苓交易市场,除大别山的货源一般不流入靖州市场,每年都会有其它省份的货源流入本市场交易,有商统计这段时间产新靖州鲜茯苓日均上货量大约达到150吨,折合成干货日均可达60-70吨,并因为当地政府对茯苓产业扶持,加上全国经济萧条,今年闲余人员有所增多,也直接导致加工人群与从业者较往年明显增加。
三、茯苓种植成本与收益分析
茯苓2019-2021年的持续上涨,让前期种植户收益丰厚、效益可观,但2022-2025年价格持续走低,那么本年度产区种植户的种植效益如何?各项种植成本又是多少?下面我们具体测算。
茯苓自生货种植是每年的12月至次年3月份,到10-12月份方可采挖,而嫁接货生长周期更短,其种植是每年的5月份,9月即可采挖,正常生长周期需120天左右,不建议提前采挖。而大规模种植成本主要是松木、菌种、地租、人工和田间管理与其它费用,一亩地再加上采挖的相关费用,总得投入约15000元左右,其自家种植即使不算人工与地租,但从种植到采挖一亩地总得投入也需10000元左右,据产地商家介绍,今年因为种植期高温与雨水偏多的影响,不利于菌丝生长,今年早期采挖的鲜茯苓单产下降,而中期与后期采挖的鲜茯苓单产整体表现正常。
从2026年产新收益来看,嫁接货方面,地块好的一亩地可产3000-4000单斤鲜茯苓,普通地块可产2500单斤鲜茯苓,差的地块鲜茯苓也有产1000-2000单斤的;而云南地区地块好的一亩地可产4000-5000单斤鲜茯苓,普遍的地块也能产3000-4000元/单斤,按照今年产新产地鲜货收购价4-5元/单斤,茯苓亩收益基本在1000元以上至20000元不等,减去总得投入成本,大规模种植的茯苓收益不是特别理想(仅少许盈利),但也有不好的地块,鲜茯苓亩产不高,这直接影响着产量和种植户的收益,这部分大规模种植茯苓的种植户以及自家种植的茯苓这两年每年都有亏本情况的发生。
此外,尽管当前茯苓行情处于低位,但考虑到产区存在惯性种植,再叠加今年闲余劳动力增多,以及最近这两三年松线虫病害带来砍伐松木增多,进而推动茯苓种植面积增加,产地商家预估2026年年前年后茯苓的种植面积大概率不会出现明显调减,其具体种植规模还需种植结束后才能明朗。
四、当前走动情况
茯苓今年由于自生货产出的少,嫁接货产出的多,再加上嫁接货比自生货加工成本偏高,因此,自生货产新以来有商持续购进自生货,带动价格略高于去年同期,且自生货在云南当地基本消化,但从整体走动情况来看,今年产区加工的干货销售流通跟不上鲜货的产出,所以,产新鲜货价格较去年小幅下挫,但干货整体价格与去年相差不大(各规格普遍低于去年1元左右),当前走动正常,岳西产地统丁价格在19-21元之间不等,纯白丁价格在22-23元,杭丁价格在25-30元之间不等,云南产地统丁价格在18-19元,纯白丁价格在22元左右,杭丁价格在23-25元之间你不等。另外,近两年无论是岳西还是云南加工户利润确实很低(加工户每加工一公斤仅有0.3-0.5元的盈利),同时两地加工茯苓的加工户这两三年每年都有加工茯苓亏本现象的发生。

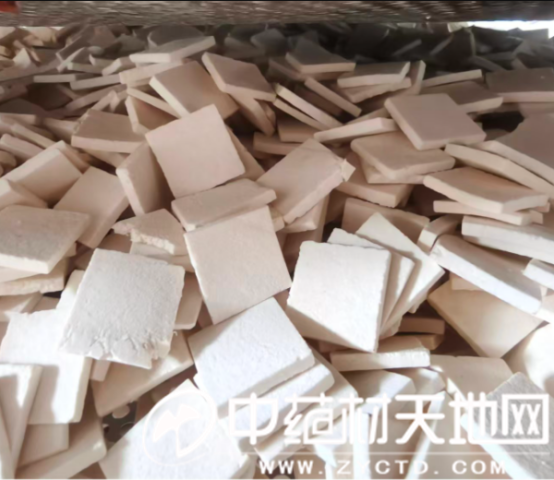
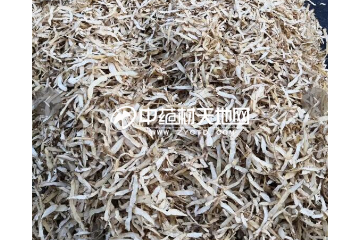
上图为:加工的茯苓小方片
五、后市分析
综上所述,2026年产新阶段茯苓供给压力依旧仍在,新陈货叠加之下,短期很难带动整体性上涨行情,但结合种植成本与加工成本支撑,多商认为茯苓继续下跌空间较为有限,其当前整体应处于熊市底部磨底阶段。至于后市能否从底部突围,核心需关注茯苓种植调减力度、全国库存去化速度、若再叠加极端天气带来的实质性减产,茯苓才有望迎来一轮趋势性行情,同时集采落地后茯苓需求端的实际释放情况大家也一直比较关注。
(本文感谢安徽省岳西县倪老板13966928969提供的相关图片信息)
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。