【天地网讯】
白及作为兰科常用中药材,在医药、美妆、工业等多个领域都有应用,曾是中药材市场的超级明星品种,2016-2017年行情冲上历史天价,引发全国大范围扩种,后历经多年产能释放行情回落,当前产新季新货集中上市,行情再度下探,产地新统货价格回落至40元上下的低位,市场走销迟缓,行业再度热议:白及已经跌到低谷,后市能否迎来反弹?本文从历史行情、生产现状、成本、库存、应用需求、市场关注度等多角度做全面剖析。
一、从天价到低谷
白及早期货源依靠野生采挖,由于野生资源生长缓慢、再生能力弱,长期供给偏紧,行情从百元之下稳步上行,2017年行情达到顶峰,最高价接近850元,成为当年中药材市场标杆品种。
早年行情上涨过程中刺激生产出现两大变化:一是野生资源被掠夺式采挖,野生货快速枯竭;二是国内组培种苗技术成熟,贵州、云南、四川、陕西、重庆等主产区大规模上马白及种植基地,农户、企业、资本纷纷入局。2017年后前期扩种地块陆续进入采挖期,商品干品大量涌入市场,行情迎来拐点。
2021年统货落到 80元左右,后随着药市进入牛市,2023年行情短暂反弹至180元之后再度走弱,2024-2025年逐渐下跌,2026年产新期间,产地新统货最低至40元左右,市场统货在50元上下震荡,为最近20年来的低点,重回行业成本线附近,完成一轮从天价到低谷的超级周期。
回顾白及的这轮大周期,行情本质是野生资源短缺带来的供需缺口,被人工规模化种植填平甚至超额供给,形成了行情冲高后下跌,回归超低价位。

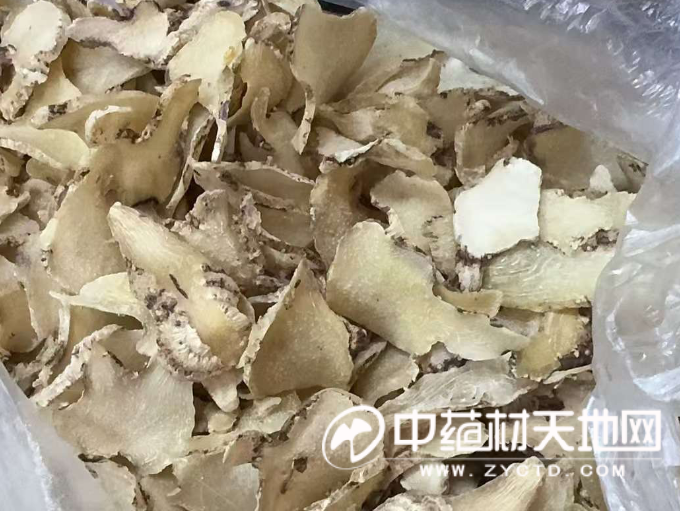
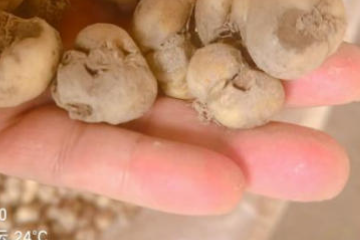
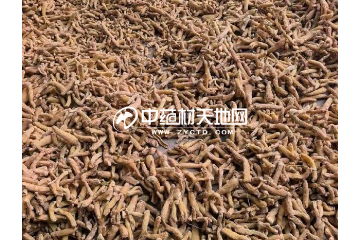
图 白及个
二、种植面积持续萎缩
白及前些年高价期发展的大面积种植,近年持续进入采挖周期,每年产新季鲜货上市量大,新货持续冲击市场,虽然价格低迷,但部分基地为回笼资金、避免田间管护持续投入,选择采挖变现,形成“价低也采挖”的被动出货。
持续多年的低价已经严重打击农户的种植积极性,商品价格大幅缩水,农户和企业主动减少新地块投入,2025-2026 年全国新种植面积同比缩减,新育苗规模下降。但白及生长周期 2-3 年,减种效应存在明显滞后性,短期存量基地仍有稳定货源产出,供给压力不会快速消失。
白及种植投入集中在种苗、整地、地租、肥料、管理、人工采挖方面,生长周期长达 2-3 年,资金占用时间久,生产成本因不同的种植模式又不一样:如果是设施大田规模化种植,全周期综合投入偏高,亩投入普遍在 1.5-2万元,当前鲜货收购价格6-7元,个别地方甚至有低于6元的,亩产2000多公斤,低位价格下,大部分种植户都反映工钱、苗钱、肥料钱都赚不回来;如果是林下仿野生种植,依托山林环境,地租、遮阳、管护成本大幅降低,抗风险能力更强,这部分产区在当前低价环境下,看产量有可能存在少量利润空间。
另外如果是农户自有种苗,自有土地,自己出人工,管理得好产量高的话目前尚有一定的利润收入,如果是租地或者雇工种植,成本投入高,当前价格大部分都已经亏本,从近期产区收购反映的情况来看,受低价打击,种植户心态明显崩溃,明年的种植面积将会进一步出现大幅度下降。

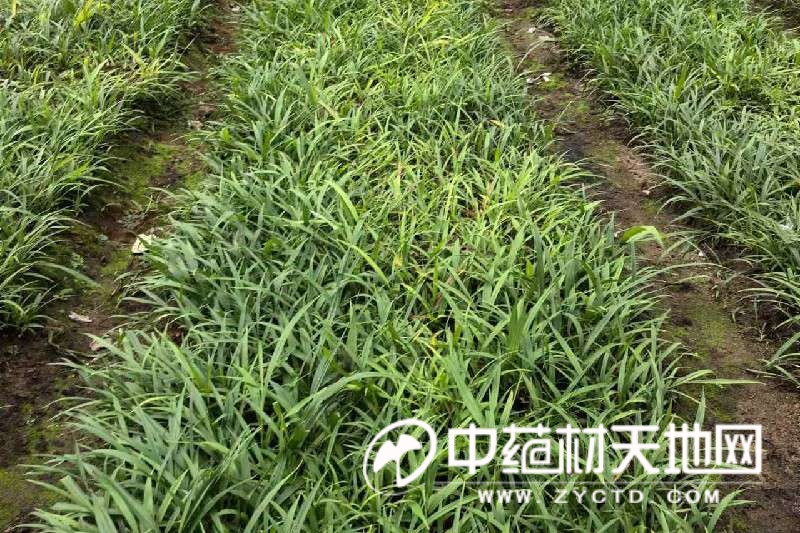
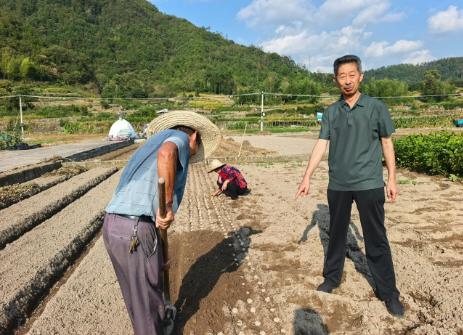
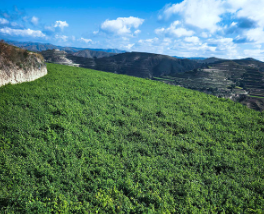
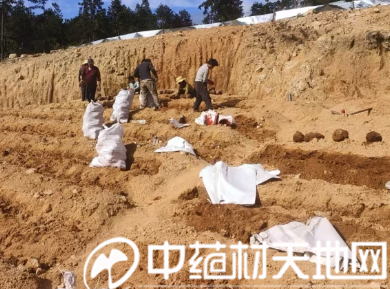
图 白及地块
三、社会库存仍有压力
白及2017-2019年大量产新后,社会库存快速累积,多年持续处于高库存状态。近几年虽然价格持续走低,但每年依然有正常产出,商家不再大批量囤货,多是按需采购,持货商以薄利走货为主,主动囤货意愿弱,库存从持续增加转向缓慢消化,近年整体基数一直偏大,主要在产地加工厂和市场流通商手中。
当前库存方面,优质选货、切片货库存偏少,普通统个子货库存充足,总体够数年之需。短期来看,库存体量决定行情很难出现快速回升,想要趋势性反转,需要持续数年的去库存和产能收缩共振。

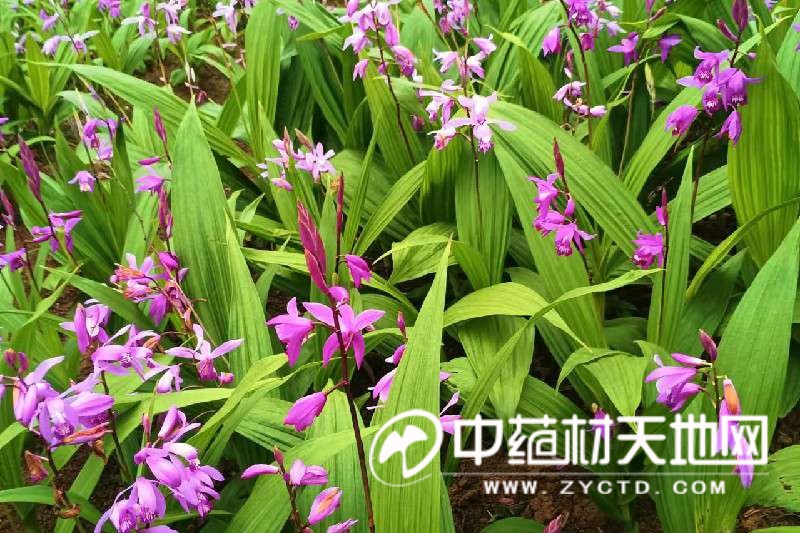
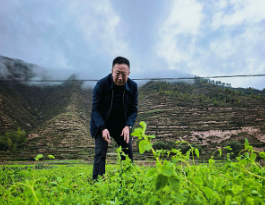
图 开花的白及植株
四、需求增长慢
白及传统功效为收敛止血、消肿生肌,是药典收录常用药材,需求分为三大板块:
1.医药领域:中成药原料、饮片配方、医院药房、中药配方颗粒,是核心刚需。但在中成药集采、控费背景下,药企采购以压价、按需补货为主,不会大量备货。
2.美妆护肤品:白及多糖具备保湿、修护功效,是面膜、精华、修护膏热门原料,是过去拉动需求的新增亮点。这一方面需求稳定,但美妆原料采购对品质、农残、重金属要求严格。
3.其他工业应用:黏合剂、环保涂料、造纸浆纱等工业方向,整体用量有限,难以形成大规模需求增量。
从这两年的情况来看,因大环境低迷,白及总需求增长缓慢,当年天价行情,核心驱动是供给短缺,不是需求暴增,如今供给充足,单纯依靠需求端拉动,很难复刻历史大牛行情。

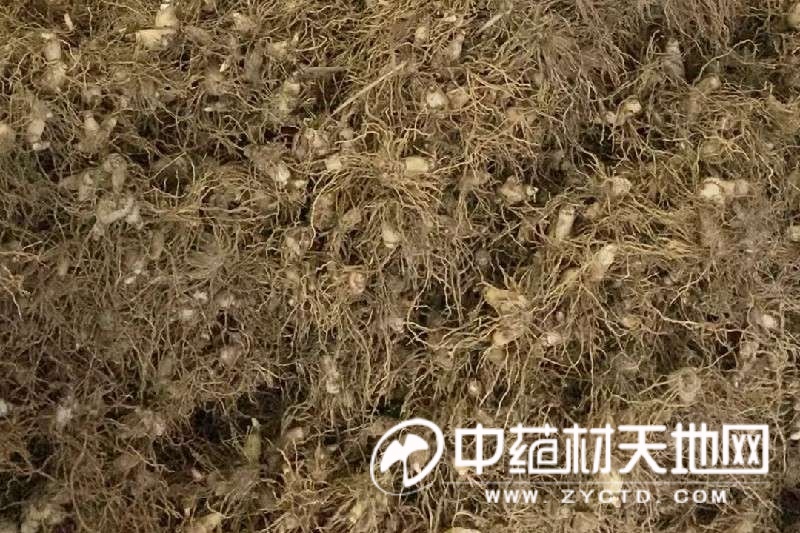
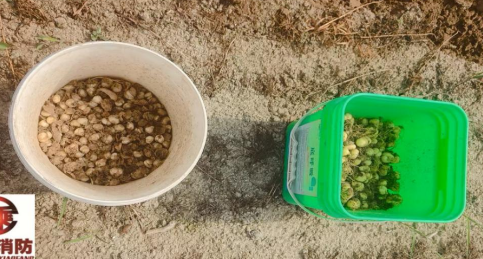
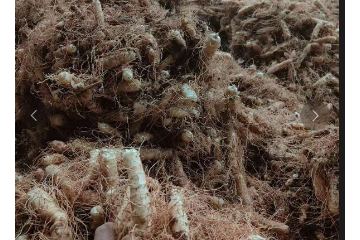
图 才挖出来的白及鲜货
五、市场降温,资金谨慎
2015-2017 年白及是市场顶级热点品种,种苗炒作、基地投资、囤货资金扎堆,论坛、产地考察、种苗交易热度居高不下。行情持续下跌之后,市场热度明显降温,近年资本撤出,产地考察人数锐减,投机资金参与意愿低迷。
当前市场参与者心态分化:持货商方面,经过近年持续下滑的行情,对历史高价不再抱有幻想,多选择逢高走货,惜售情绪不强,只有深度亏损的基地存在被动惜售;经营商家方面,以订单式采购为主,小批量快进快出,不压大库存,观望心态浓厚;种植方面,老基地纠结是否继续管护,新投资者基本保持观望,不再盲目扩种,传统自种农户因成本低保留种植习惯。
品种关注度回落,意味着即使出现反弹,也缺少资金助推,反弹幅度大概率有限,很难出现连续大涨行情。

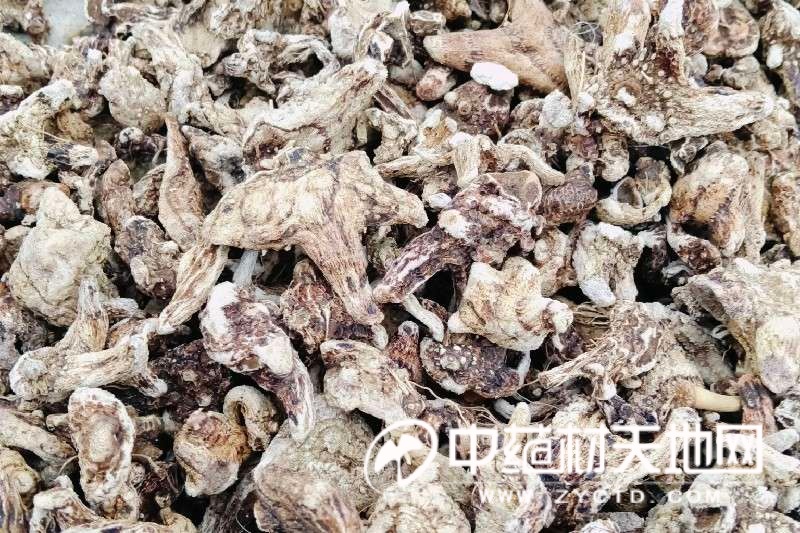
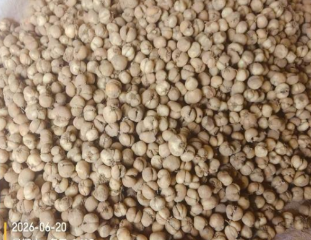
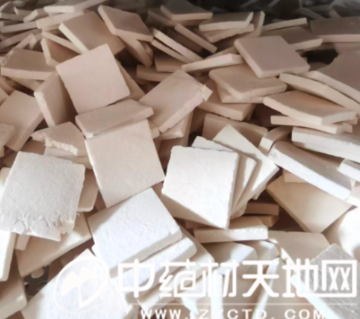
图 白及片
六、后市存在阶段性小幅反弹机会,难复刻历史天价
白及当前产新期行情跌入低谷,成本线存在支撑,产新结束后具备阶段性小幅反弹机会,但受存量库存、滞后产能约束,反弹空间有限,另外白及人工种植技术成熟,只要价格回升到有利可图区间,种植端很快会恢复扩种,供给弹性大,天然压制长期大牛行情,所以不要期待复刻当年天价。
未来行情能否走出趋势性上涨,核心看两个条件:第一,持续低价下,存量基地大规模弃管、减产,有效产能实质性下降;第二,社会库存持续消化,库存压力明显减轻。目前新种植面积已经下降,但白及 2-3 年生长周期,产能收缩传导到商品供给存在滞后,需要时间验证。
总之,白及已经从投机品种转向常态化种植品种,后续投资、种植决策,需要摒弃旧有高价幻想,重点跟踪产区实际种植面积、采挖量、库存消耗和品质溢价变化。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。