【天地网讯】
9月属于淡季向传统销售旺季过渡月份,从整体来看,因供大于求的局面在继续,所以市场行情整体仍呈现低位震荡的态势,市场货源小批量走动较好,人气有所回暖,涨价品种占比也较上月有所增加,但持续性不强市场反响平淡,大盘持续低迷,商家普遍谨慎观望。
9月进入秋季集中产新期,根茎类、果实种子类品种陆续采收上市,不少跌幅巨大的低价品种引起商家关注,少数品种因减产、产新货少、优质货源紧缺走强;多数大宗品种受产新、库存偏大、今年需求萎缩,以震荡偏弱、消化库存为主。
调料方面,本期行情回暖的品种较多,但大多数表现的都是阶段性的波动,今年调料经营不景气,加上这两年亏损、套牢的不在少数,所以商家的追涨热情尽失,行情缺乏持续上涨的动力。
一、本期主要变价品种概述
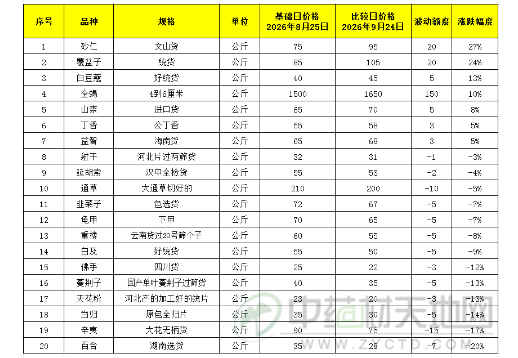
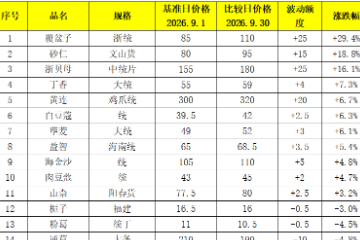
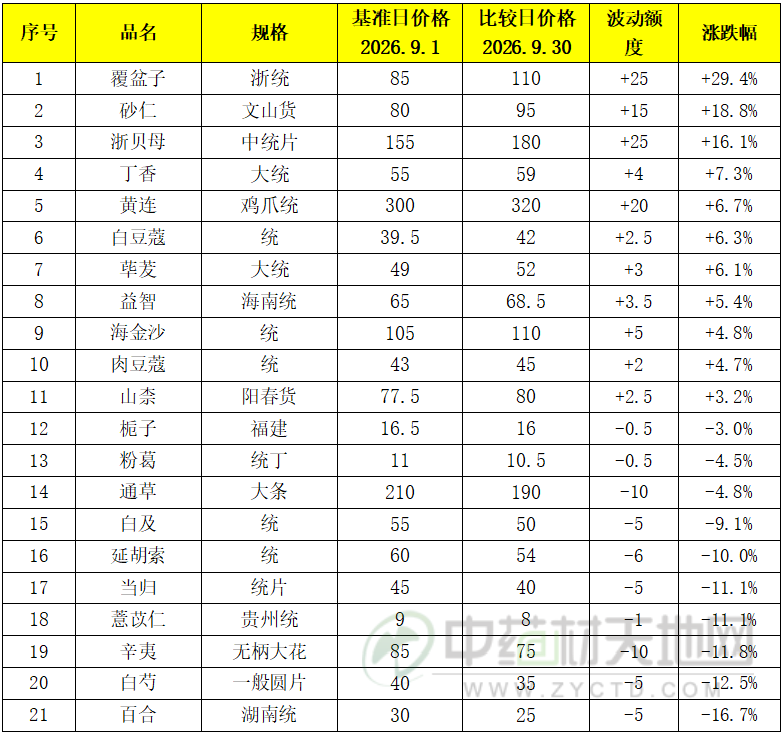
中药材方面:覆盆子产区商家大户继续积极购货,本期行情继续明显上涨;国产砂仁产新价低,商家本期视低价批量购进,行情大幅度反弹;浙贝母今年种子量少,近日产区商家大户再次积极购进,行情继续上扬;黄连产地行情好转,市场价格跟随回升,但走货量有限;海金沙今年产新价低农户采收不积极,近期商家关注度高,行情出现小幅回升;栀子产新临近,市场商家购进近期,行情疲软显滑;粉葛淡季货源走动缓慢,行情不乐观;通草新货量大,近期走销不见好转,价格继续下跌;白及产新,新陈货源叠加,行情继续承压下行;延胡索交易迟缓,人气低落,价格继续显滑;当归商家随购随销,产地货多价降;薏苡仁产新开始,库存量庞大,商家抛售价格继续走低;辛夷产新,市场货源得到补充,行情下降明显;白芍产新货源上市,市场来货增加,行情继续回落;百合新货不断上市,市场库存积累,行情降至近年新低。
调料方面:八角茴香产新继续,市场人气较高,但是货量还是较大,行情继续波动为主;丁香近期印尼产区气候异常对生长造成一定的影响,市场商家关注度增加,货源走动好转,行情稳步走高;白豆蔻本期产地价格上扬,刺激市场商家购进积极性增强,行情随之上涨。荜茇回货成本上涨,市场需求好转,商家采购意愿增加,行情好转;益智本期有下游需求商家采购,市场货源批量走动好转,行情有所回升;肉豆蔻印尼产地受厄尔尼诺现象影响,产地报价有所上涨,市场行情跟随走高;胡椒近期商家购进谨慎,市场货源以正常需求交易为主,价格波动不大;山柰库存较空,本期有商家积极购进,行情继续坚挺上扬;干姜、肉桂、草果库存量大市场表现疲软;香砂产新商家有一定的 关注度,但是购进谨慎。
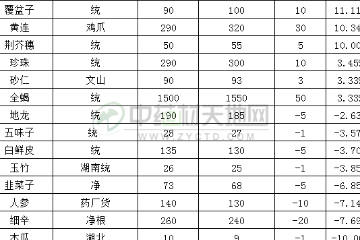
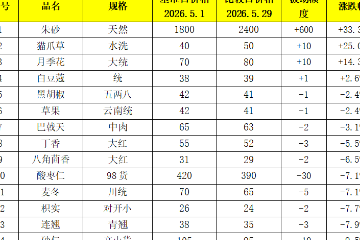
二、近期玉林市场行情涨跌表(不完全统计)
三、部分品种点评
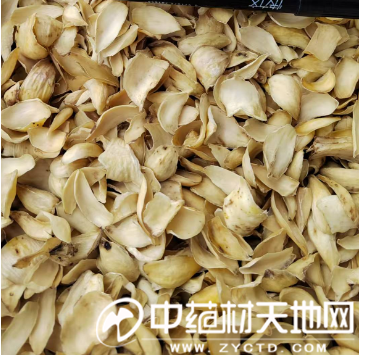
3.1 砂仁行情反弹但供大于求的局面将会继续
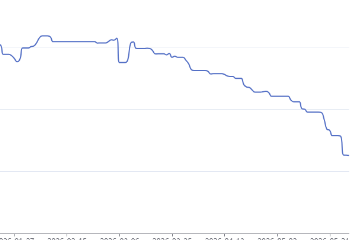
砂仁今年产新前的行情表现一直不乐观,1-5月虽然价格还能稳定在110元(文山货)以上,但是销势十分低迷,商家关注度下降。进入5月份之后,随着产区生长情况的明朗,产新预期压力显现,行情开始明显下滑,6月份跌进90元以内,7月份不足80元,8月份下探至70元附近,为2020年以来的最低。
8月份产新开始,月底商家视低海拔地区减产趁低价入手购货,产地货源走动好转,由于砂仁多年来是一个投资性较强的品种,所以各方面关注度都较强,在人气的回升之下,货源走快行情出现快速反弹,价格短期回升至95元左右。
砂仁在2026年之前已经是多年处于偏高价位,产区种植面积不断扩大,库存也逐年累积,前几年一直有资金参与其中,导致行情波动较为频繁。这两年药市熊市货源消化缓慢,需求萎缩造成库存积压,产地与市场持货者信心均不足,行情逐步回落。
砂仁今年产新过后,供大于求的局面将会延续,近期行情的反弹预计只是短期内商家积极购货带来的阶段性利好,后期还要看市场的实际消化能力,以及资金面的参与程度。
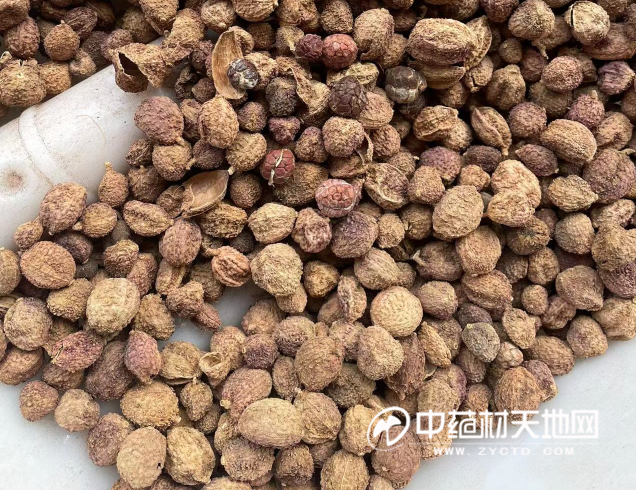
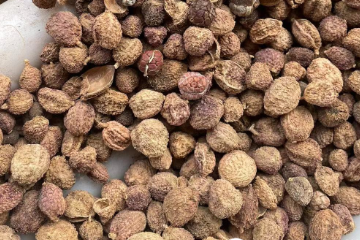
图 砂仁
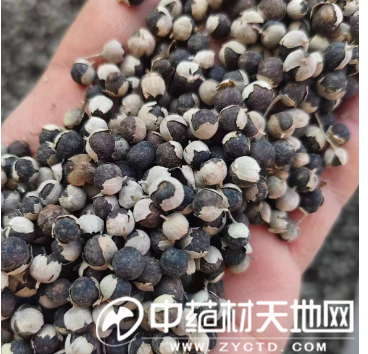
3.2 海金沙低价产出量小 行情小幅回升
海金沙早些年受气候异常造成减产的影响,商家积极介入收购行情被拉升至300元,近年市场依然保持着一定的关注度,价格大部分在150-200元之间运行。但是自2025年熊市以来,行情开始明显下滑,去年产新后降至100元附近,今年虽有震荡,但产新行情再度回落,产地最低曾跌至95元左右,近期小幅回升至110元。
海金沙近期价格回升的主要原因是这段时间新货上市产地收购价低,由于海金沙是一个产出量很小的品种,一个农户一天只能采收几两,收入普遍不足100元,除了闲散劳力外,其他人基本没有去采收的积极性,所以产新一个多月以来,产区的上货量明显不及往年,随着低价的持续,近来商家开始批量购进,货源走动好转,从而引起行情的回升。
海金沙这个品种唯一的短板是需求量太小,年用量仅数百吨左右,且野生资源范围广,每年都有新货产出,高价易刺激农户的采收积极性,所以难以支撑大规模行情。目前社会库存尚有一定的量,在当前药市继续低迷的状态下,海金沙近期的行情反弹大概率仅是小幅度的波动,难以出现持续的上涨。
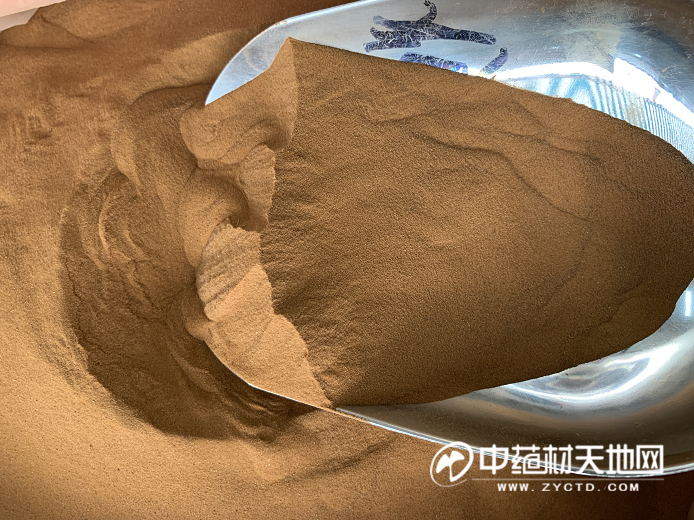
图 海金沙
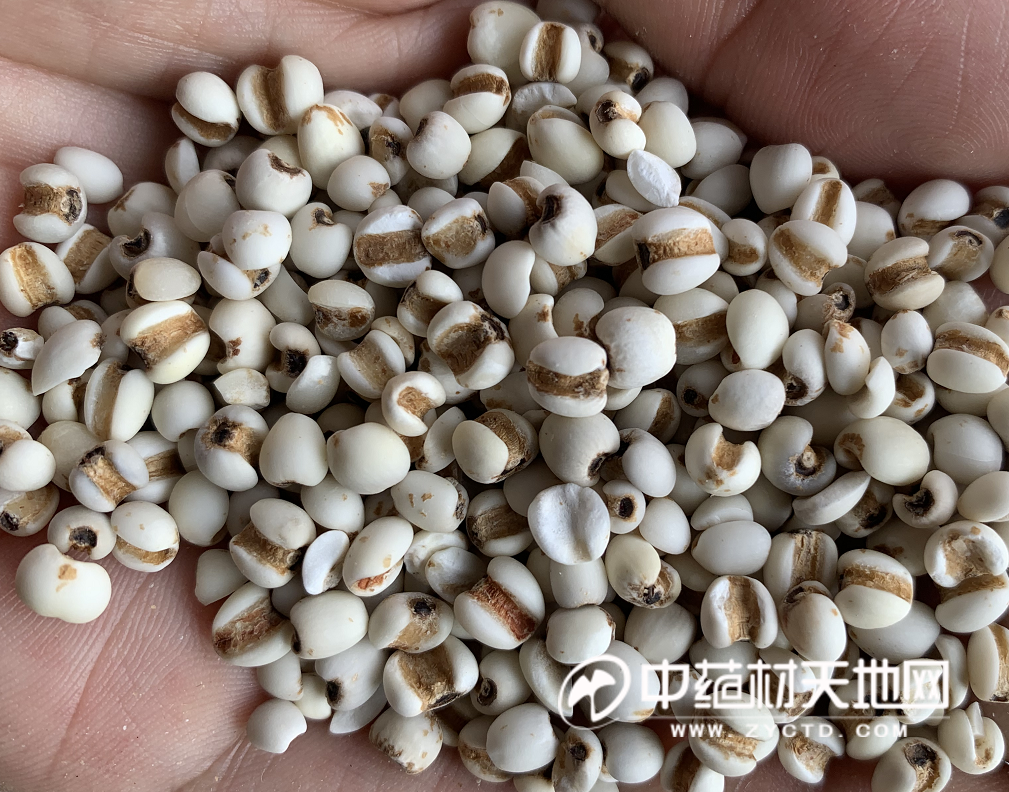
3.3薏苡仁产新供大于求的低价局面将会延续
金秋9月,国内薏苡仁又迎来新一轮的产新季,新货上市,本该带来的是丰收的喜悦,但是目前薏苡仁无论是对农户还是经销商来说,带来的都是重重压力:价格不断下滑,收入下降,利润缩水,持货者深陷亏损的境地。
造成薏苡仁当前困境的核心在于供需失衡与需求端持续疲软。早年高价刺激贵州产区大面积扩种,加上进口货源的源源不断冲击,造成货源严重积压,高库存一直延续至今。贵州作为薏苡仁的主产区,今年种植面积并未因价格走低而出现明显调减,前期生长阶段气候总体适宜,单产水平保持稳定,新货产量因此维持在高位。而下游中药饮片厂、保健食品企业受整体经济环境影响,采购节奏放缓,多以刚需小批量补库为主,大单囤货意愿极低。供强需弱的格局下,产地收购价持续走低,市场统货价格由月初的9元降至8元,跌幅达11.1%,部分持货商为回笼资金被迫低价抛售,进一步加剧了行情的下行。
薏苡仁今年产新过后严重供大于求的局面将会延续,目前人气低落,若后期需求端无实质性改善,行情将仍会在底部震荡。
四、总结与展望
各方面不利因素的叠加,使得9月份的中药材行情继续承压运行,10月正式进入传统销售旺季,但市场估计依然很难出现实质性的好转,行情继续以震荡调整、结构性分化为主。
接下来大家应重点关注产新品种的实际产量、新货质量、产地收购热度,减产、货紧缺品种仍有上行空间,产量大、库存高的大宗品种,仍会承压,面对阶段性的涨价,不宜盲目追高,优先以实销为主。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。
 2026-05-29 17:45 砂仁