为健全符合中药特点的全链条质量监管体系,强化中药材源头质量管控,引导中药上市许可持有人、中药生产企业规范中药材供应商(即中药材生产企业、中药材经营企业)的审核行为,压实企业主体责任,保障中药安全、有效、质量可控,根据《中华人民共和国药品管理法》《中华人民共和国中医药法》《中华人民共和国药品管理法实施条例》《药品生产监督管理办法》《药品生产质量管理规范》(药品GMP)《中药材生产质量管理规范》(中药材 GAP)《中药生产监督管理专门规定》等法规要求,国家药品监督管理局食品药品审核查验中心2026年9月3日发布了《中药材供应商审核指导原则(征求意见稿)》。
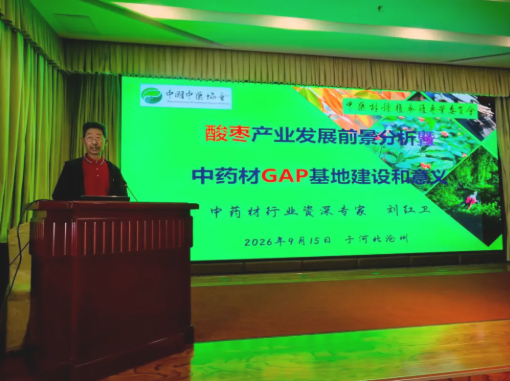
图1:2026年9月15日笔者在河北省《沧州市盐碱地木本药用植物高效栽培技术培训会》上发言
此次国家药监局食品药品审核查验中心发布、广东省药监局牵头安徽、甘肃两省联合起草的《中药材供应商审核指导原则(征求意见稿)》,绝非一次普通的采购规则调整,而是直接击中行业二十年沉疴的制度重锤。值得注意的是,广东作为牵头起草省份,已率先在广州、普宁等地开展供应商延伸审核试点,首批试点企业清退了近3成无固定产地的纯贸易型供应商,先行验证了政策的落地力度。其中最具颠覆性的行业信号是:依靠信息差、资金差囤货抬价的传统压货商模式,正在迎来制度层面的致命冲击,全行业供应商大洗牌已经开启,纯囤货套利的压货商时代即将彻底终结。
一、压货商的生存底层逻辑:三大监管空白下的套利红利
行业内俗称的“压货商”,归属于新规中“中药材经营企业”范畴,核心盈利模式是在价格低位批量囤货,待行情上涨后分批供给药企或下游经销商,靠价差套利。按经营模式可分为三类:纯囤货炒货型(占比约60%,以行情博弈为核心盈利点)、零散倒货型(占比约30%,多渠道收药转手赚差价)、渠道服务型(占比约10%,附带基础仓储配送服务)。其中纯囤货炒货型是政策核心清退对象,也是过往行情剧烈波动的核心推手。
据行业调研数据,当前国内中药材流通环节中,纯囤货型压货商占贸易商总量的30%~40%,贡献了超过半数的市场价格波动;主流中药企业通过中间商采购的中药材占比约60%~70%,核心品种源头直采占比不足30%。以酸枣仁、白芍、党参、川芎等常见大宗品种为例,过往行情周期中,压货商集中囤货曾推动单品种价格半年内波幅超50%,是“价涨扩种、价跌压库”周期怪圈的核心推手。
(一)准入门槛宽松:有资质就能供货,无需掌控产地
过去只要具备营业执照、GSP资质,货品进厂检验合格,就能参与药企供货与投标,无需绑定产地资源,也无需具备全链条质量管控能力。这给了压货商极低的入场成本——不用建基地、不用管种植,只要有资金、有渠道收货,就能入局。
(二)追溯要求松散:只看终端检验,货源可多渠道拼凑
药企质量管理重心长期停留在终端进厂抽检,不向上游延伸核查,追溯链条仅覆盖直接交易的供应商。压货商的货源可以从产地散户、小型收购商、专业市场等多渠道收拢拼凑,无需固定产地、稳定货源,只要最终检测合格就能通关。“只认结果、不问来源”的监管空白,是压货模式生存的核心基础。
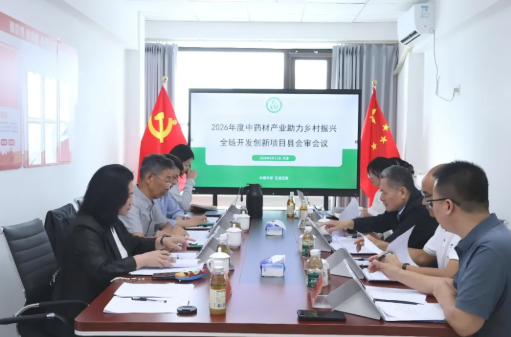
图2:2026年9月11日笔者在天津参加2026年度中药材产业助力乡村振兴全链开发创新项目县会审
(三)招标规则适配:低价中标下,天然具备成本优势
行业普遍采用“质量合格底线+最低价中标”模式,采购部门核心考核降本,质量部门话语权弱。压货商不投入质量管控、不建溯源体系、不做产地服务,运营成本远低于规范化供应商,天然具备低价冲标优势。越是严格执行最低价中标,压货商的竞争力越强,最终形成“合规者吃亏、低价者胜出”的逆向淘汰。
二、新规精准击穿三大命门:压货商生存基础全面崩塌
本次征求意见稿从准入、审核、管理全链条设限,每一项制度都精准指向压货商的核心生存根基,三大支撑全面崩塌。广东先行试点数据显示,试点企业的供应商名单中,纯囤货型贸易商淘汰率达28.7%,与政策预判完全吻合。
(一)上游延伸审核:彻底击穿“多渠道凑货”的货源逻辑
新规明确要求:从中药材经营企业采购的,必须重点审核上游货源及其种植养殖、采收加工及仓储养护等关键环节,必要时开展实地延伸审核。
这是对压货商模式最致命的一击。过去压货商只要自身资质齐全,货源可以零散拼凑、不问出处;未来药企必须穿透贸易商,核查上游的产地来源、加工过程、仓储条件。没有固定产地资源、没有稳定供货体系、无法配合实地延伸审核的纯囤货商,根本通不过供应商准入,直接丧失主流药企的供货资格。广东试点中,近3成中小贸易商因无法提供上游产地证明、拒绝配合延伸核查,直接未通过供应商准入审核。
(二)质量权独立:彻底击穿“低价冲标”的竞争优势
新规明确:质量管理部门为供应商审核管理的责任部门,独立履行审核职责,对不符合要求的供应商行使一票否决权;采购、验收、取样人员需经专项培训与实操考核,考核合格后方可上岗。
过去压货商靠低成本、低报价在招标中碾压正规供应商,本质是“采购说了算、质量走流程”的潜规则。未来质量部门全程参与招标采购,对质量不合规、溯源不清晰的供应商拥有一票否决权,报价再低也无法中标。这一方向已有省级落地实践:2025年广东省中药饮片集采中,已将“上游产地溯源能力”纳入资格审查项,17家纯贸易型企业因不符合要求被拦在投标门槛外;第二批全国中药饮片联采也已将质量指标权重提升至40%,道地认证、GAP基地、全程溯源均纳入评分项,纯靠低价冲标的路已经彻底走不通。
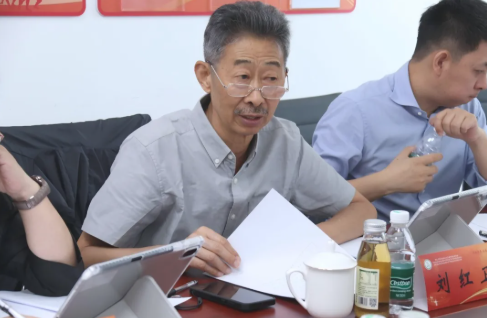
图3:9月11日上午笔者在2026年度中药材产业助力乡村振兴全链开发创新项目县会审会议上发言
(三)全周期动态管理:彻底击穿“一劳永逸”的资质红利
新规建立了首次审核+定期审核+有因审核的全周期管控机制:首次合作全面审核,每年至少开展1次定期审核,3年内至少开展1次现场审核;出现质量问题、检验合格率下降、监管通报等6类情形,立即启动有因审核;存在掺杂使假、追溯混乱、拒绝配合审核等5类情形,直接清出合格供应商名单。
过去压货商靠一次资质、一批合格货就能长期躺赚供货红利,现在供应商资质从“终身制”变成“动态制”,一旦出现货源不稳、质量波动,直接被清退,一劳永逸的资质红利彻底消失。
叠加新规要求质量协议必须明确基原、产地、采收期、加工方式等核心源头要素,全程可追溯,产地与终端的信息差被彻底抹平,靠信息不对称囤货抬价的生存基础也不复存在。
三、压货商逐步退出主流供应链,不是单一群体的消失,而是带动整个中药材行业的渠道、门槛、质量、行情、招标全面重构,行业格局迎来根本性变化。
(一)渠道格局:从多层分销到扁平化直采
压货商退出直接带动中间环节大幅压缩,供应链扁平化加速。以半夏、酸枣仁两个典型压货品种为例,头部药企直采占比已从2020年的22%提升至2025年的41%;预计3-5年内,大宗核心品种药企源头直采占比将从当前行业平均不足30%提升至50%以上,直接对接道地产区种植基地、产地加工企业、GAP基地成为主流。目前头部企业如中国中药、同仁堂等已率先启动核心品种产地直采布局,同步开展供应商上游延伸审核,清退无固定产地的纯贸易型供应商。
具备产地整合能力、质量服务能力的大型流通企业,将转型为“产地供应链服务商”,提供采收、初加工、质检、仓储、配送一体化服务,赚取服务价值而非行情差价。
(二)准入门槛:从“有资质就行”到“有源头才行”
压货商出清直接推高行业准入门槛,供应商数量将迎来阶段性缩减。过去有营业执照、GSP资质、货合格就是合格供应商;未来生产企业拼基地规模、标准化水平、追溯体系,经营企业拼上游资源掌控能力、质量管控能力、供应稳定性。中小散户、纯倒货商、囤货商将大量出清,供应商体系向头部集中,强者恒强的格局加速形成。
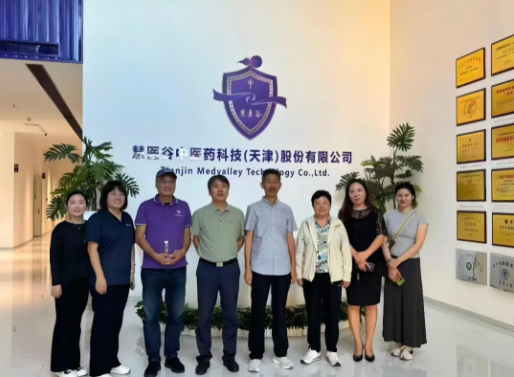
图4:2026年9月11日下午笔者在智慧谷中医药科技(天津) 股份有限公司考察学习
(三)质量管控:从“事后兜底”到“源头管控”
压货商“只看最终结果”的模式退出,带动质量管理重心从终端“进厂检验”前移至“源头生产过程”,从“货来了再检、不合格就退”的被动兜底,转向“提前审体系、过程管质量、源头控品质”的主动预防。
与之对应,道地药材、规范化种植的合规溢价持续扩大,目前GAP基地药材较普通统货溢价已普遍达30%以上,未来这一价差将进一步固化,源头质量的价值持续凸显。
(四)行情逻辑:从“炒作驱动”到“基本面驱动”
压货商是过去中药材价格大起大落的核心推手,低价囤货、控货抬价、高价出货的操作会放大供需波动,加剧周期震荡。随着纯压货商退出主流供应链,中间流通环节的投机性库存大幅减少,价格波动将更多由真实供需、产能变化、气候影响等基本面因素决定,周期波动幅度收窄、波动节奏放缓,行业将告别“暴涨暴跌”的野蛮生长阶段,进入平稳发展的成熟期。
(五)招标模式:从“最低价中标”到“优质优价”
压货商低价冲标的基础消失,带动招标采购全面适配新规要求,发生四大核心变化:一是前置审核升级,供应商合规成为投标硬门槛,纯压货商直接丧失投标资格;二是分级评标落地,按质量等级分组、同组竞价,杜绝低于成本恶意竞价;三是采购模式转型,从单次招标转向“合格供应商库+年度框架协议”的长期定点合作;四是责任闭环形成,质量一票否决贯穿招标全流程,倒逼采购端从“重价轻质”向“质价平衡”转型。
四、洗牌之下的生存路径:不同主体的转型方案
大洗牌不是行业的冬天,而是粗放模式的终点、高质量发展的起点。不同主体只有找准定位、主动转型,才能在新格局中占据一席之地。
(一)传统压货商/中小贸易商:三条可落地的转型出路
纯囤货、纯倒货的模式已经走到尽头,必须主动跳出舒适区,根据自身资源选择转型路径:
1、纯囤货炒货型:向上绑定产地,转型产地资源整合商:优先从自身主营的核心品种切入,通过参股产地合作社、共建产地收购点、签订长期种植协议等方式,锁定稳定产地货源,从“赌行情的贸易商”转向“管产地的服务商”。
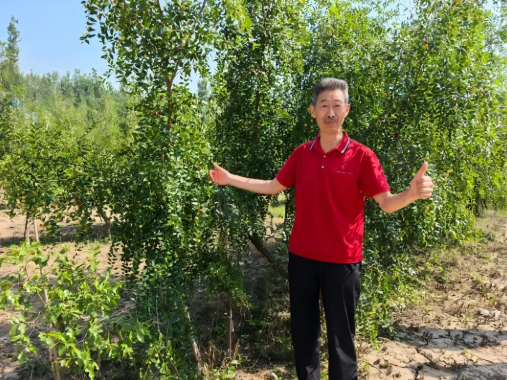
图5:2026年9月15日下午笔者在河北沧州元早生态农业盐碱地酸枣规范化种植基地考察
2、零散倒货型:聚焦细分赛道,避开大宗红海:转向冷背品种、小品种、民间习用药材、药食同源品种等细分领域,这类品种用量小、监管要求相对灵活,避开大宗品种的合规红海,走小而精的路线。
3、渠道服务型:向服务延伸,转型供应链服务商:依托自身仓储、物流优势,为药企提供产地代采、初加工、质检、仓储、配送等落地服务,赚取服务费用而非行情差价,靠服务价值留存客户。
(二)中药生产企业:借新规重构供应链体系
1、对照新规完善内部供应商管理制度,落实质量管理部门的独立审核职责,配齐专业审核人员,建立采购验收人员培训考核机制;
2、建立分级供应商管理机制,核心品种优先对接道地产区、GAP基地,扩大源头直采比例,对重点品种开展定期产地巡查;
3、逐步调整招标评标规则,引入质量分级评标机制,推行长期定点合作模式,在保障质量可追溯的前提下优化采购成本。
(三)产地生产企业:抢占合规红利窗口期
1、完善种植、采收、加工全流程记录,建立可追溯体系,补齐合规短板;
2、主动对接药企供应商审核,打造标准化产地供应能力,从坐等收购转向主动供货
3、有条件的企业积极推进GAP延伸检查,抢占高端供应商赛道,享受合规溢价。
(四)行业协会层面:搭建桥梁推动平稳过渡
中国中药协会也将发挥桥梁纽带作用,推动新规平稳落地:一是组织行业培训,解读新规要求,帮助企业理解合规路径;二是推动行业分级标准衔接,统一质量分级口径;三是搭建产地与药企的对接平台,减少中间环节,推动供应链扁平化;四是收集行业意见,向监管部门反馈实操痛点,推动政策优化完善。
结语
总体来看,压货商时代的终结,是中药材产业从“农产品贸易属性”向“药品供应链属性”升级的必然结果,也是《中药材供应商审核指导原则》最核心的产业影响。从政策体系来看,这不是一次孤立的规则调整,而是《中医药振兴发展“十五五”规划》“中药材质量提升工程”的具体落地举措,向上衔接GAP延伸检查、向下衔接中药生产监管、横向联动集采优质优价,共同构建起“源头可控、全程可溯、质量可靠”的全链条监管体系。
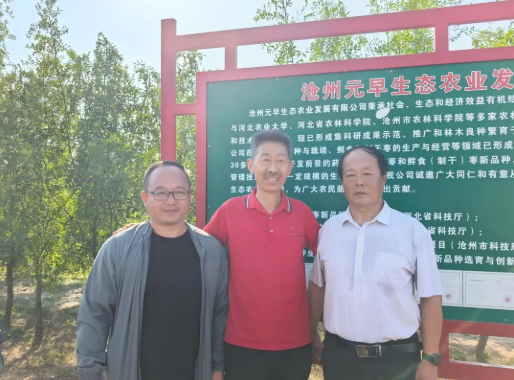
图6:笔者与河北沧州元早生态农业公司王晨西总经理和沧州市农林科学院孙文元教授合影留念
短期来看,行业会经历合规成本上升、传统模式阵痛、中小主体出清的调整期;但长期来看,换来的是质量的提升、行情的平稳和产业的成熟。
一个靠信息差和资金差囤货套利的时代彻底落幕,一个靠源头资源和合规能力竞争的时代正式开启。
未来的中药材行业,比拼的不再是谁的资金多、谁的胆子大,而是谁掌握了源头资源、谁具备了合规能力、谁能提供全链条的质量保障。合规是基础门槛,源头是核心竞争力,质量是长期护城河,这将成为下一阶段产业发展的核心共识。中国中药协会也将携手行业各方,共同推动中药材供应链高质量发展,助力中医药振兴事业行稳致远。
声 明:转载此文是出于传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请作者持权属证明与本网联系,我们将及时更正、删除,谢谢。联系电话:028-64775583,邮箱:kefu@zyctd.com。