2026-10-17 13:09:27
作者:王玉刚
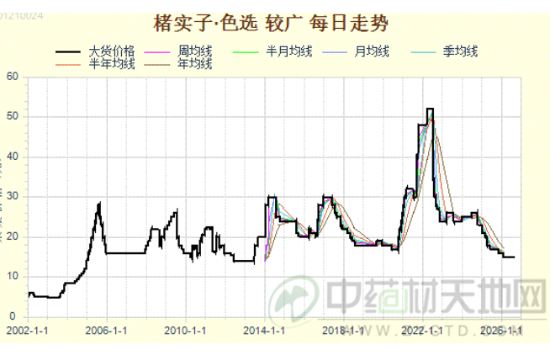
2026山茱萸产新全面开启,市场真实成交价,远低于前期虚高报价。产区实时行情:河南西峡桑坪:鲜货3元/斤;药厂陈货30元,饮片货36–38元,半筒皮38–40元洛阳栾川:鲜货4.5–5元;药厂货32–35元,饮片40元,筒子皮45–52元亳州/安国集散市场:药厂货30–35元,饮片36–42元,优质筒子皮40–52元 市场现状:价格已经下行,但走销持续疲软,采购谨慎。此前流传的高价区间,还是沿用产新前6月的行情(当时药厂货38–42元),属于过时报价,造成行情仍坚挺的错觉。2023-2024建仓大户成本普遍50–68元/公斤,叠加仓储、8%-12%年化资金成本,当前售价全线倒挂。持货商两难:出货即亏损,惜售则利息持续侵蚀本金。 供给核心:不是新货爆量,陈货堰塞湖才是压力常年干品产量约8000吨,全国年度刚需7000吨。西峡、佛坪两大核心产区存量合计6000–6500吨,新陈叠加总供给超1.4万吨,接近两倍年需求。但库存存在结构性分化:部分老陈货农残不达标,属于无效供给,无法供给正规药企。所以行情呈现:普通统货承压下跌,全检合格货价格坚挺。 需求端:刚性需求还在,但中间商蓄水池消失六味地黄丸等中成药是消费主力,需求底盘稳固。中成药集采落地后,药企改为随用随采,不再大批量囤货。市场缓冲能力大幅减弱,价格对供给波动更敏感。山茱萸药食同源深加工产品虽有尝试,但体量太小,短期无法对冲库存压力。 去化周期测算:3-5年起步静态测算1.4万吨库存,按7000吨年需求,看似2年消化。但每年都会持续产新,陈货很难自然消耗。只有大幅减产年份,才能实质去库存,至少需要2-3个减产年,整体周期拉长至3–5年。参考2025年大幅减产60%-70%,行情也只是短暂反弹,没能突破前期高点。 总结 当前四层负反馈叠加:年产持续过剩+高价陈货存量压顶+集采弱化市场缓冲+陈货亏损甩货。价格越跌,抛货越多。品种不会彻底烂市,但现在不是抄底时机。后续长期是低位震荡、按质定价。产地商家优先顺势变现合格货源,切勿赌后市;采购企业重点锁定全检合格货,少博弈统货行情。 数据来源:中药材天地网、药通网、康美中药网,仅个人分析,不构成投资经营建议。
声明:此内容属发布者个人观点,仅供参考,不构成交易信息建议,请理性阅读。
山茱萸价格 山茱萸供应 山茱萸 求购 山茱萸 功效
打开APP阅读全文