全国浙贝母的行情拐点,从来不在磐安商品主产区,而在南通种源基地。种源是全产业链的“源头闸口”,闸口紧一分,下游供给就紧三分。
一、调研概况与数据基准
(一)调研背景:
2026年10月1-3日,笔者深入南通海安、海门核心种源产区,走访浙贝母种植大户、种源收购商、产地加工点,并在产地集日核实流通量;现场查见大量虫蛀、腐烂、空心、畸形鳞茎,已完全丧失种用繁育价值,仅能清洗晒干后降级作为药厂投料原料。
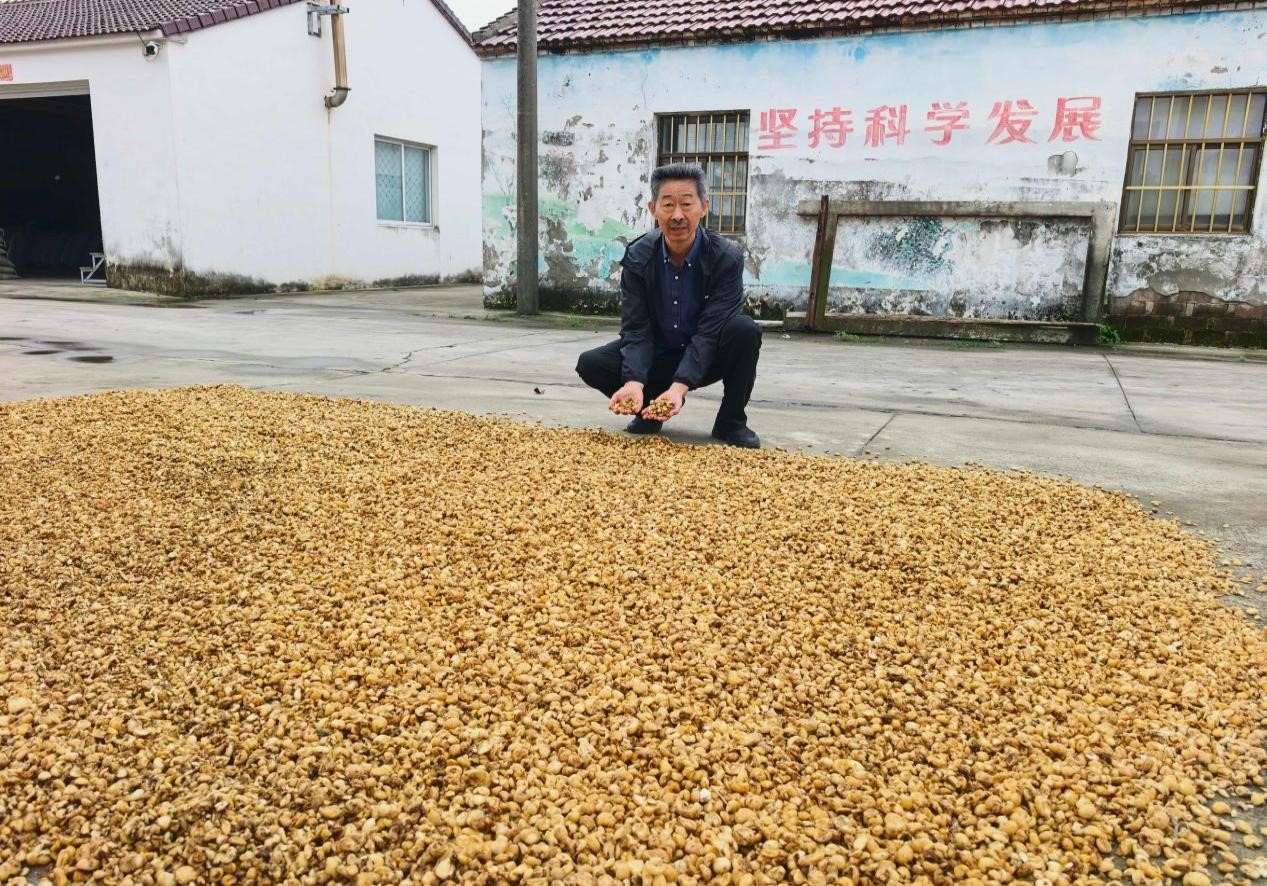
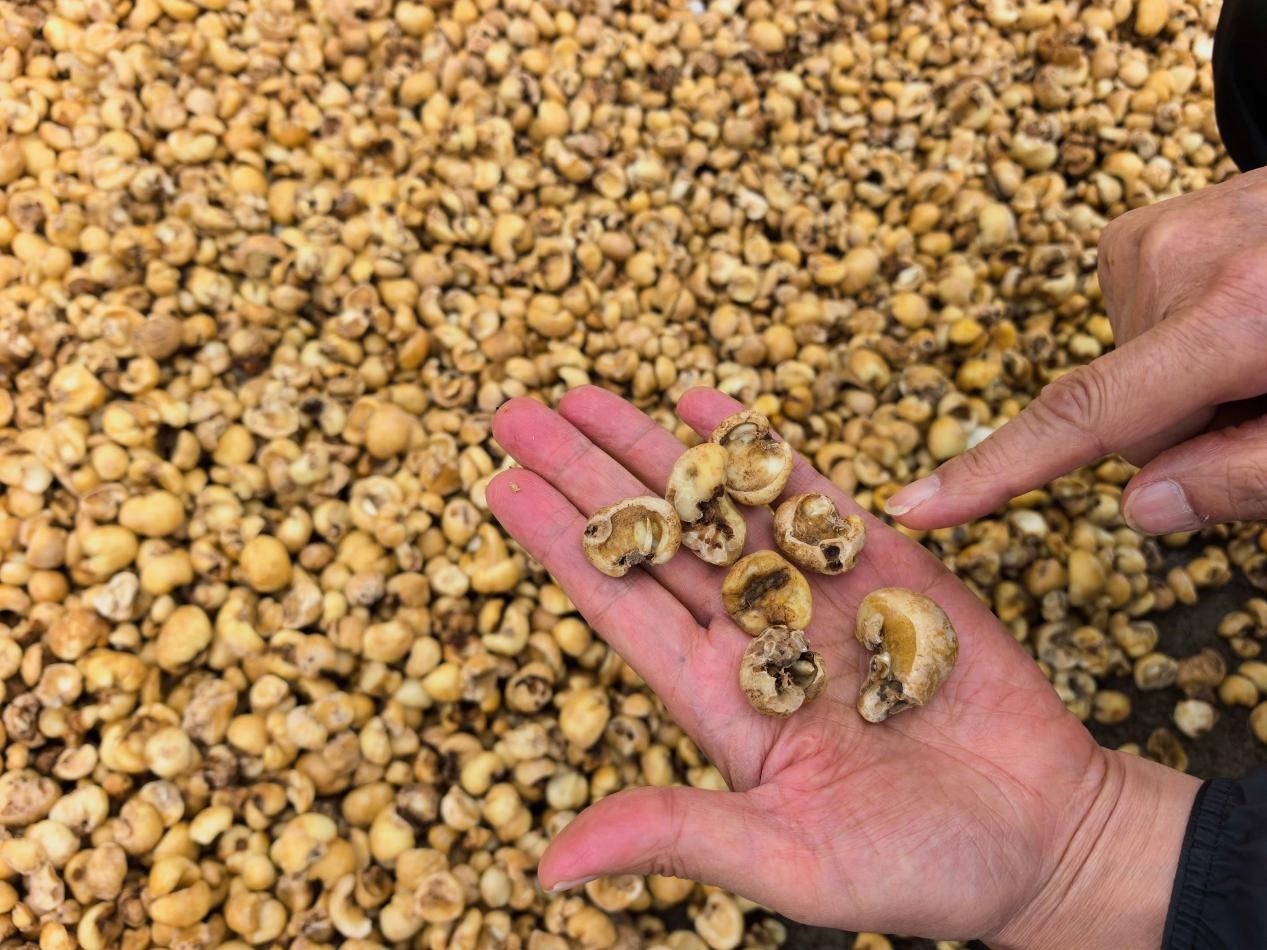
上图、在海安考察时见到很多坏掉的浙贝母鳞茎不能做种子,只能清洗晒干加工成药厂投料货
结合 2020-2026年行业监测数据交叉验证,核心结论:本轮南通种源基地衰退,不是单一因素导致的周期性波动,而是种源退化、连作障碍、气候暖干、主体老龄化四重因素深度共振、互相强化的结构性衰退。
(二)数据基准:
采用江苏产区2020-2026年鲜种贝行业调研数据,涵盖总产量、外销种苗量、加工投料量、收购种子价格四大核心指标。数据统一对应每年 9-10 月浙贝母下种季行情,价格为通货送到价,随种贝大小、品相、病害情况、分拣等级浮动。
1、江苏近年浙贝母种子产量、发浙江鲜种子数量、种子价格等数据
单位:种子总产量、鲜货种子数量、鲜贝加工数量(吨)种子价格(元/斤)
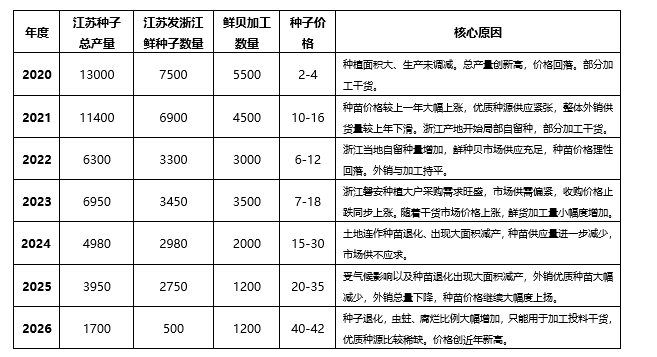
注:本数据为江苏浙贝母鲜种贝(种苗)行业产地调研数据。
2、关键行业共识
产区分工:江苏产区以外销鲜种贝种苗为主,当地基本不加工干货,核心销售目的地为浙江磐安商品主产区;浙江磐安从 2022年开始大幅增加自留种,江苏种源供应量逐年下降。
生理特性:浙贝母鲜鳞茎5月产新,9-10月必须完成下种,鲜种球生理活性无法长期储存,不存在跨年度种源储备,产业调节只能在每年产新季、播种窗口期内完成。
二、六十载三度北迁:种源基地的兴衰脉络
(一)“苏种浙产”的底层产业逻辑
行业内“南通育种源、浙江产商品”的分工格局,本质由两地生产效率差异与浙贝母生长特性决定,是全产业链的经济最优解:
1、浙江磐安(商品种植区):水热条件更优,亩播种 1000 斤大规格优质种球,亩产鲜货可达2000~2500斤,繁育系数 1.5~1.8,更适合作为商品种植区。
2、南通(种源繁育区):气温略低,更适合种源繁育;但受气候、土壤条件限制,正常年景亩播 1000 斤鲜种,亩产仅 1500~1600 斤,繁育系数仅 1.1~1.3,明显低于浙江磐安。
3、由此形成延续数十年的固定规则:2.2公分以上大规格优质种球全部销往浙江,发挥最大产出效益;南通本地留存中小规格鳞茎作为种苗继续繁育,即“优种全部外销、次种自留繁育”的固定规则,这也是“苏贝”品牌形成的根本原因。但这套运行了几十年的模式,天然自带逆向筛选基因,为后续种源持续退化埋下伏笔。
(二)第一次迁移:启东、如东核心期(1980-2010 年)
这是南通浙贝母产业的起步成长期,产区集中在启东、如东两市,海安、海门为配套产区。同期国内中药材市场化启动,叠加2003 年“非典”带动的止咳类药材需求高峰,种源需求持续攀升,种植规模逐步扩大。
这一阶段正式确立“优种外销、次种自留”的产销规则,2.2公分以上优种全部外销主产区,南通本地留存中小规格鳞茎作为种苗。也正是这一时期,产区连年连片种植基本不轮作休耕,高产背后已潜藏种性退化与土壤退化的双重风险,只是在需求旺盛、产量高涨的阶段被掩盖了。
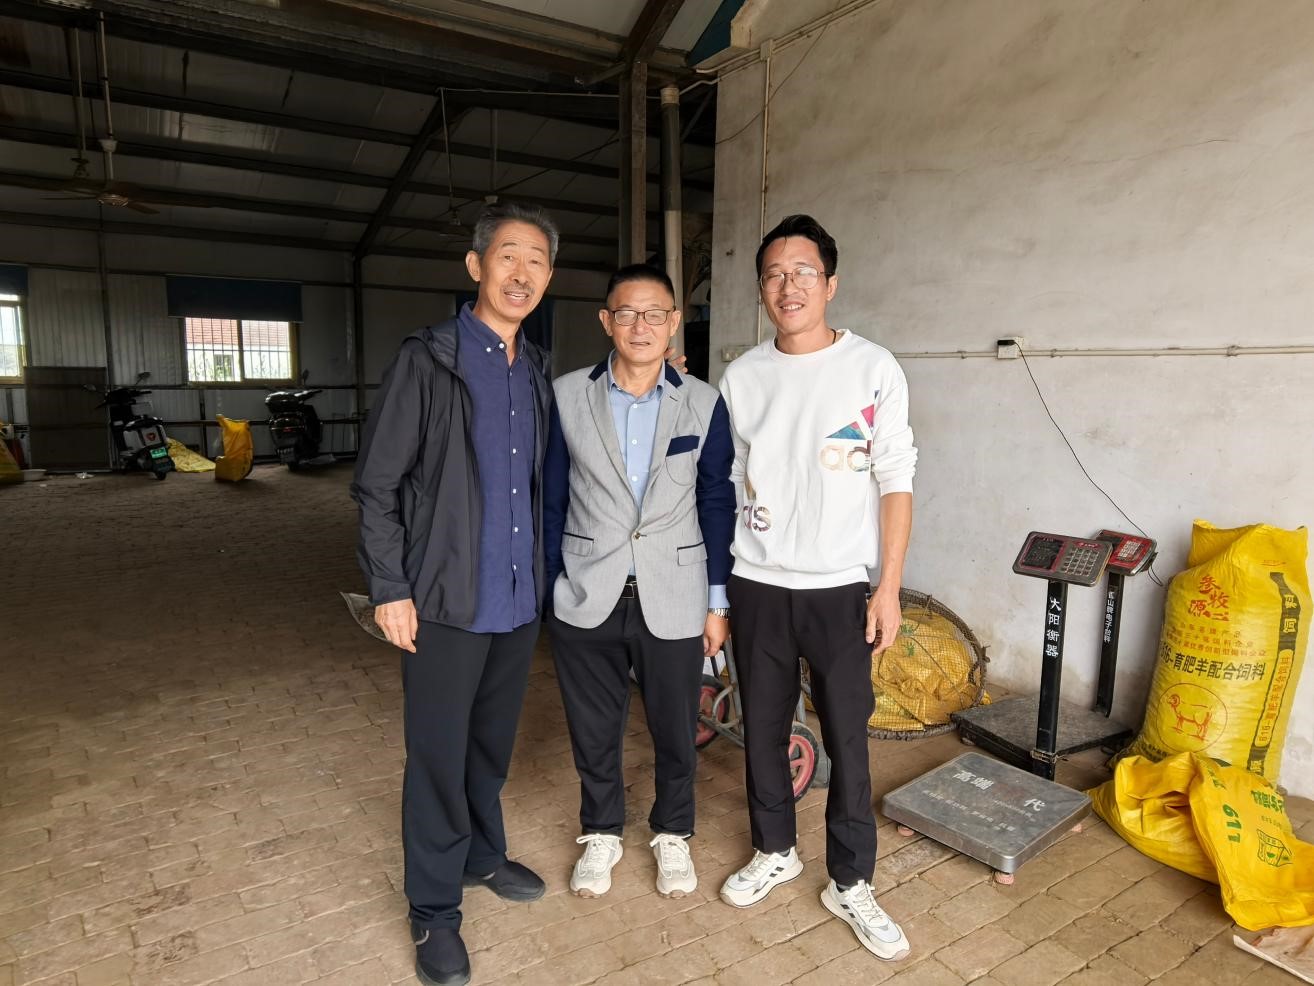
上图、在海安角斜镇鸿科中药材合作社老板花永平说,今年的鲜浙贝种坏的多,收货量不到往年二成
(三)第二次迁移:海安、海门巅峰期(2010-2020年)
2010年之后,启东、如东受城镇化用地挤占、连作病害加重影响,种植面积逐步缩减,产区重心向南转移至海安、海门两地,其中海安角斜镇成为新的核心主产区。
这一阶段全国浙贝母需求持续增长,带动南通种源产能持续扩张,到2020年达到历史峰值:全省鲜种总产量13000吨,其中外销浙江优质种苗7500吨,剩余5500吨次品加工为投料干货。 巅峰期背后,长期累积的逆向退化、连作障碍问题已经十分突出,只是高需求、高价格掩盖了底层矛盾,为后续的产能断崖埋下伏笔。
(四)第三次迁移:产能收缩、向北转移期(2020年至今)
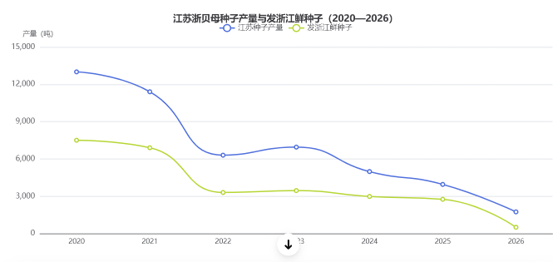
2020年之后,四重共振危机集中爆发,南通种源产能进入持续下滑通道:2021年总产量 11400吨,2022年腰斩至 6300吨,2023年小幅反弹至 6950吨,2024年再次下滑至 4980吨,2025年降至 3950吨,2026年直接跳水至1700吨,六年降幅超 88%。
与此同时,气候暖干化加剧,南通南部夏季高温干旱频次增多,浙贝母鳞茎膨大期温度胁迫加重,适宜种植带持续向北迁移。盐城大丰区凭借温度相对冷凉、土地资源丰富、盐碱地适宜种植等优势,逐步承接南通产能外溢,种植面积与产量逐年提升。2026年大丰产量占江苏全省的近40%,已与海安并列为江苏两大核心种源基地,形成“老产区持续收缩、新产区逐步扩容”的产业格局。
1、大丰新产区产能爬坡与占比演变
大丰浙贝母种植起步于20世纪90年代,长期以散户零星种植为主,产能呈阶梯式爬坡、稳两年上一台阶的特征,并非爆发式增长:
2020年前后:产能初步释放,产量接近全省10%,以本地消化和周边小范围流通为主,规模化程度较低;
2021-2022年:种植面积稳步扩张,占比稳定在10%,农户种植技术逐步成熟,但优质种源对外供应量有限;
2023年:受南部老产区减产、种源价格上涨带动,种植积极性提升,产量占比提升至约20%;
2024年:产能平稳释放,占比稳定在20%区间,开始批量向浙江主产区供种,但种源规格、整齐度仍弱于老产区;
2025年:种植面积进一步扩大,产量占比突破30%,成为江苏第二大种源产区;
2026年:受海安、海门老产区大幅减产的被动影响,叠加自身产能稳步增长,产量占全省比例攀升至近40%,已与海安并列为江苏两大核心种源基地。
2、市场误区纠正:
很多从业者认为大丰新产区能快速填补缺口,经实地调研与产业数据交叉验证:
占比上升的双重属性:2026 年大丰占比接近 40%,一半源于自身产能稳步扩张,另一半源于南部老产区产能快速收缩带来的被动抬升,并非自身产能爆发式增长;若老产区维持正常产能,大丰当前实际占比约 25%~30%。
产能爬坡周期:大丰种植土地多为新开垦盐碱地,土壤病原菌基数低、连作障碍轻是核心优势,但农户种源繁育经验、分级筛选技术、田间管理精细度仍弱于老产区;产能规模达到当前老产区巅峰水平至少需 3 年,种源质量达到南通巅峰时期水平至少需要 5 年。
长期规律约束:大丰同样逃不开 “优种外销、次种自留” 的逆向筛选规律与连作障碍的长期累积,短期无法从根本上解决全国优质种源紧缺问题。
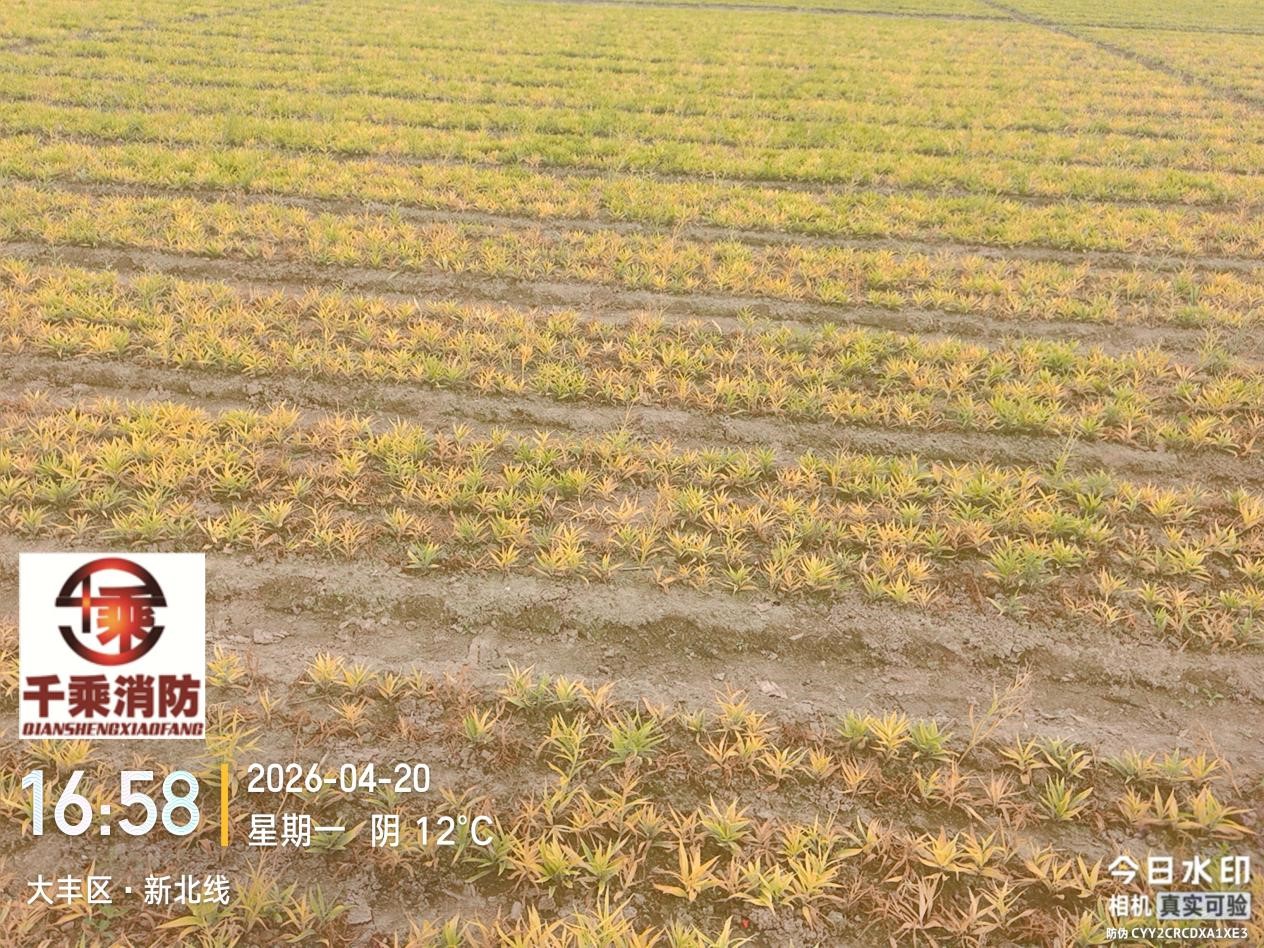
上图 2026年3-4月江苏省盐城大丰地区同样遭受高温干旱天气浙贝母种苗低矮发黄
三、本轮不是周期波动,是结构性衰退
浙贝母产业具有典型的 “猪周期” 特征,价格与产量互为因果、交替波动,历史上已出现多轮完整周期。但本轮涨价与 2013 年有本质区别:2013 年是天灾冲击的周期性减产,产业基本面未受损;这轮是产业基本面的系统性退化,天灾只是导火索。
(一)历史两轮典型周期对比
过往两轮周期均为需求或灾害驱动的短期波动,产业基本面完好,产能恢复快,与本轮结构性衰退形成鲜明对比:
1、2003-2008年:需求拉动型周期 2003年“非典”疫情带动需求激增,价格暴涨,随后各地大幅扩种,2008年产能过剩价格暴跌。属于需求端突发刺激,产能快速扩张,之后过剩回落,种源与土壤基础未受损伤。
2、2010-2015年:灾害驱动型周期 2010-2012 年连续极端自然灾害,产量连续下滑,2013 年价格大涨;2014 年高价刺激扩种,产能快速恢复,随后价格进入五年低位震荡。属于外部自然灾害短期扰动,当年减产幅度约30%,种源价格涨幅约120%,灾后次年产能恢复85%以上,种源基础、土壤地力均未出现系统性问题。
(二)本轮的本质:四重共振的结构性衰退
对比2013年与2026年两轮涨价,核心逻辑存在根本差异:
1、2013年:周期性减产,核心驱动是连续外部灾害冲击,产业基本面健康,产能修复快,属于典型 “猪周期” 波动;
2、2026年:结构性衰退,是优质种源退化、土壤连作障碍、气候暖干化、种植主体老龄化四重因素深度叠加、自我强化的结果,产能恢复难度远大于 2013 年。
3、最直观的佐证是产量跌幅:2013 年减产幅度约 30%,且灾后快速恢复;本轮从 2020 年峰值 13000 吨跌至 2026 年 1700 吨,6年降幅超 88%,且是逐年持续下滑,没有快速反弹的基础。如果简单照搬历史经验 “高价扩种”,会因种源质量差、老产区地力不足而无法实现产能有效反弹,反而可能进一步透支种源基础,加剧后续衰退。
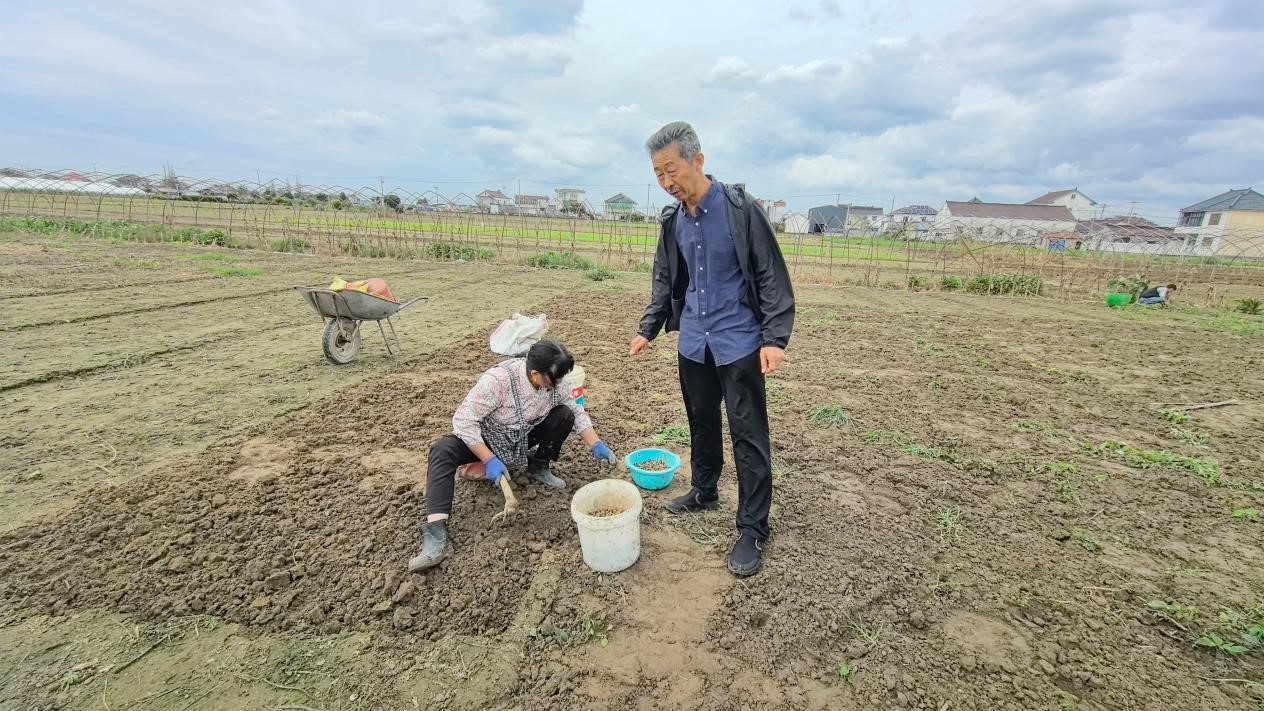
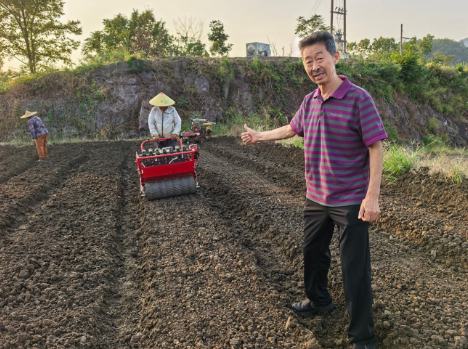
上图、2026年10月2日笔者在江苏省海安市角斜镇与采挖鲜贝母种子的种植户进行交流
四、四重深度共振:结构性衰退的核心根源
所谓“四重共振”,不是四个问题简单叠加,而是环环相扣、互相放大,形成自我强化的恶性循环:一个因素恶化,会带动另外三个因素同步恶化,最终层层放大产业风险。最终结果就是总产量逐年下滑,同时优质种源占比持续降低,产业 “含金量” 大幅下降。
(一)种源逆向退化:数十年优种外流的必然结果
南通作为全国种源基地,几十年执行“2.2 公分以上的优种全部外销,次种、小种全部自留繁育”的规则,逆向筛选力度远大于商品产区,种源退化也更彻底。长达数十年的逆向筛选机制下,最优基因的种球每年被批量抽走,留下繁殖的始终是规格偏小、性状偏弱的次级种源,逐年累积后种性退化已非常显著:
1、遗传学层面退化:多代自留导致种群遗传多样性丢失、种性纯化退化,同时病毒病逐代累积,种球带毒率持续上升;
2、繁育系数下降:正常优质种球繁育系数可达 1.8~2.0,南通本地多代留种后目前仅 1.3~1.5,下降幅度超 25%;具体表现为分蘖数异常增多但子球活力下降,两个子球总重量不及往年一个健康母球;
3、抗病抗逆性减弱:对尖孢镰刀菌引起的根腐病、鳞茎基腐病抵抗力明显下降,连作地块发病率超 30%;对干旱、高温的耐受度降低,极端天气下减产、畸形、腐烂比例明显放大。
2026年大量植株鳞茎畸形变异、空心腐烂,根源就在于长期多代自留带来的品种老化,一旦遭遇外部胁迫,极易发生变质腐烂,直接失去做种的资格。
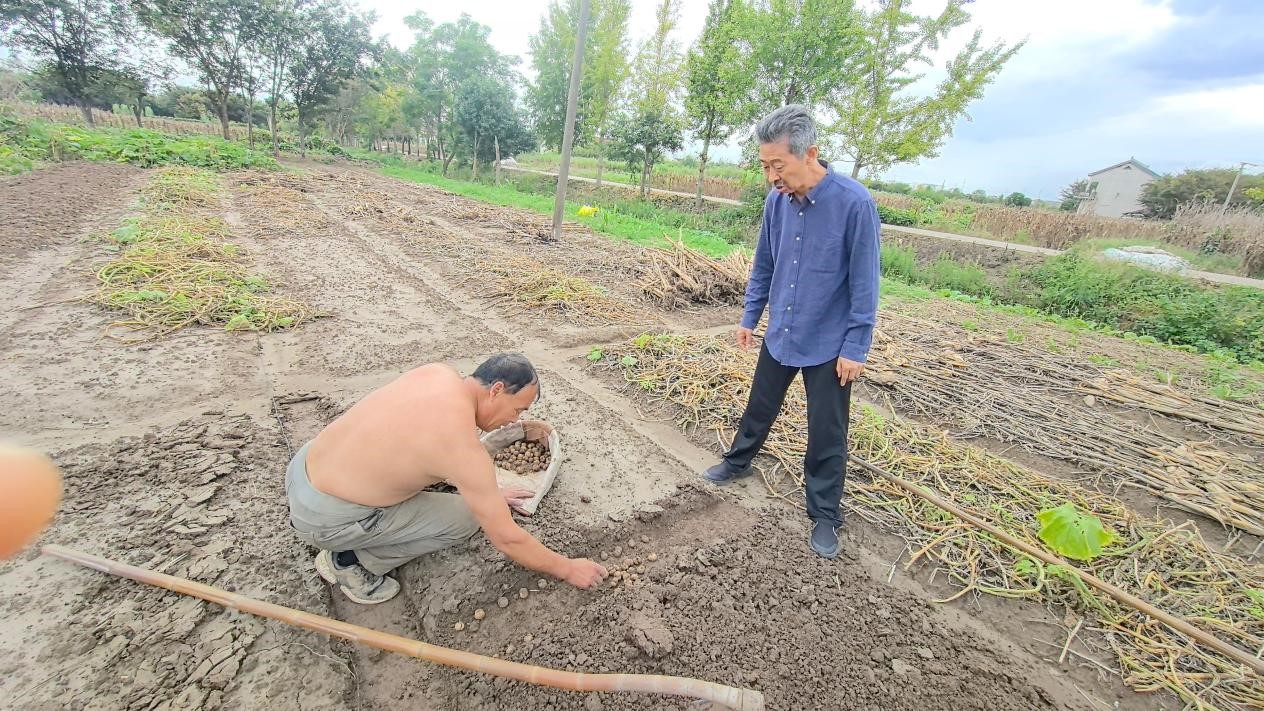
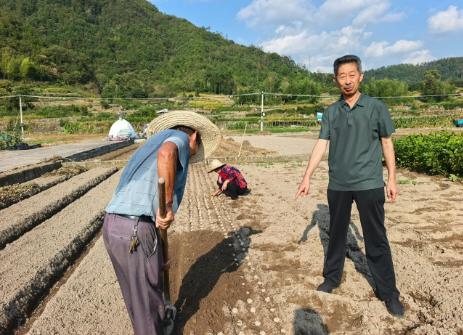
上图、2026年10月2日笔者在江苏省海门区与正在种植贝母的种植户进行交流
(二)土壤连作障碍:五六十年连片种植的累积伤害
南通老产区连片种植长达五六十年,缺乏系统性轮作休耕,土壤问题已十分严重,是本轮危机的核心催化剂:
1、土传病虫害累积:土壤中尖孢镰刀菌、根腐线虫等病原菌与地下虫害基数持续走高,鳞茎基腐病、根腐病高发,严重地块发病率可达 30% 以上;
2、土壤微生态失衡:有益微生物菌群减少、有害菌富集,土壤酶活性下降,养分转化能力降低;
3、土壤养分与自毒问题:土壤中硼、锌等中微量元素匮乏,同时植株根系分泌的酚酸类自毒物质逐年累积,造成植株生理蜕变,鳞茎发育不良,畸形球、腐烂球比例大幅上升。
2026年田间大量报废鳞茎,很大一部分就是土传病害、地下虫害啃噬破坏造成,彻底丧失种用属性,只能当做投料货处理。
(三)气候暖干化:春季高温干旱的持续暴击
1、和浙江主产区一致,南通产区同样面临气候暖干化的挑战,尤其是春季 3 月萌动期的高温干旱,对种球发育影响极大。浙贝母鳞茎膨大的适宜温度为≤25℃,30℃以上即停止生长。
2、2026年3月,南通产区出现罕见持续高温干旱天气,最高气温达 33~34℃,且降水偏少,造成了毁灭性的生长冲击。实地调研显示,地里的植株比往年矮了近三分之一,很多刚到 30 公分就黄叶早衰。高温胁迫之下,本身已经退化的种球进一步受到伤害,大量鳞茎空心、腐烂、变异,最终出现“分蘖数增加、单球重下降,大量鳞茎报废不能留种”的反常现象。
3、最直接的印证是收购门槛大幅下调: 浙江客商常年收购标准为 2.2 公分以上大规格种球,2026 年被迫放宽至 2.0 公分甚至 1.8 公分以上即可收购,为历年首次出现,直接印证了种源总量不足、规格整体下移、完好种球稀缺的现状。
(四)种植主体老龄化:没人接班的产业断层
种源种植比商品贝管护更精细、劳动强度更大,要选种、分级、控温储存,还要及时防治地下虫害病害,年轻人普遍不愿从事。本次调研发现,南通种源产区在地种植户以65~75 岁老年人为主,青壮年劳动力极少。
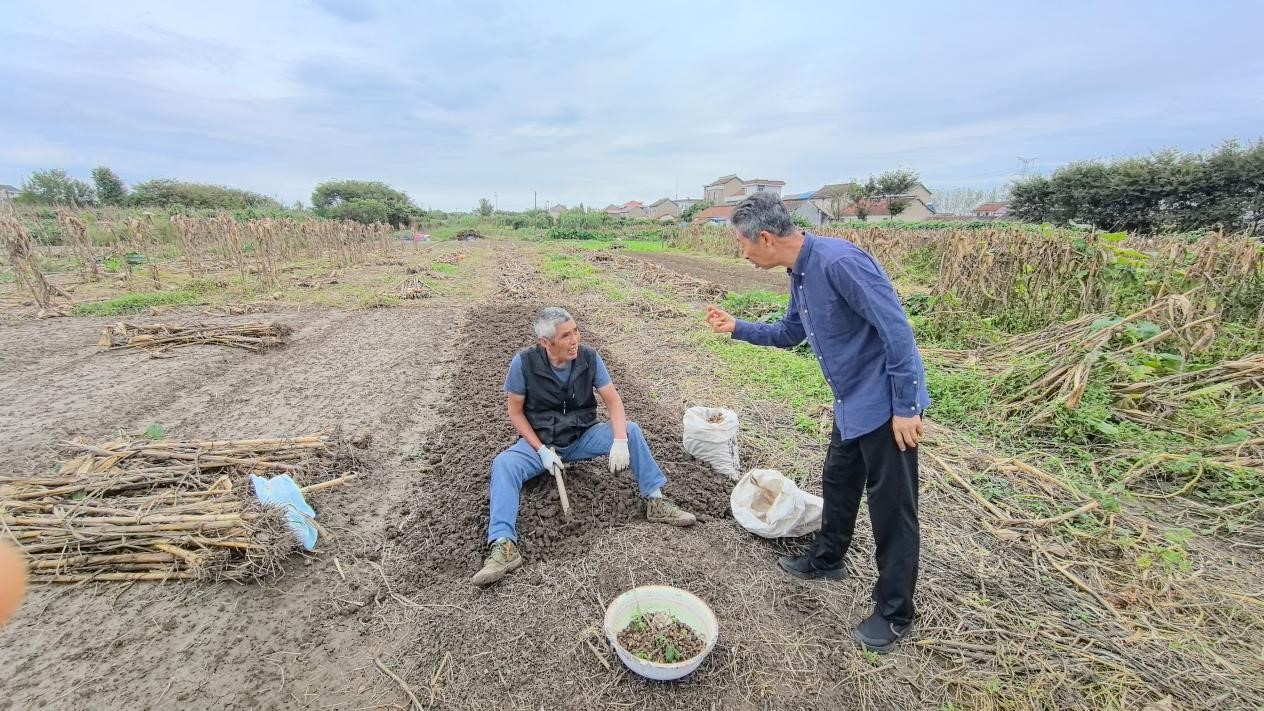
上图、2026年10月2日笔者在江苏省海门区与80岁高龄的浙贝母的种植户进行交流
1、经调研核实:约10%的高龄农户,因为体力不足,无法完成复杂田间管护、病虫害防治,选择在 2026 年产新之后,把地里所有鳞茎全部一次性出售,不再继续下一季种植。这部分农户清种退出,会带来双重影响:
短期:完好、变质报废的鳞茎一同流入市场,报废品降级做投料货;
长期:直接永久性砍掉下一年播种面积与本地种源繁育基数。
2026年南通核心产区种植面积较峰值已缩减约30%,且仍在持续收缩。
2、四重共振闭环总逻辑
种源退化→植株抗病、抗逆能力全面下降;叠加连作带来土壤病原菌富集、自毒物质累积、养分失衡;遇到春季高温干旱,多重伤害集中爆发→大量鳞茎腐烂变异报废,合格种源大幅缩水;农户优先变卖尚存的优质种球回笼资金,自留次等种球;叠加部分高龄农户无力管护直接清种退种;来年种源质量进一步变差,土壤病虫害继续累积。越衰退越脆弱,越脆弱越衰退 —— 这就是“四重深度共振”的真正内涵,也是2026年危机区别于普通灾年的核心。
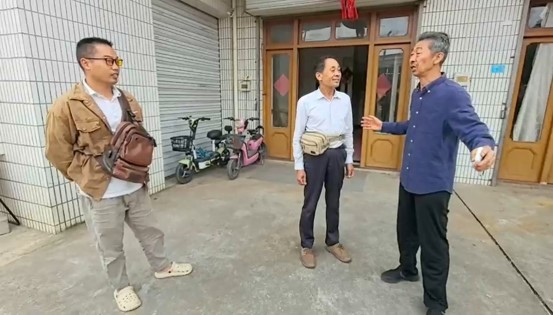
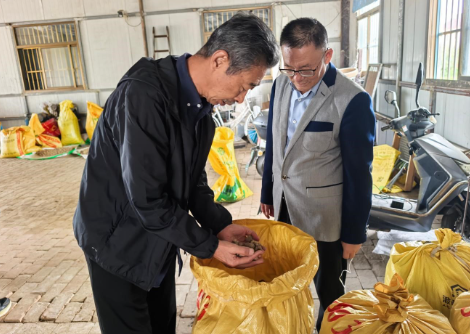
上图 2026年10月2日笔者在江苏省海门区收种房内与磐安来收种子同仁进行调研交流
五、产能断崖与全产业链传导效应
四重危机集中爆发,叠加 2026 年极端气候的直接冲击,南通种源基地出现合格优质种源断崖式下跌,大量种球损毁报废只能降级做投料货,产销行为进一步畸变,风险沿全产业链向上传导,与前两篇研究结论完全互证。
(一)产量逐年下滑,2026 年接近腰斩
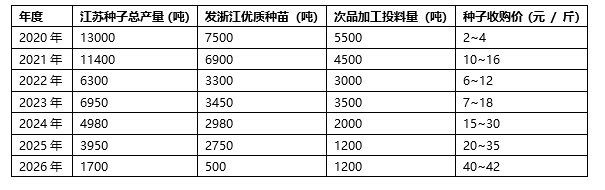
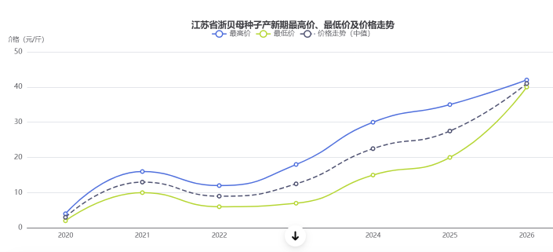
2020-2026年江苏种源产量呈现“高位见顶→逐年下滑→加速跳水”的走势,核心特征有三:
走势特征:2020年达历史峰值,2021年小幅回落,2022年腰斩式下滑,2023年小幅反弹,2024年后下滑加速,2026年直接腰斩;其中外销浙江的优质种苗仅500吨。
1、2020年达历史峰值,2022年首次腰斩,2023年小幅反弹,2024年后下滑加速;
2、2026年总产量1700吨,仅为2025年的43%,外销浙江的优质种苗仅500吨,较2020年峰值降幅超93%,是真正的供给断崖;
3、流通端收缩幅度远大于账面产量:鼎盛期海安一个集日能发8~9车9.6米大车运往磐安,单集日外运量约180~200吨;2026年一个集日仅能发1.5车左右,还需大小规格混装凑吨位,集日外运量仅为鼎盛期的两成不到。
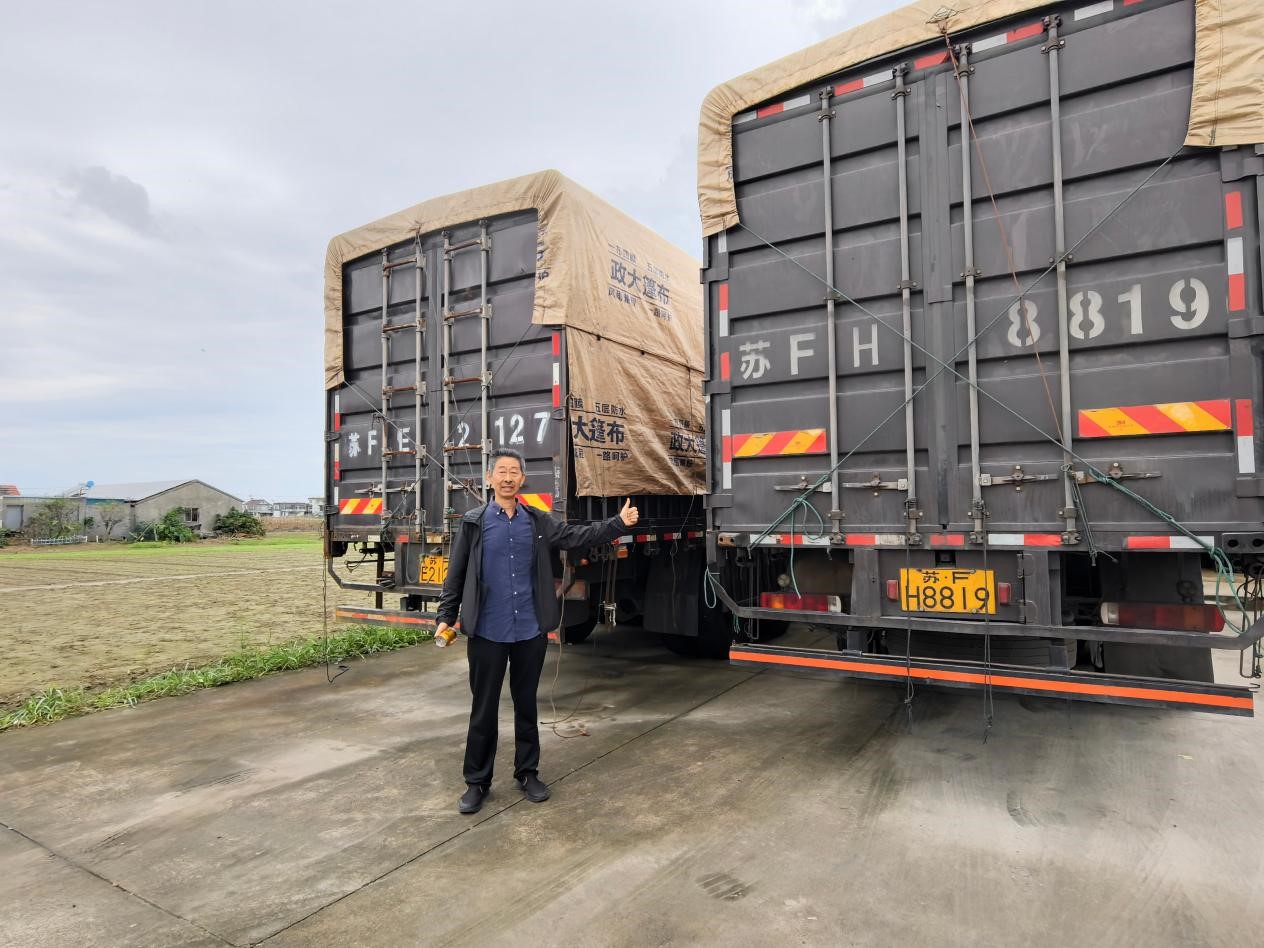
上图:鼎盛时角斜镇集日能发8~9车鲜贝种子去磐安,今年集日仅能发1.5车左右,这家两个大车没活干
(二)高价驱动产销行为畸变,留种基础严重透支
2026年优质种用鳞茎收购价达40~42元 / 斤,统货鲜鳞茎收购价38~39元 / 市斤,较 2025年的24~25元 / 斤同比上涨超60%,处于近年高位。高价叠加减产预期,彻底打破了延续数十年的“种半卖半”传统规则:
1、外销比例大幅提升:农户优先挑拣大规格、高品质完好鳞茎外销变现,鲜鳞茎外销比例从常年的50%提升至65%~70%,海门等减产严重区域外销比例接近70%,留种量被压缩到极限;
2、留种质量同步下降:今年1.8公分以上完好的大规格鳞茎基本全部售出,留下来的种苗多为1.8公分以下的小规格鳞茎,养分储备不足、种性偏弱,直接影响下一年的分蘖能力与产量。
3、上下游放大效应:南通种源端“优种优先外销”,磐安商品端“留种优先、商品让渡”,两者共同压缩了优质种源的流通与储备,相当于在产量减产、种球报废的基础上又打了折扣,全产业链的合格种源供给收缩幅度,远大于鲜货产量本身的减幅。
(三)全链条风险传导效应
种源是全产业链的基础,南通种源产能收缩,沿着产业链向上传导,形成连锁反应:
1、成本端传导:种源价格暴涨,直接抬升了磐安等商品主产区的种植成本,亩均种植成本突破5万元,种植风险大幅提升,种植意愿下降;
2、产能端传导:一方面种源价格高企导致主产区种植面积缩减;另一方面农户多用自留次种,种源质量下降进一步拉低单产。两者叠加,全国商品浙贝母产能持续收缩,供需缺口持续扩大;
3、流通端分化:大量变质、腐烂的残次种球无法留种,只能加工成投料干货;畸形、腐烂鳞茎加工后品相差、等级偏低,高品质饮片级统货供给稀缺,结构性紧缺已经显现。
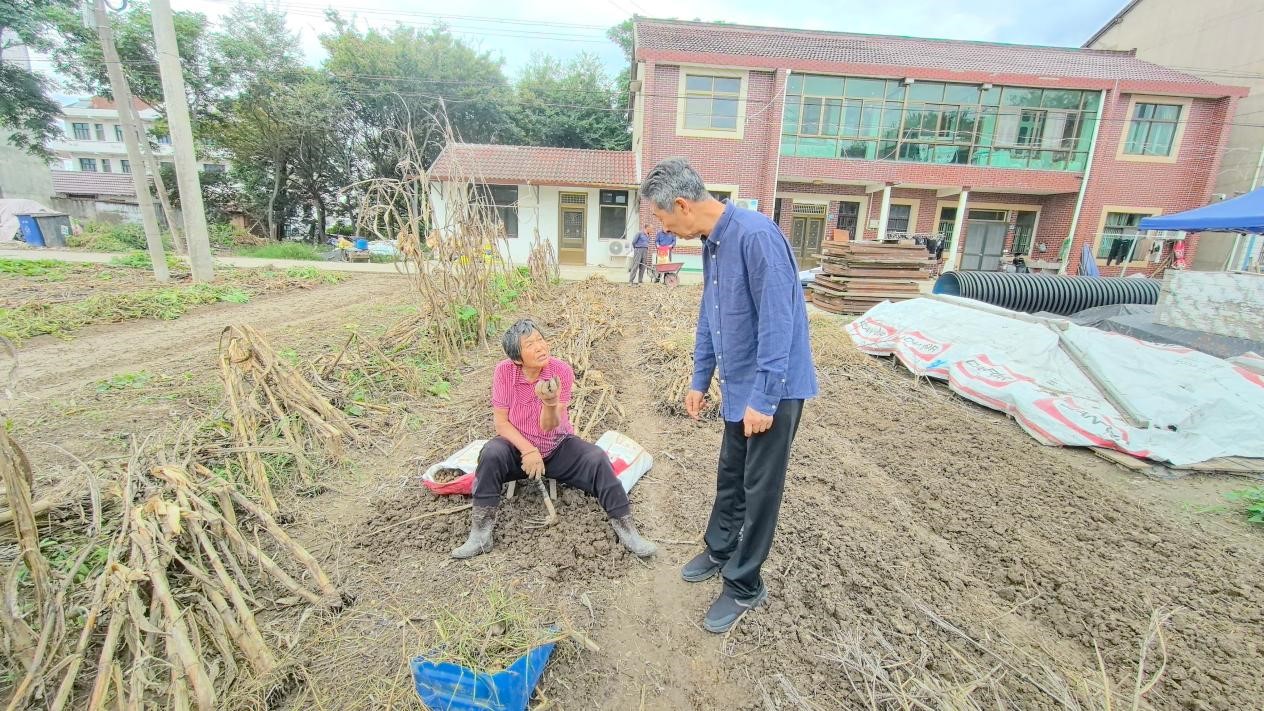
上图、2026年10月2日笔者在江苏省海门区与78岁高龄的浙贝母的种植户进行交流
六、中长期风险预警:三年周期的断档隐忧
基于2026年留种基础与四重因素的持续传导效应,未来三年种源基地的产能收缩仍将持续,风险逐级放大,甚至可能出现种源断档。
(一)2027年:短期惯性下滑风险
1、正常情景:2026年全省自留种量少、规格小、品质弱,本身繁育系数比大规格健康种球低20%~30%,叠加老产区连作虫害病害进一步加深,正常气候下实际繁育系数仅能达到1.2~1.3。预计2027年全省种源总产量继续下滑,可流通合格商品种进一步缩减,较2026年再次腰斩。
2、极端情景:若2027年春季再次出现类似2026年的持续高温干旱,叠加留种质量进一步下降、种球抗逆性更弱,繁育系数可能跌破0.7,总产量进一步大幅萎缩。届时全国种源供应将出现实质性断档,直接冲击浙江磐安、东阳等主产区的生产规模。
(二)2028年:中期种源断档危机(核心风险节点)
这是本轮周期最核心的风险节点,也是最容易被市场低估的风险。按照三年一轮的生产规律,2026年种植的浙贝母,2028年将进入第三代退化期,必须全部清种并引种新的南通优质种球,才能开启下一轮高产周期。
但2026-2027年优质合格种源持续紧缺,主产区更新换代的种源储备严重不足,意味着2028年可用于更新换代的优质新种源将出现硬缺口。若届时南通种源产能未能有效恢复,主产区要么被迫继续种植第四代退化种球(产量暴跌、病害高发),要么直接缩减种植面积、弃种撂荒。极端情景下,全国商品浙贝母总产量可能较正常年份腰斩50%以上,价格大概率突破历史高位。
这个风险绝不仅仅是种植端的问题,会沿着产业链全链条传导,直接影响全国数百家饮片厂、中成药企业的原料稳定供应,甚至会波及终端止咳类药品的供应保障,必须引起全行业的高度重视。
(三)2029年:长期产业格局变迁
若2027-2028年种源危机未能得到有效化解,叠加种植主体老龄化持续退种、老产区连作障碍进一步加重,南通老产区的种源地位将持续弱化,产能进一步向盐城大丰等苏北新产区转移。但新产区产能爬坡至少需要3-5年,种源质量也需要时间提纯,中间会有一段“老产区衰退、新产区未起”的阵痛期,全国种源供应将持续偏紧。
结尾
总体而言,南通种源基地的危机,是几十年积累的结构性问题,核心是四重因素深度共振形成的自我强化恶性循环,不是一年两年能缓过来的。不能拿过去的周期经验简单套用,更不能盲目扩种透支种源基础。短期来看,引导农户优化留种比例、建立种源分级标准、推动老产区轮作休耕是缓解危机的核心抓手;中长期需构建种源繁育基地与商品主产区的联动机制,从根源上破解逆向筛选的产业困局。
关于本轮危机向下游商品市场传导后的价格走势研判、全产业规范发展路径与系统性对策,详见系列终篇《浙贝母价格走势预判暨市场规范与产业健康发展的建议》。
注明:文章所涉资料由刘红卫本人收集整理,部分源于网络。资料与数据可能不准确、不全面或者与现实不符,不代表任何权威资料和数据,不针对第三方。文章内容仅代表个人观点,仅供参考,不可做为投资依据。还请业界同仁给予批评指正!如若转载请注明出处。
刘红卫 2026年10月15日
相关链接:
【浙贝母系列调研首篇】大盘跌回牛市起点,浙贝母却逆势大涨31.9%, 磐安会场两派激辩,产地调研还原真相
【浙贝母系列调研之二】磐安四大核心主产地浙贝母产销深度调研报告
 2026-10-15 14:21 浙贝母
 2026-10-08 10:21 浙贝母
 2026-09-24 19:51 浙贝母
 2026-05-13 17:16 浙贝母
 2026-09-27 21:58 党参
 2026-10-12 10:39 玉竹
 2026-10-10 11:49 蛇床子