【天地网讯】
霜降作为秋季最后一个节气,是北方中药材产区由秋入冬的重要气候转折点。霜降时节气温骤降、昼夜温差显著拉大,初霜降临、降水锐减,气候变化深刻影响地产药材的采收与品质:适度初霜推动植株养分向根茎蓄积,利于根茎类药材积累有效成分、提高折干率;而突发强霜冻易冻伤田间药材,成为影响当年产量与品质的重要不确定因素。伴随十月霜降来临,北方中药材全面进入产新季,黄芩、天花粉、北沙参、白术、半夏等品种迎来最佳采挖时段,产地采挖、晾晒、初加工集中推进,新货持续投放市场,也正式拉开本年度北方中药材供需变化与行情研判的序幕。
从河北地产药材的产新现状来看,今年多数品种在地面积小于去年,鲜货收购价格普遍高于去年同期水平。但市场干品库存仍有一定积压,叠加终端需求不旺,多数商家参与度依旧保持谨慎观望心态。值得留意的是,去年加工户普遍收益较好,今年加工主体收购备货的积极性相对更高,由此形成了鲜货价格坚挺、干货行情平淡的特殊格局,也是当前河北地产药材最核心的市场特征。以代表性品种为例,北沙参去年鲜货收购价0.8-1元/斤,今年上涨至1.3-1.4元/斤;瓜蒌去年鲜货0.8元/斤,今年行情来到1.2-1.3元/斤。与此同时,品种行情分化,部分品种货源严重供大于求,干品行情走势疲软,半夏、白术、天花粉便是典型代表;另有部分品种有减产利好,瓜蒌、北沙参、牛膝行情保持坚挺。
放眼整个中药材产业链,当前行业整体经营承压,药农、药商、药企各方均承受不小经营压力。种植端,不少药农辛苦劳作却面临亏损;流通端,众多药商库存积压、货源走销不畅,部分存货账面出现亏损;下游生产企业则遭遇订单缩减、回款周期拉长的难题。按照往年规律,四季度本是药材传统需求旺季,但今年市场并未显现旺季应有的交易热度,旺季不旺特征突出。经历持续的市场调整之后,行业从业者对当前供需格局与行情逻辑已有清晰认知,市场心态趋于理性,盲目赌涨的操作明显减少,经营上更加务实克制。
一、聚集10月涨跌品种盘点
1、10月上涨或行情走坚的品种(不完全品种统计)
牛膝,今年种植面积缩减,鲜货收购价偏高,产新上市后各规格行情同步上行;北沙参产新步入中后期,河北产区种植面积较去年下降,但市场库存尚有余量,行情整体波动不大;海金沙新货产出少,前期药商赴产区集中采购拉动价格上行,近期行情有所回调;白花蛇舌本年度新货产量明显下降,产区持货商报价保持坚挺;酸枣仁新货产出量有限,持货者心态稳固,行情维持坚挺。玫瑰花(集采品种)优质规格货源行情有所转坚;黄连产区规定三至四年生货品禁止采挖交易,新货供给收缩,行情坚挺运行;菟丝子今年种植面积不大,叠加产区异常天气影响,新货质量欠佳;产区购货商家较多,行情上行;覆盆子产新初期价格反弹幅度显著,价格翻倍;进口仙茅,产地来货受阻,行情上涨;鹿衔草产区产量不高,行情有所上扬;瓜蒌市场经营户存货量不多,鲜货价高,行情上涨;罗汉果产新继续,鲜果涨价,干品随之上扬;细辛产新结束,新货产量没有预期量大,行情上扬。
2、10月跌价或行情走疲的品种(不完全品种统计)
天花粉今年种植面积大,产新开启之前行情就开始疲软,商家购进谨慎心态;党参、当归今年货源产出有量,但商家关注度尚可;黄芩新货产量增加,鲜货收购价跌至1.5元,干品行情落到近年低位,整体供应充足、行情低迷;辛夷产地来货增多,货源滞销明显,行情弱于前期;天麻新货上市,供给充足,走销放缓,行情随之下滑;柴胡货源供给充裕,产区价格回落,同步带动市场行情调整;桔梗内蒙产区今年新货产出依然有量,行情持续低迷;半夏鲜货价格表现坚挺,但干品走货不畅,行情有所下滑;苍术新货产出有量,行情走疲,后续重点观察商家拿货意愿;白术一方面去年陈货库存积压,另一方面今年新货上市,行情延续下行态势;赤芍在地存量基数偏高,新货产出,行情表现疲软;威灵仙河北家种货进入产新阶段,新货量大,价格持续下调;山茱萸新货上市,商家关注度降温,走销迟缓,行情偏弱;桃仁、杏仁库存充裕,行情处在低位区间,商家关注度平平;玉竹今年新货产出量大,产新之后行情稳步下行;九香虫新货产出量增多,行情出现明显回落。
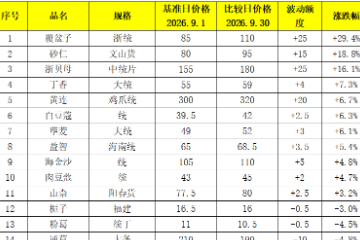
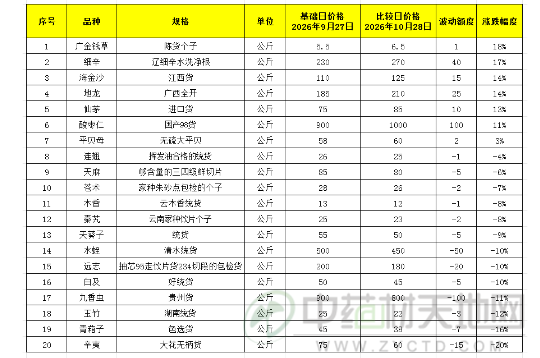
二、近期部分中药材安国市场行情涨跌排行表
本期行情波动品种较多,但整体尚未出现趋势性的行情上涨,多数品种行情属于自身供需轮动下的阶段性调整。不少品种价格出现上行,背后大多依托产新货源量、市场关注度、走销节奏等个性化因素驱动。在本轮调整当中,香茅涨幅表现突出;党参、当归持续吸引大量商家目光,是市场关注度最高的品种;酸枣仁行情继续上行,再次破千。
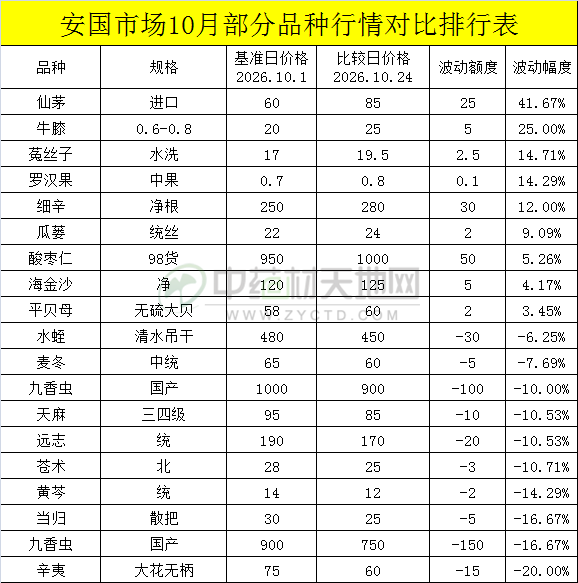
上图为:安国市场10月部分品种行情对比排行表
三、本月市场部分热点品种点评
1、细辛行情继续高位运行
自 2020 年进入上行通道以来,辽细辛价格一路上扬,时至今日依旧站稳在高价位区间,是近几年来药商持续重点跟踪的核心品种。这一轮长周期行情,根植于品种本身难以快速改变的产业特质:产区分布高度集中,加之生长周期漫长,一旦产能遭受破坏,很难在短时间内恢复,天然给行情形成较强支撑。
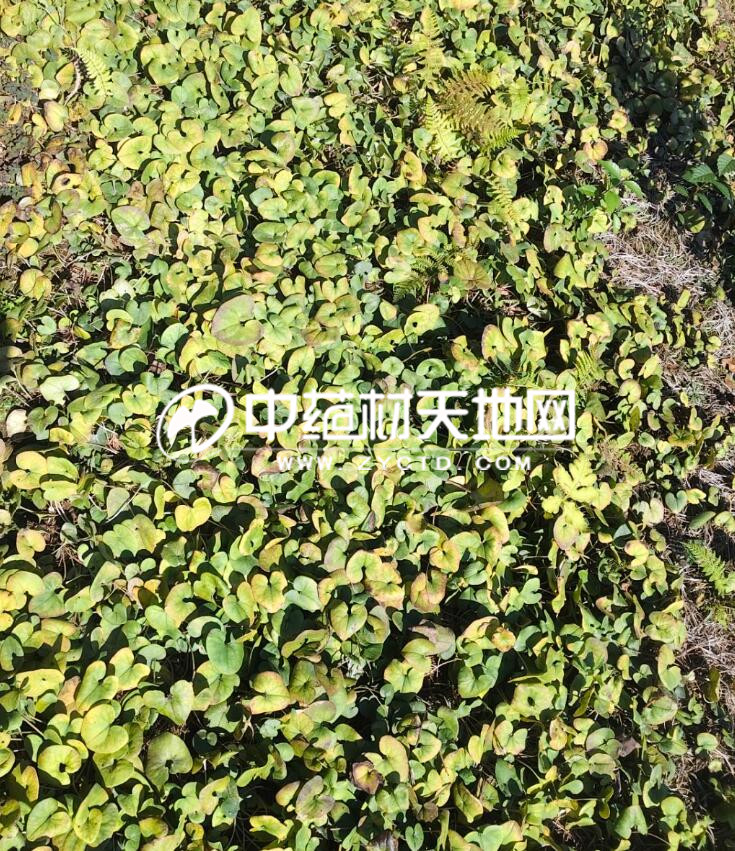
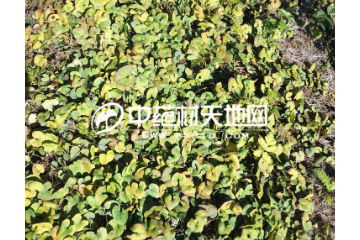
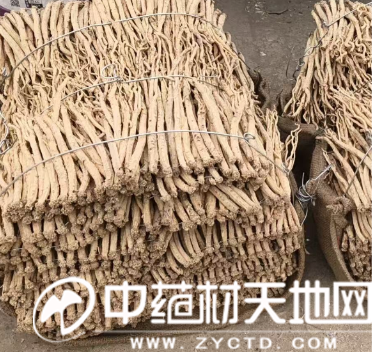
上图为:辽细辛
从 2026 年产新实况来看,今年产区鲜货产出量相比去年虽略有增量,但整体供给依旧难以满足市场常年需求。在生长关键阶段,产区接连遭遇极端天气干扰:七月持续整月降雨,光照严重不足,抑制植株光合作用;进入八、九月又迎来长时间干旱,养分积累受阻,直接造成单产下滑。
长期高价持续刺激着农户采收积极性,抢青采收在产区已经成为普遍现象。辽细辛传统栽培模式为两年育苗,再经四至五年大田培育,而不少农户为加快周转,已将大田培育周期压缩至三至四年。提前采挖,一方面使得单批实际可上市货源进一步缩水,另一方面也造成药材内在品质参差不齐,优质干货占比减少,优质货与普通统货之间的价差随之拉开。
与此同时,新产货源大量集中在产区大户手中,持货方对货源流转、出货节奏拥有较强把控能力,细辛大概率继续维持高位运行。
2、菟丝子新货产量减少 但库存拖累行情上行
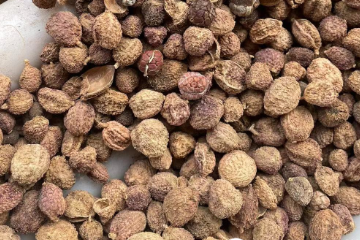
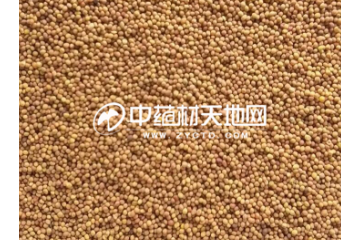
菟丝子2026 年产区新货产出偏少,叠加秋季降雨,新货整体品质欠佳。产新后产区商家增多,行情随之反弹,那么,本轮行情能否走出持续性的上涨行情?
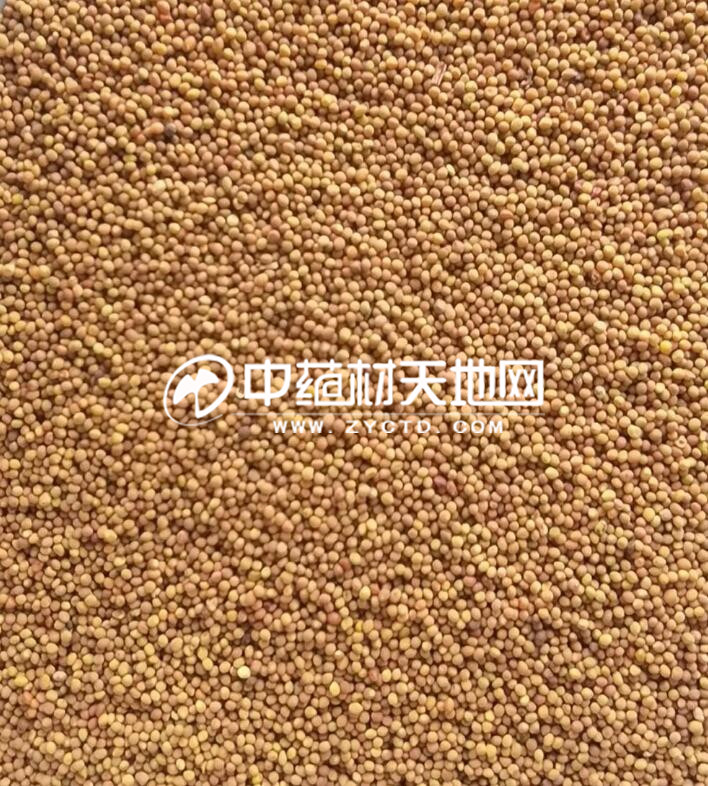
上图为:菟丝子
菟丝子属于寄生类药材,多寄生于大豆等豆类作物以及杂草之上,依靠寄主汲取养分,日常管护较为粗放。前几年国内主要有东北、宁夏、内蒙古三大产区,其中宁夏曾经是产量最大的产区;受近几年种植效益偏低影响,当地种植规模持续缩减,目前货源供给已经高度集中在东北,成为国内核心主产区。
支撑当前菟丝子行情的因素有以下几点。1、今年产区种植面积较往年明显缩减,供给端有所收缩;2、开盘价格本身就高于去年同期,一直有商家寻货。3、今年大豆行情较好,不少套种菟丝子的农户对收益期待更高,有惜售心理。
制约行情大幅冲高的核心因素也摆在面前。在 2024 年在繁荣周期落幕时期,菟丝子是有一定量库存的,同时在高价刺激下,2025年新货产出量大幅增多,新旧货源叠加后,目前菟丝子整体库存基数偏大。即便产新出现减产、惜售带来阶段性反弹,在库存没有得到充分消化之前,很难形成趋势性大涨。
3、平贝母为何行情出现反弹
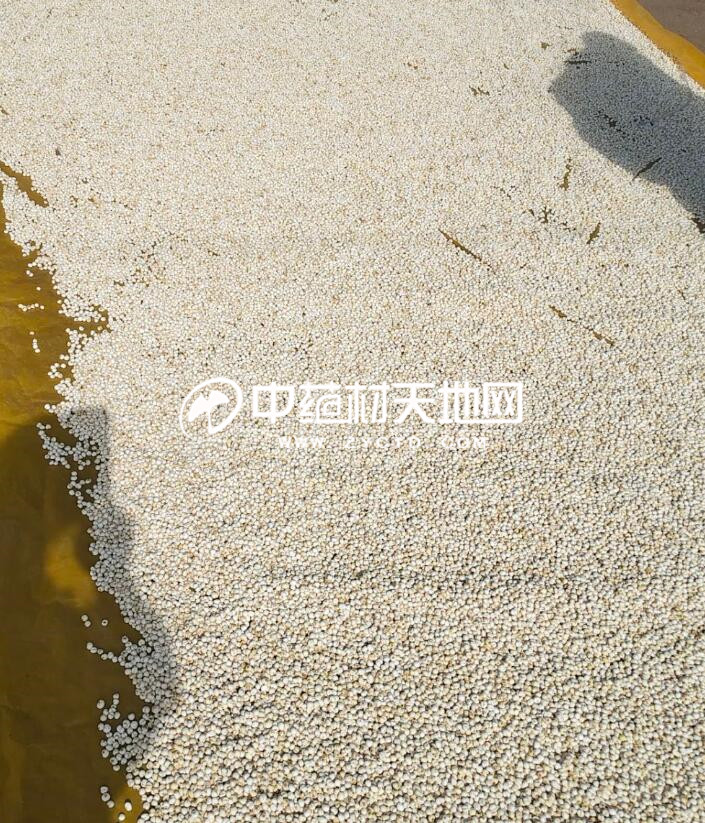
上图为:平贝母
平贝母在 2026 年产新之后,产区无硫大平贝报价在52元行情再创新低,随着时间的推移,当前行情已经回升至58-60元之间。本轮行情抬升,是多重供给因素依次作用形成的结果。
首先,2026年平贝母产新受厄尔尼诺带来的持续干旱影响,产区鲜货产量明显缩减,产新阶段鲜货收购价在每斤 8 元,不少种植户因此出现亏损,有惜售心理,其二,今年八月,黑龙江铁力主产区再遇水灾,部分留存在地里的贝母遭到冲毁,以及产区有种子腐烂情况,直接损耗了来年产能,强化了市场对于远期供给偏紧的预判,除此之外,连续多年种植收益偏弱,持续打击农户扩种意愿,产区种植面积逐步萎缩,中长期产能收缩的预期吸引商家进场关注,带动货源走销转畅,进一步助推行情上行。
平贝母属于小众品种,当前年需求量仅一千多吨,需求体量不大,加上规格繁多,短期内难以走出大涨行情,后期需关注货源消化与商家的购进力度。
四、总结
中药材行业正经历一场深度变革与格局洗牌,本轮周期与过往显著不同。宏观经济环境、人口流动格局以及就业结构的变迁,正在持续重塑行业底层逻辑,深刻影响这一轮行情的演绎节奏。这意味着,我们在研判品种底部乃至市场周期底部时,必须立足当下全新的行业背景综合考量;固守经验、过度依赖固有认知与惯性思维,极易造成判断偏差。
尽管市场环境已经迭代,但中药材行情涨跌交替、周期往复的底层规律并未消失。在行情低迷、市场情绪迷茫的阶段,不必因此全盘否定长期预期。顺应产业趋势,读懂周期运行的内在逻辑,沉下心做好自身布局与储备,时间自会给出答案。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。
 2026-10-28 14:57 酸枣仁