【天地网讯】
辽细辛自2020年开启上升通道以来,价格一路攀升,2024至2025年更是站稳300元/公斤的历史高位,涨幅达6倍,产业链各环节不少从业者收获颇丰,不少商家感慨:“当初不识细辛好,回望方知是良品。”
时至2026年,辽细辛本年度产新基本收官。今年行情走势超出多数商家预期,走出先抑后扬的行情。产新初期新货集中上市,产地普通统货最低回落至205元/公斤;随着产新基本面逐步明朗,行情震荡走强,当前产地报价280元/公斤,较产新低点上涨75元/公斤,行情再度重回高位。这波行情充分展现辽细辛极强的韧性。
本品为何能多年稳居高位?当前产区种植与产出现状如何?高价格局还能延续多久?笔者电话走访产区多位种植户、经营商户,现将调研信息汇总整理,供行业同仁参考。
一、辽细辛行情走高并持续高位的核心原因
回顾辽细辛历史行情走势,2019年产新后,产区行情一度跌至32元/公斤的阶段性低谷。本轮低价的形成,主要源于前期产能集中释放、货源供大于求,叠加当时市场药典合格货源稀缺、整体交易人气低迷,商家普遍看淡后市,导致行情持续承压运行。
但极致低价也催生了反转机遇。随着价格跌破成本线,部分具备逆向思维的商家敏锐捕捉到品种潜在价值,提前批量入手备货,叠加资金持续加持,为之后的行情上行筑牢基础。自2020年起,辽细辛产区产能进入逐年递减的周期,行情也正式开启长达数年的上涨通道。
而辽细辛之所以能站稳高价、多年高位难回落,核心取决于品种自身不可替代的产业属性,也是支撑行情韧性的根本逻辑。

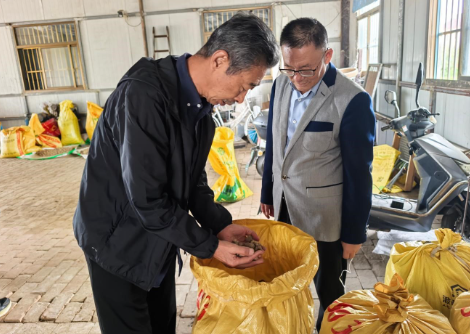
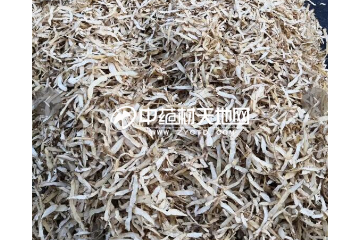
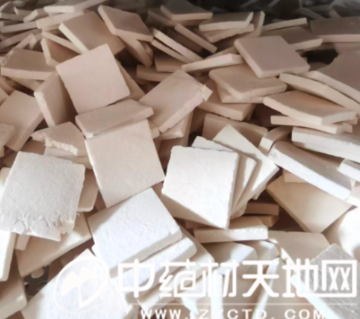
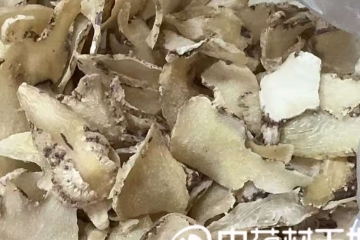
上图为:辽细辛去头货
其一,产区高度集中,货源可控性极强。辽细辛道地产区集中在辽宁新宾、清原及吉林通化一带,产区核心资源高度集中,一旦产区生产出现波动,全国货源供给便会直接受影响,很难形成大范围产能补充。
其二,生长周期超长,产能修复难度大。辽细辛属于长周期多年生品种,常规种植需历经2年育苗、4至5年大田生长,完整成熟采收周期长达6至7年。漫长的生长周期,意味着产能具备极强的滞后性,前期低价期造成的种植缩减、生产断层,无法短期补量。即便近几年行情持续走高,农户扩种增量,新增产能也需数年才能落地上市,当前产区整体产能依旧未能恢复至正常水平,供需缺口存在,直接托举行情稳居高位。
其三,质检门槛高,合格货持续稀缺。辽细辛是中药材中较难达标的品种,其中挥发油含量难以符合药典标准,对采收时机、加工工艺、要求高,优质货源紧俏进一步支撑价格坚挺。
二、2026年辽细辛产新情况
1、气候异常扰动,产区单产下滑
辽细辛主产区集中在辽宁新宾、清原及吉林通化一带,今年产区旱涝不均。7月持续整月降雨,光照匮乏,抑制细辛光合作用;8-9月又迎来长达一个半月的连续干旱,植株养分积累不足,直接导致单产下降20-30%。正常年份亩产干货可达300公斤,今年平均亩产仅200公斤。市场原本预期本年度产量会有所增加,实际整体货源产出依旧偏少。
2、高价行情驱动,农户抢青采收心态突出
持续多年的高价行情,不断刺激农户的变现意愿。面对当前可观的收购价,不少农户抱有落袋为安的想法,不等药材生长至足额年限便提前采挖。辽细辛常规生长周期为2年育苗+4至5年大田培育,现在不少农户直接将大田生长期压缩至3至4年就采挖上市,抢青出货成为产区普遍现象。
3、质量仍是核心痛点
受气候、抢青采挖、加工等多重因素叠加影响,今年新产家种货中,能够符合药典标准的合格货源占比偏低。提前采挖的货品内在有效物质积累不足,挥发油不易达标。想要产出达标优质辽细辛,对采挖时机、加工工艺要求专业,货品加工门槛依旧较高。

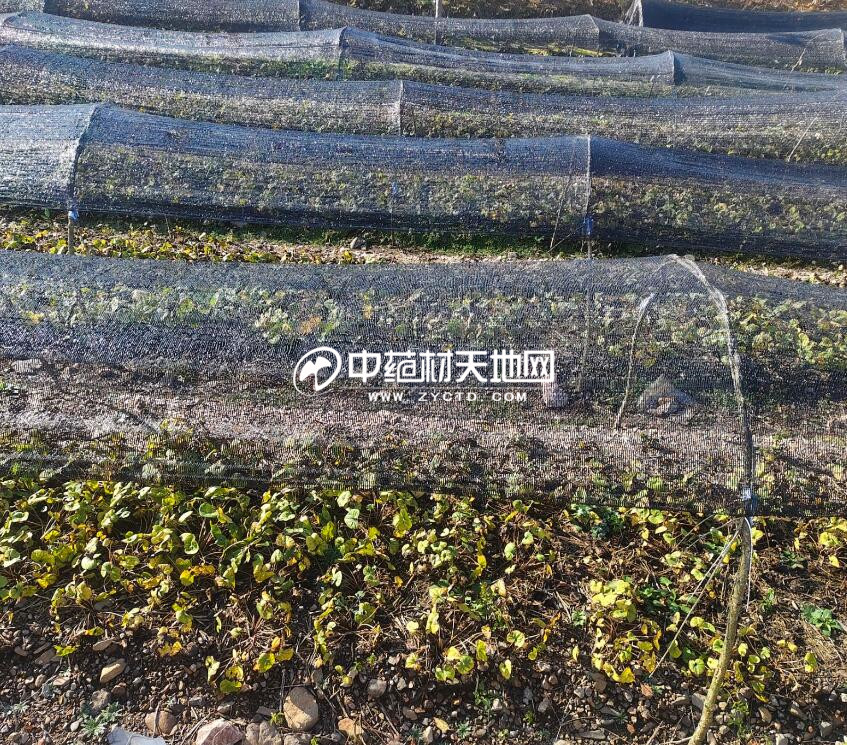
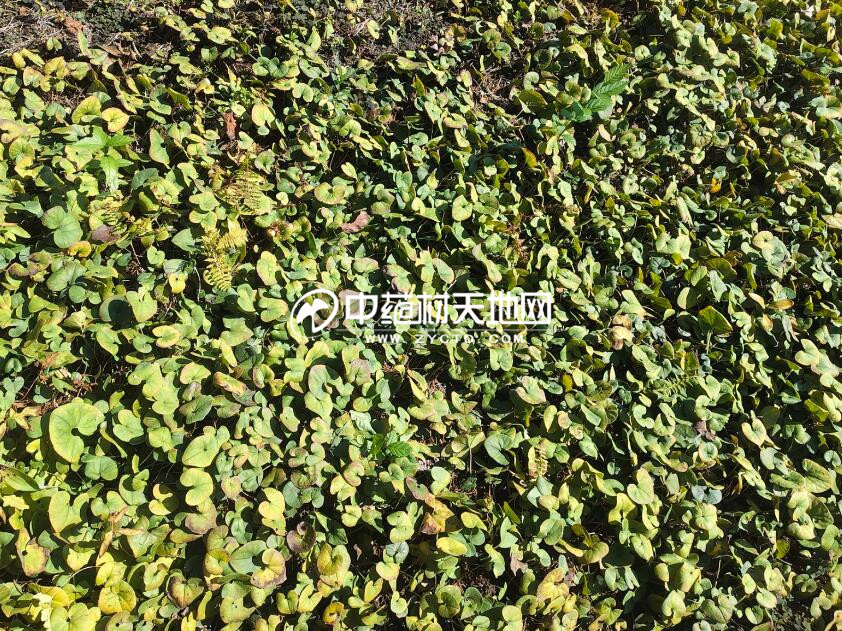
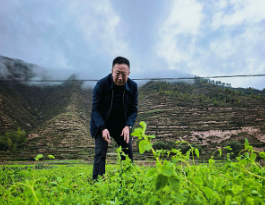
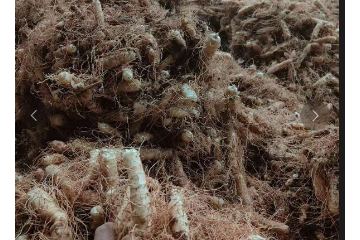
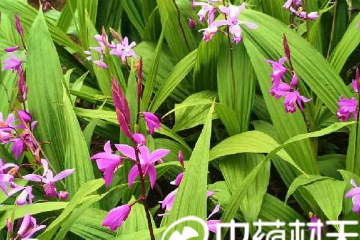
上图为:细辛生长中
三、2026年辽细辛货源产出量与需求情况
回顾2025年,辽细辛新货产出并未出现明显增长,核心根源在于产区产能仍未恢复,市场整体延续供应偏紧格局。2025年家种细辛新货产量约720吨,加上野生与北朝货,全年综合供给量800吨。
2026年辽细辛供给格局如何?我们按货源结构拆分来看:
1、家种细辛:今年总产量约800吨。尽管种植面积有所扩增,但叠加气候灾害、田间管理差异、农户抢青采挖多重因素,新增种植带来的增量基本被减产抵消。
2、野生细辛:野外资源持续萎缩,今年产量不足100吨,货源稀缺推动野生货价格小幅上行。
3、朝鲜进口细辛:2020年疫情之后朝鲜封关,连续数年细辛进口渠道基本停滞;2024年朝鲜首次开关,前期积压三年的库存集中涌入国内,形成当年进口高峰。2025年朝鲜来货明显缩减,仅50吨。2026年入境总量不足20吨,且货品性状、色泽和药典标准存在差距,多数饮片企业难以投料使用。
综合测算,2026年辽细辛全部供给总量不足1000吨。
从需求角度看,产区专业人士反映,当前辽细辛需求量已经达到1700吨。需求增长来自两方面:一是糖尿病相关药物提取新增需求;二是日韩出口订单模式改变,由往年提前备货改为当年完成订单,新增现货需求200‑400吨。
所以,2026年细辛产量无法满足需求,依然需从陈货库存中补充。
四、细辛当前的种植产业现状

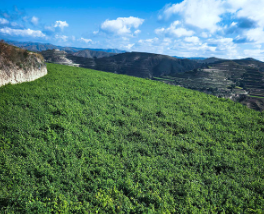
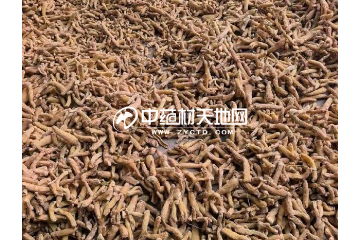
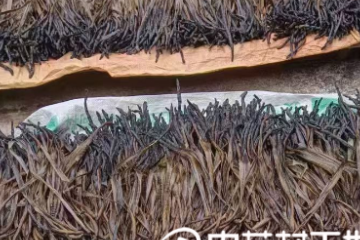
上图为:辽细辛秧苗
辽细辛连续数年维持高价行情,显著提振产区农户扩种意愿。当前细辛秧苗与种植效益可观,一帘秧苗收益可达两千多元,且种苗供不应求。但产区商家反映,本品种植技术门槛、跨区域引种品质短板等问题客观存在,扩种面积不等于实际有效产量,近两年产能依然难以实现大幅剧增,后续实际产出仍需要持续跟踪。
五、总结
2026年辽细辛受前期产能预期以及行业大环境影响,产新初期行情一度回落。待产区新货产出情况逐步明朗之后,经营大户积极入手备货,拉动货源走销转畅,行情再度震荡上扬。当前散户手中存量已经不多,货源逐步向大户集中,形成货源集中化的流通格局,为后市行情形成有力支撑,让该品种在市场调整阶段具备较强抗跌韧性。综合来看,短期内辽细辛高位运行的格局仍难以改变。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。