【天地网讯】
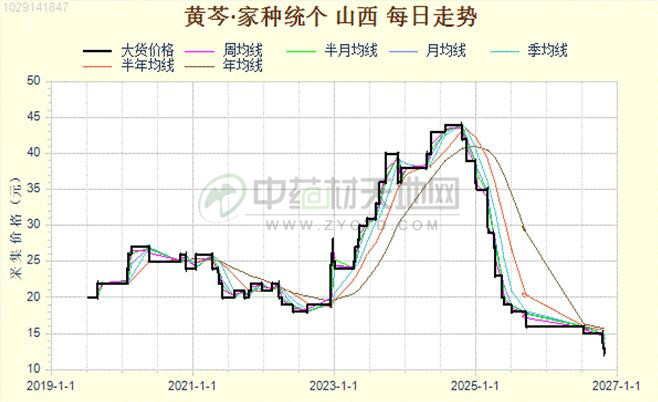
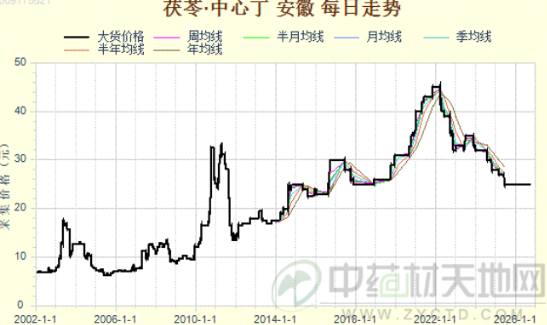
再谈黄芩,心里五味杂陈。回望前两年中药材市场的繁荣周期,诸多品种轮番上行,黄芩亦是其中的代表,并且在2024年创出历史高价。以山西产区0.4规格黄芩薄片为例,市场最高成交价格达到65元/公斤。彼时市场人气鼎沸,几乎是万众看涨,资金不断涌入,行情一步步被情绪推着向上。
站在当时的节点,我内心却是五味杂陈,甚至有些不寒而栗。价格已经脱离产业实际价值,大量货源并不流转到终端使用,而是集中在压货商手里,在流通环节来回倒手,炒作氛围浓重,整个行业显得过于疯狂。
潮起终有潮落。进入2026年产新季,前期高价刺激扩种的黄芩迎来集中产出。产地鲜货收购区间落在1.5‑2.3元/斤,加工完成的山西0.4薄片市场报价已经回落至17‑18元/公斤。从曾经的万众追涨,到如今价格跌入低谷,商家集体转为谨慎观望,一热一冷,形成极其鲜明的反差。面对当前黄芩深陷低位的现实,我们该如何客观看待这一轮行情轮回,后市又将走向何方?笔者近期和产地多位专营大户沟通交流,把一线调研信息综合整理,供行业同仁参考研判。
一、黄芩产区分布与生长周期对行情的影响
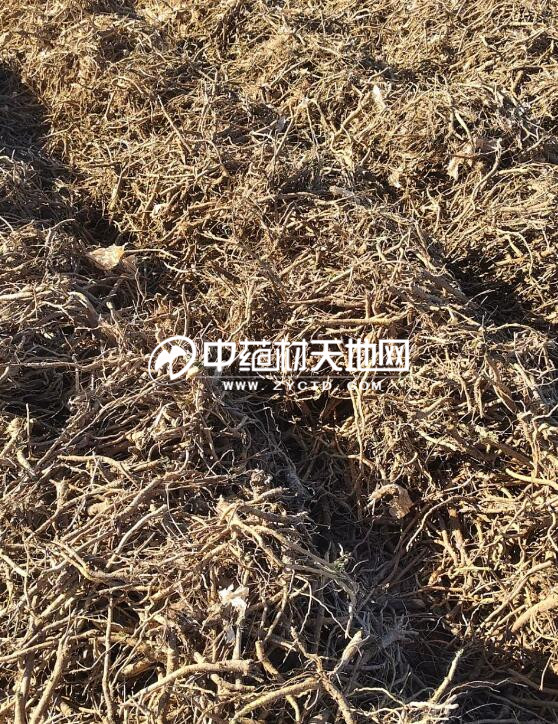
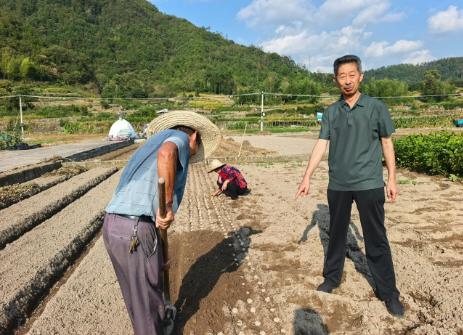
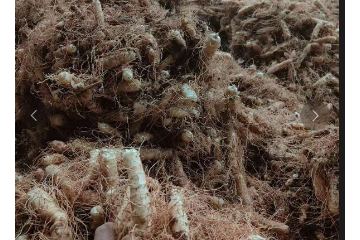
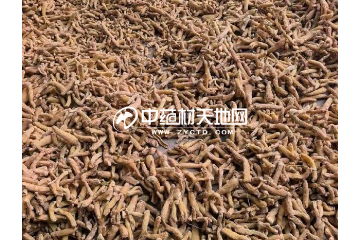
黄芩货源分为野生、家种两大来源,当前市场供给以家种货为绝对主力,野生资源仅作为补充。野生黄芩主要分布于内蒙古、河北承德以及东北三省一带;家种黄芩产地分布广,山西运城、晋城、临汾、长治、忻州;陕西商洛、渭南、汉中、延安;甘肃陇西、定西、陇南、庆阳;山东日照莒县、临沂平邑、潍坊,以及河北安国周边,均为重要种植区域,其中山西、陕西、甘肃三省合计产出,占到全国家种黄芩总产量七成以上,主导整体供给格局。

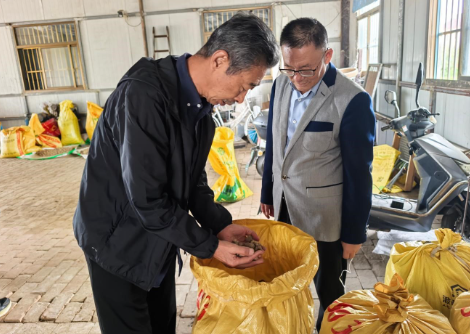
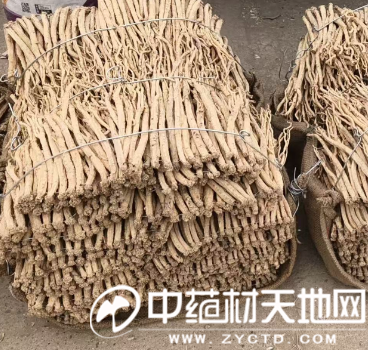
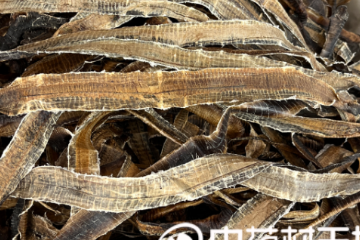
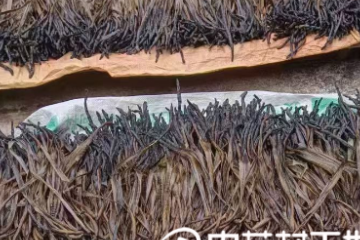
上图为:黄芩个子
在这些产区中,各个产区采收年限有差异,河北产区大多为一年生货;山西、陕西、山东产区主流采收周期在 2.5 至 3 年;甘肃产区灵活度较高,一年生与两年生货源并存。从产能联动的角度来看,行情低迷阶段,各地农户普遍主动调减种植,产区之间产能互补的作用有限;一旦行情走高,一年生黄芩就会快速形成增量,及时补充市场货源,对价格持续上行形成抑制。
二、2026 年黄芩产新情况
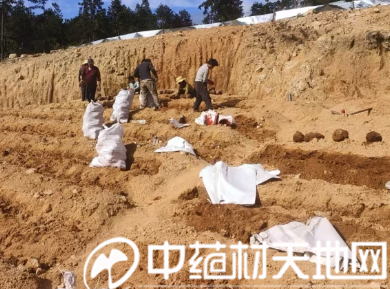
霜降过后,黄芩正式拉开产新大幕。从在地面积来看,今年待采挖体量偏大,受供给增量冲击,产区鲜货行情明显回落,当前鲜货收购价区间在 1.5-2.3 元/斤,干个子货源报价 11-12 元/公斤。而今年产量走高的根源,要回溯到两年半之前的 2024 年:本轮产新出土的黄芩,大多就是当年播种的。

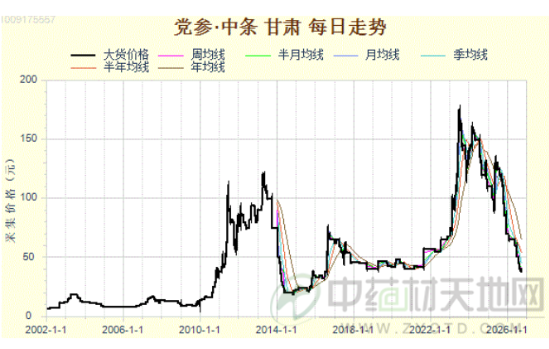
上图为:黄芩历史行情走势图
回顾黄芩,黄芩行情从 2023 年启动上行,在 2024 年冲到阶段高点,干货个子最高达到四十余元。火热的行情充分调动起农户的种植热情,各地扩种浪潮兴起,黄芩种子价格同步水涨船高。除传统老产区持续扩种之外,不少以往没有种植黄芩习惯的外围区域也纷纷跟进,这就为 2026 年大规模产新埋下伏笔。
虽然在地种植基数庞大,但今年的单产较常年有所下降。正常年景,生长周期 2.5-3 年的黄芩,鲜货亩产普遍可以达到 1500 斤左右;而今年多数地块亩产仅落在 1000-1300 斤。造成减产的主要因素是 2025 年持续干旱,水分供给不足制约黄芩生长,整体长势偏弱,在一定程度上对冲了扩种带来的供给增量。
黄芩低价,种植户效益不好,多为亏损,从产区访问得知,如果是农户自己家的土地,种植成本在二千多元,2024年黄芩种子价格高,自然抬高当年种植投入。对于包地大户而言,加上三年地租,种植成本在3500元/亩上下。按今年产量计算,亩产收益在两千元左右,不管是包地户还是农户,种植收益均亏损。
再看农户的采挖心态,山西、陕西产区的黄芩采收窗口期相对灵活,不必卡死固定年限,可以提前,也能够延后半年至一年采挖。当前产区种植户心态有一些分化:一部分农户选择趁冬季集中采挖上市;还有不少农户选择延后出土,一方面是眼下价位偏低,惜售情绪浓厚;另一方面当地本就有春季采挖的传统。除此之外,还有部分农户选择保留一部分在地货,顺延到下一年再采挖,进一步拉长货源释放的节奏。
三、黄芩当前的需求情况
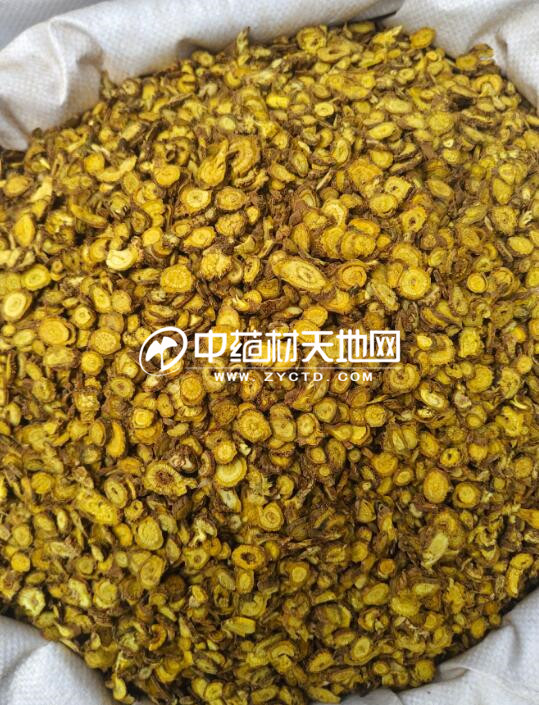
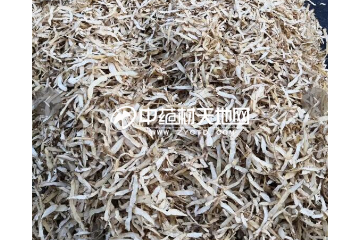
黄芩为唇形科黄芩属植物的干燥根,核心功效是清热燥湿、泻火解毒、止血、安胎,应用赛道十分宽广。既是呼吸系统、消化系统、风湿免疫相关病症临床配方里的常用原料,同时也是双黄连口服液、清开灵注射液、连花清瘟胶囊等数百个中成药品种的核心投料,属于药市公认的大宗刚需品种。

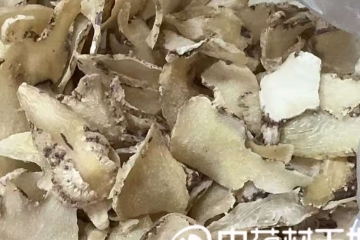
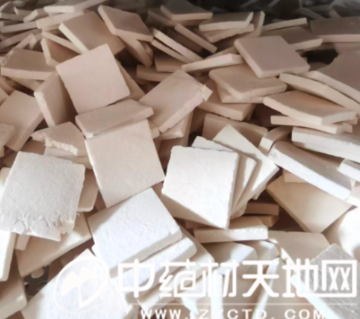
上图为:黄芩片
从历史需求体量来看,行业统计里黄芩需求鼎盛阶段,年消耗量曾经达到 3–4 万吨。那几年受公共卫生事件带动,相关中成药放量生产,药厂备货积极,拉动原料需求快速冲高,市场一片活跃。但热度褪去之后,下游需求逐步回落,近几年药厂订单明显收缩,投料量持续下滑。按不少常年专营商家汇总估算,现阶段黄芩稳定年需求回落至两万多吨,较高峰时期缩水明显。
需求端的变化,是左右黄芩行情不可忽视的一大变量。供需本是一体,供给放量叠加需求缩水,双向挤压之下,行情上行阻力进一步加大。
四、当前商家心态阐述
目前黄芩整体行情处于低位运行阶段,按照药市“低价是金”的传统规律,低位行情本应吸引资金逢低布局,带动市场人气回升、刺激商家进货意愿。但从当前实际购销表现来看,市场整体交投偏淡,多数商家操作态度谨慎,并未出现集中囤货现象。
从压货商角度分析,上一轮高价周期中,大量商户高位拿货被套,多数库存至今未能顺利脱手,亏损阴影仍在,导致市场囤货信心严重不足。现阶段压货商普遍存在抵触心理,操作上以谨慎观望为主,不敢轻易批量建仓。同时,2027年黄芩的产能情况暂时还不能确定,要看今年农户的采挖情况,这样进一步压制了商家的进货积极性。
从加工户角度来看,终端需求疲软的现状商家心知肚明。下游药厂、饮片市场走货速度平稳偏弱,无集中补货、放量采购的情况。因此加工户多采取按需备货模式,并无主动囤货的操作意愿。加之近两年多数加工户在黄芩品种上亏损严重,情绪不高。
五、总结
中药材行情具备明显的周期性规律,黄芩品种同样遵循涨跌轮回的市场逻辑。2024年黄芩行情冲高至年内高价,极大刺激了各地扩种积极性,经过两年多的生长周期兑现,2026年产新货源批量上市,市场供给量明显增加,价格顺势回落,黄芩正式进入本轮周期的低价调整阶段。
从短期盘面来看,当前市场货源充足、库存压力未完全释放,若无集中资金炒作、政策利好等外力因素拉动,行情很难出现大幅反转,整体将以低位震荡消化为主。同时,2027年仍有存量货源持续产出,市场仍需要时间逐步消化现有社会库存。
但从长线周期角度分析,现阶段低价已经深度压缩农户种植利润,产地种植意愿大幅降低,新增播种面积持续萎缩,为黄芩下一轮周期回暖埋下长期利好铺垫。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。