【天地网讯】
10月份是中药材市场传统的交易旺季,同时也是秋季产新量比较大的季节,大量果实类和根茎类品种新货集中上市,产地鲜货交易较好,但是市场方面干货走动偏慢,大货交易少见或转向产区,市场主要是中小批量正常需求走动为主,总体行情略好于前期,不过与往年相比还是有一定的差距,旺季不旺的形态比较明显。
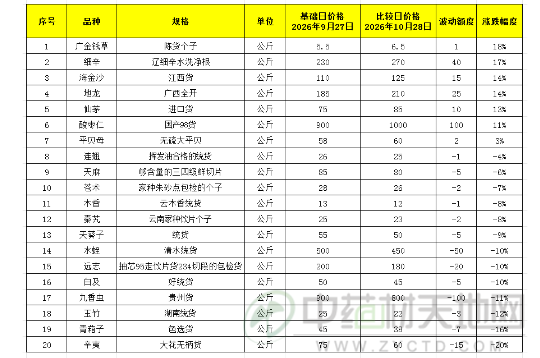
本期涨跌品种互现,没有出现往期一边倒的局面,供求关系继续主导着各品种的价格上涨与下跌,从本期行情发生波动的品种来看,产新的因素影响较大,涨价品种大部分是因为减产,下跌品种大部分是因为产新量大库存继续积累。
近期商家比较关注的品种有酸枣仁、地龙、仙茅、细辛、覆盆子等,这些品种行情的向好,带动了一定的人气,但是也仅限于该品种的圈子内,很难向外形成持续性的影响力。另外党参、栀子、白及、玉竹、天麻等这些大宗品种价格的持续下跌到低谷,也引起了一些商家的关注。
另外调料方面,本期总体表现不乐观,除了几乎零库存的山柰行情有所向好外,其它品种整体因需求疲软行情表现低迷,大多数的货源走动都是下游市场、终端消耗按计划购货为主,没有品种提振人气,商家经营信心不足,市场悲观情绪蔓延。
一、本期主要变价品种概述
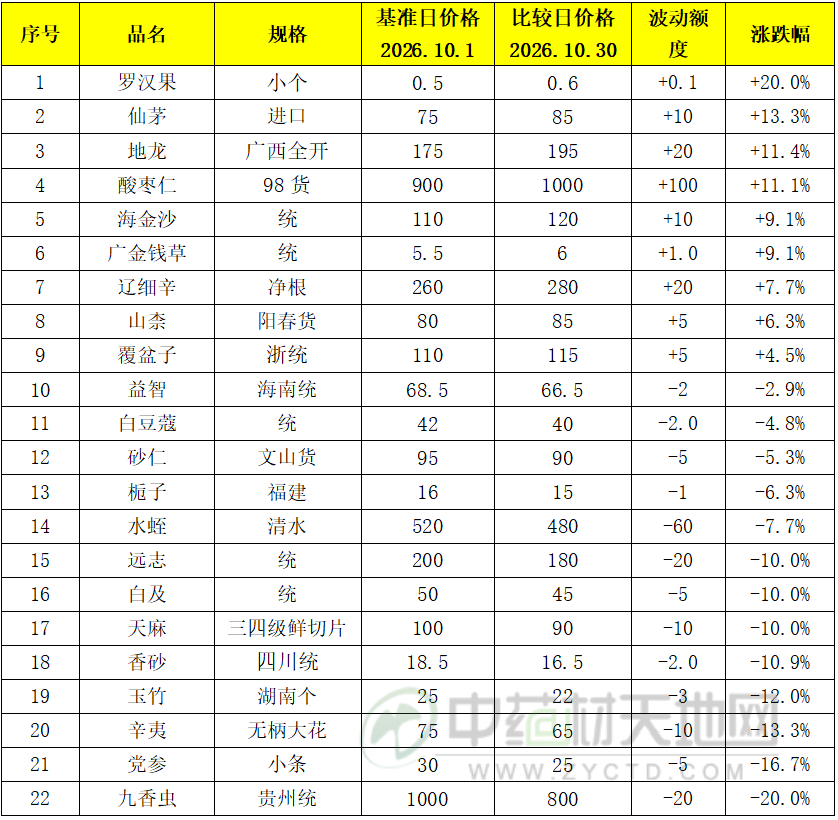
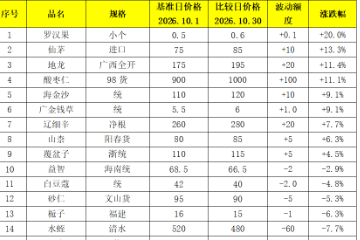
中药材方面:罗汉果近期产新量少收购价高,市场行情明显上涨;广金钱草本期新货大量上市,今年价低农户减种,造成货少价扬;仙茅进口来货显缺,产区商家积极购货,行情上升幅度较大;地龙这段时间国外来货不多,市场库存下降,商家购进积极,市价强劲反弹;酸枣仁产区商家再次积极购进,产地价升,市场行情跟随上抬;海金沙前期因减产行情好转,不过本月后期商家购货积极性下降,行情又转为回落;辽细辛产新,人气较高,行情在商家的拉动之下又出现上涨;覆盆子本月前期行情继续延续上月上涨的势头,后期货源走动放缓,行情开始降温;栀子产新,市场货源走动不畅,行情疲软回落;远志产新货源有量,市场走动不畅,行情走低;白及产新,市场库存量大,需求疲软,行情降至低点;天麻面临新货上市,经营商家手中货足,近期走势不乐观,行情一降再降;水蛭家养货源陆续上市,市场货源走动不见起色,行情落至多年低点;玉竹新货继续到市,市场库存积压,行情只能继续下降;辛夷产新来货增加,市场商家出售积极,但交易不佳,行情下滑明显;党参来货量大,产区和市场库存丰厚,近期商家仅是按需购买,行情不断走低;九香虫新货上市冲击,由于销路狭窄,走动零星,行情大跌。
调料方面:香砂产新行情先是大降,近来产新尾声略有回暖;山柰距离产新还有一段时间,市场库存空虚,行情继续攀高;益智本期货源走动显疲,行情略有下降;白豆蔻来货增加,商家出现意愿较强,行情小幅下调;砂仁国产货产新结束,无需求拉动,行情又跌,进口毛砂仁难以走动,行情保持低迷;八角茴香产新进入收尾阶段,本期行情变化不大;胡椒本期走动疲软,行情不稳;草果新货上市,但是市场人气低落,行情继续在低位徘徊;干姜距离产新不远,陈货量大,今年的面积也不小,后市难以乐观;丁香近期交易一般,行情也逐渐平淡;孜然本期行情略有好转,但是人气没有变化。
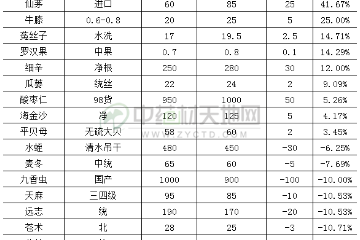
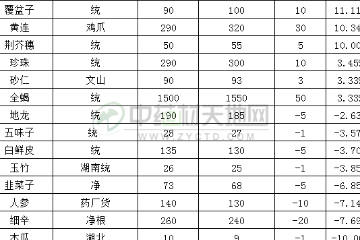
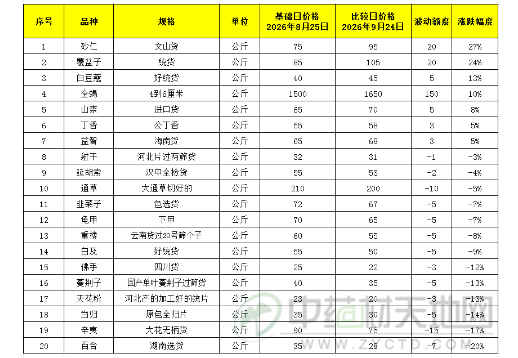
二、近期玉林市场行情涨跌表(不完全统计)

三、部分品种点评
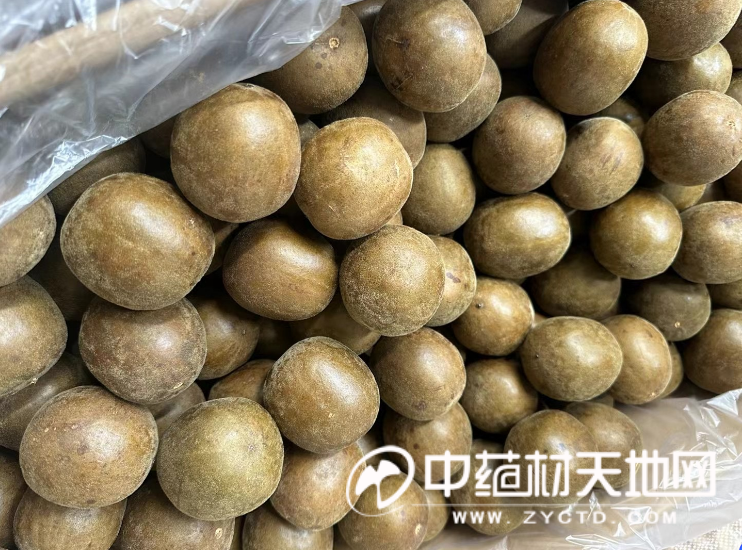
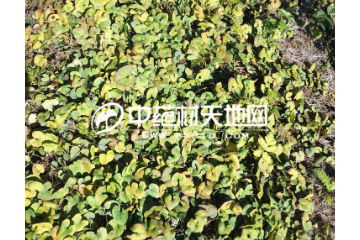
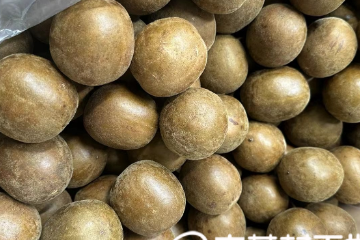
3.1罗汉果减产行情上扬
近期正值罗汉果大量产新的季节,今年因减产明显,收购价高,加工户因成本高于市场陈货价加工速度偏慢,前期行情变化不明显,后随着产地收购行情的继续走强,市场价格也开始上涨。
前两年罗汉果市场行情持续走低,产地鲜果收购价低伤农,这两年种植户投入收缩,生产管理积极性下降,产区整体种植面积没有明显扩张,行业已经在主动控规模,不像早年盲目扩种压价,供给底子变薄,一旦遇到气候偏差,行情很容易反弹。
造成今年罗汉果减产行情回升的主要原因,是今年6-7月罗汉果开花授粉期,桂林主产区持续长时间阴雨、高湿,造成植株授粉差、坐果率下降,很多雄花雌花遇雨无法正常授粉,空藤、少果多;高湿环境还诱发茎基腐、病毒病、青枯病集中爆发,不少植株中途枯死,减产明显;另外雨水多还容易造成裂果、畸形果,大果、特果占比明显变少;市场上小果、次果多,高含量精品果稀缺,价差拉大,优质果涨价最明显。
近期市场货源以正常需求走动为主,也有早两年囤货的商家趁涨价机会出库,后期产地和市场货源走动的快慢是决定罗汉果行情继续走向的关键。

图 罗汉果
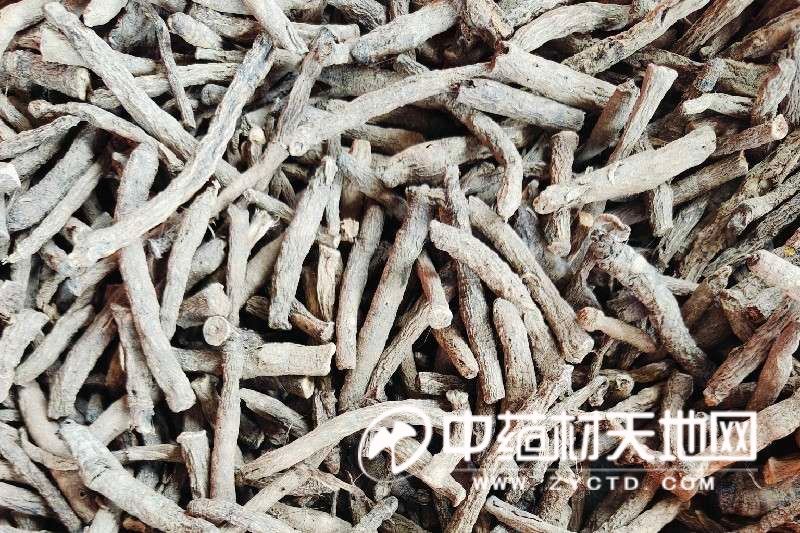
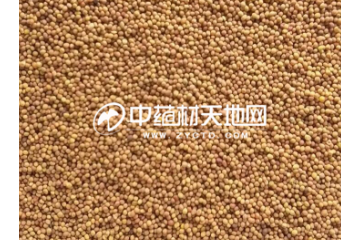
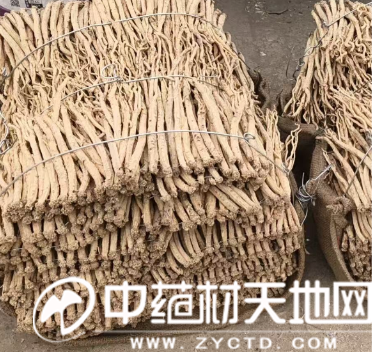
3.2仙茅供应量下降行情走出多年低谷
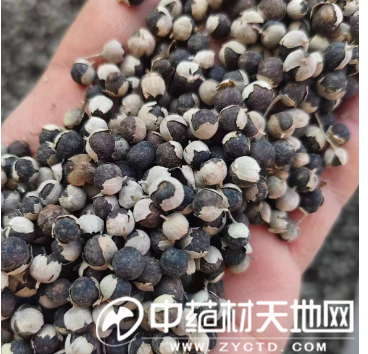
仙茅最近两个月产地和市场的货源走动好转,带动了行情的明显上涨,由于这几年价格持续走低导致有货者不赚钱或者亏本,此次行情的回升,给一些持货者创造了脱手的机会。
仙茅本次涨价的主要原因有以下几点:一是近年销势不佳,产地收购商收购意愿不强,今年国内产新时行情降至近年的低点,产区农户采收积极性下降,导致今年的产量明显下滑;二是近月进口来货量不及往年,近期更是断档,导致市场货源供应偏紧,商家的关注度增加;三是近年的行情表现疲软,商家多不大量存货,今年国产货减产再加上近期进口来货的短缺,库存降至近年的低点,随着供求关系的转变,行情也迎来转折。
虽然近来仙茅价格涨幅较大,但是鉴于这两年多数品种的行情回升都是阶段性的,没能形成人气和持续上涨的动力,所以需求方采购还是较为谨慎,多是按需购进为主。对于后市,预计短期内行情继续以偏强震荡为主,接下来要注意后续口岸新货集中到港量,如果进口持续断档,行情还有继续走强机会,一旦大批进口到货,行情容易承压回调。

图 仙茅
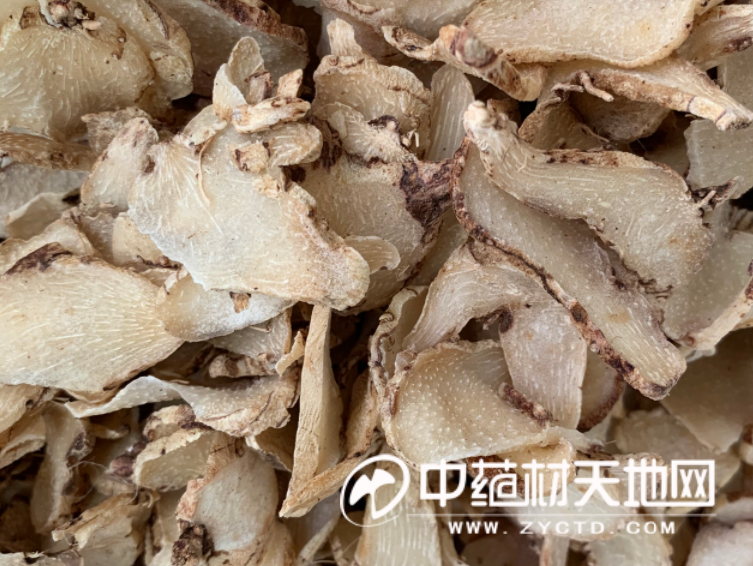
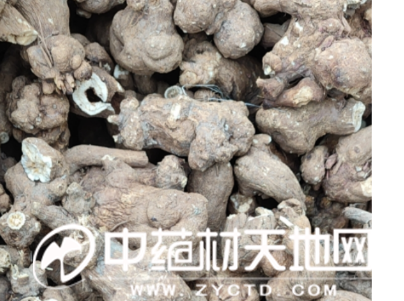
3.3白及产新行情降至新低
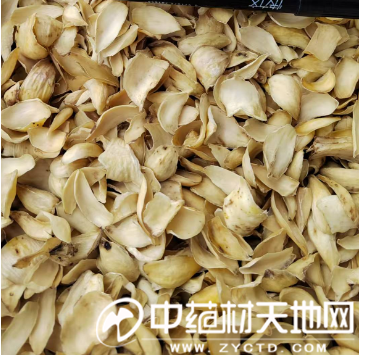
近期白及正值产新期,贵州、云南、四川等主产区新货持续上市,虽然产新前价格已经较低,但产新后行情延续偏弱下行格局,本期产地统货价格回落至40元附近,市场统货多在45-50元区间震荡,整体已经处于近二十年低位区间,贴近种植成本线附近。今年白及行情走弱核心根源仍是前期扩种带来的产能过剩,早年高价刺激大面积推广,多年持续释放货源,社会库存基数偏大,造成供需格局长期供大于求。
这两年需求端表现平淡,多坚持按需补仓,压价拿货,批量囤货意愿不强,市场以小单走动为主,走货速度偏缓。商家心态普遍谨慎,持货商抛售与观望并存,部分基地因价低出现惜售,但难以扭转新货集中上市带来的价格压力,产地农户收益承压,不少地块种植积极性下降,后续新扩种植规模明显收缩。
短期来看,产新仍在持续,货源供给压力还在,行情缺乏强反弹动力,大概率在低位继续筑底;只有后续持续减产、库存得到有效消化,叠加需求端利好带动,才存在利好机会。中长期重点跟踪主产区弃种、挖采减种进度以及库存消化节奏,现阶段不具备趋势性好转的条件,建议以随购随销为主,不宜盲目抄底。

图 白及
四、总结与展望
整体来说,当前的中药材生产与库存压力普遍偏大,而终端消费需求继续疲软,导致行业货源、资金流通速度慢,市场难出现持续性的好转行情,量大的品种继续在底部震荡。后期市场依然还会受到产新的冲击,放量品种价格还有探底可能,想要行情反转,需要减产、库存消耗和天气等实质性利好的落地。
声明:本文是中药材天地网原创资讯,享有著作权及相关知识产权,未经本网协议授权,任何媒体、网站、个人不得转载、链接或其他方式进行发布;经本网协议授权的转载或引用,必须注明“来源:中药材天地网(www.zyctd.com)”。违者本网将依法追究法律责任。